파일럿 프로젝트가 수요를 능가하고, 미국 주식 토큰화의 미래가 밝다
원문 제목: "수요보다 파일럿이 더 중요, 미국 주식 토큰화의 미래"
원문 작성자: Kokii
주식 토큰화가 왜 그렇게 어려운가
주식 토큰화의 딜레마를 이해하려면 먼저 체인 상에서 RWA/오프라인 자산의 성공 비결을 살펴봐야 합니다. 국채, 펀드, 주식, 사모신용, 심지어 지적 재산권 체인이든, 본질은 기업이 물리적 자산을 오프라인으로 보유하고 체인 상에서 토큰 세트를 발행하기만 하면 됩니다. 마치 미미코인을 발행하는 것처럼 기술적 한계는 없습니다.
하지만 모든 프로젝트 참여자는 네 가지 핵심 문제로 돌아가야 합니다. 왜 발행하는가? 어떻게 발행하는가? 어떻게 판매하는가? 어떻게 사용하는가? 위의 문제들을 해결하지 못한다면 RWA는 실제 수요와 유동성이 없는 대부분의 미미코인과 같을 수밖에 없습니다.
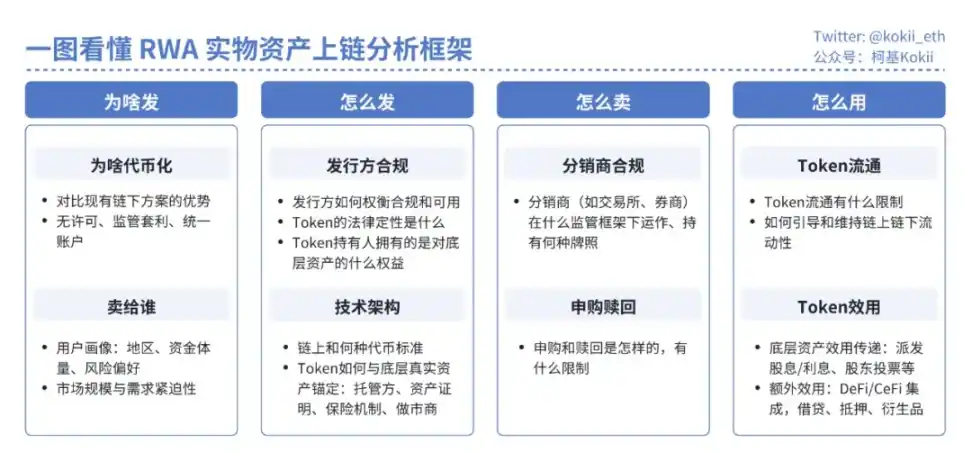
가장 성공적인 RWA 제품 범주인 토큰화된 미국 재무부 채권/머니 마켓 펀드를 예로 들면, 간단한 권리와 예측 가능한 현금 흐름을 가진 표준화된 부채 수단으로서 재무부 채권 토큰화의 핵심은 세 단계를 거쳤습니다. 실제 요구 사항 식별, 규정 준수 발행 프레임워크 구축, 토큰 유틸리티 구축:
· 발행 이유:기관 투자자[암호화폐 VC/펀드]는 체인에 많은 유휴 스테이블코인을 보유하고 있으며 위험 없는 이자 발생 시나리오가 필요합니다.
· 발행 방법:펀드 - 펀드 관리자 구조, 토큰은 법적으로 펀드 지분을 나타내며, 펀드는 토큰 발행과 자산 보유를 담당하고, 펀드 관리자는 투자 결정을 내릴 책임이 있으며, 펀드와 펀드 관리자는 규정 준수에 대한 라이선스를 받아야 하며 또한 요구합니다. 기관 수준 서비스 지원(예: 보관인, 감사 및 투명성 보고서)
· 판매 방법:KYC/AML 자격을 갖춘 투자자는 2020년 이후 7*24시간 구매 가능
· 사용 방법:토큰 파생 상품 유틸리티, 주류 DeFi에서 지원, 스테이블코인 담보 대출 및 차입에 사용 가능, 일부 중앙 집중식 거래 플랫폼에서 담보로 지원
복잡한 권리(거버넌스 권리 포함)와 불확실한 현금 흐름이 있는 소유권 증명서로서 주식 토큰화는 일련의 엄청난 운영 및 규정 준수 장애물을 극복해야 합니다.
발행 이유
초기 RWA 시도는 종종 발행 이유에 대해 모호했으며, 사모 대출, 사모펀드 및 부동산과 같은 대체 자산에 초점을 맞추었으며 블록체인의 효율적인 결제가 유동성을 개선할 것이라고 기대했지만 제한적이었습니다. 이러한 자산 자체의 유동성은 기술적 문제가 아니라 정보 비대칭, 대체성 부족, 가격 책정 문제, 그리고 발행자의 유동성 2차 시장에 대한 저항과 같은 더 심각한 문제로 인해 제약을 받습니다. 이러한 문제는 오프체인에 존재하며, 단순히 온체인으로 전환하는 것만으로는 해결할 수 없습니다.
물리적 자산을 체인에 올리는 이점은 이미 진부한 표현이지만 간단히 요약하면 다음과 같습니다.
· 허가 없는 액세스:[자본] 투자 임계값 낮추기, [제품] 은행 계좌, 규정 준수, 외환 통제, [시간] 7*24*365 거래, 즉각적인 청산 및 결제 등 지리적 및 재정적 장벽 제거 포함. 허가가 필요 없는 상황에서 발생하는 규제 차익거래뿐만 아니라, 지갑 및 거래 플랫폼을 포함한 암호화폐 기반 플랫폼은 라이선스 없이도 기존 사업으로 확장할 수 있습니다.
· DeFi 결합성:거래, 대출, 파생상품과 같은 DeFi 프로토콜을 활용하여 DeFi의 투명성과 결합성을 기존 자산에 적용하고 추가 수익 기회를 확보합니다.
· 통합 계좌:향후 스테이블코인 유통량이 증가하고 대부분의 경제 활동이 체인에서 결제될 경우, 체인 상의 실물 자산을 통해 하나의 계좌로 여러 브로커가 보유한 다양한 자산을 통합적으로 관리하고 교차 담보화할 수 있습니다.
핵심은 타겟 사용자 그룹을 어떻게 찾을 것인가입니다. 금융 평등에 대한 이야기는 과장되어 있으며, 은행 계좌가 없는 아프리카 형제들이 미국 채권과 주식을 매수할 것이라고 기대할 수는 없습니다. 원활하게 기능하는 시장에는 충분한 수의 참여자가 필요합니다. 이러한 수요는 상위 계층이 제시하는 정치적 과제에서 비롯될 수 있으며, 경험이 풍부한 고액 자산 개인 투자자나 블록체인을 탐색하기 시작한 기관 투자자가 그 예입니다.
RWA 프로젝트의 타겟 사용자는 실제로 투자를 목적으로 하는 고액 자산 개인 투자자와 기관 투자자일 가능성이 높습니다. 따라서 발행 및 판매 방식과 감독 당국의 철권통치를 피하는 방법이 중요합니다.
투자자는 자신이 구매하는 토큰의 법적 성격, 발행 기관, 위험 관리 메커니즘, 앵커링 메커니즘, 지원 여부, 상환 가능 여부, 그리고 법적 효력 여부를 명확히 파악해야 합니다. 이전에는 DeFi의 Mirror Protocol과 Synthetix, CeFi의 Binance와 FTX가 미국 주식 토큰화를 시도했지만, 규제 압력이나 제품 설계의 미흡함, 시장 진출 실패 등으로 모두 실패하거나 중단되었습니다.
최근 Robinhood와 xStocks는 완전한 1:1 매핑, 중앙화된 증권 등록, 그리고 기존의 비교적 우호적인 법안에 따른 완벽한 규정 준수 및 합법성을 갖춘 토큰을 설계했습니다.
현재 계획
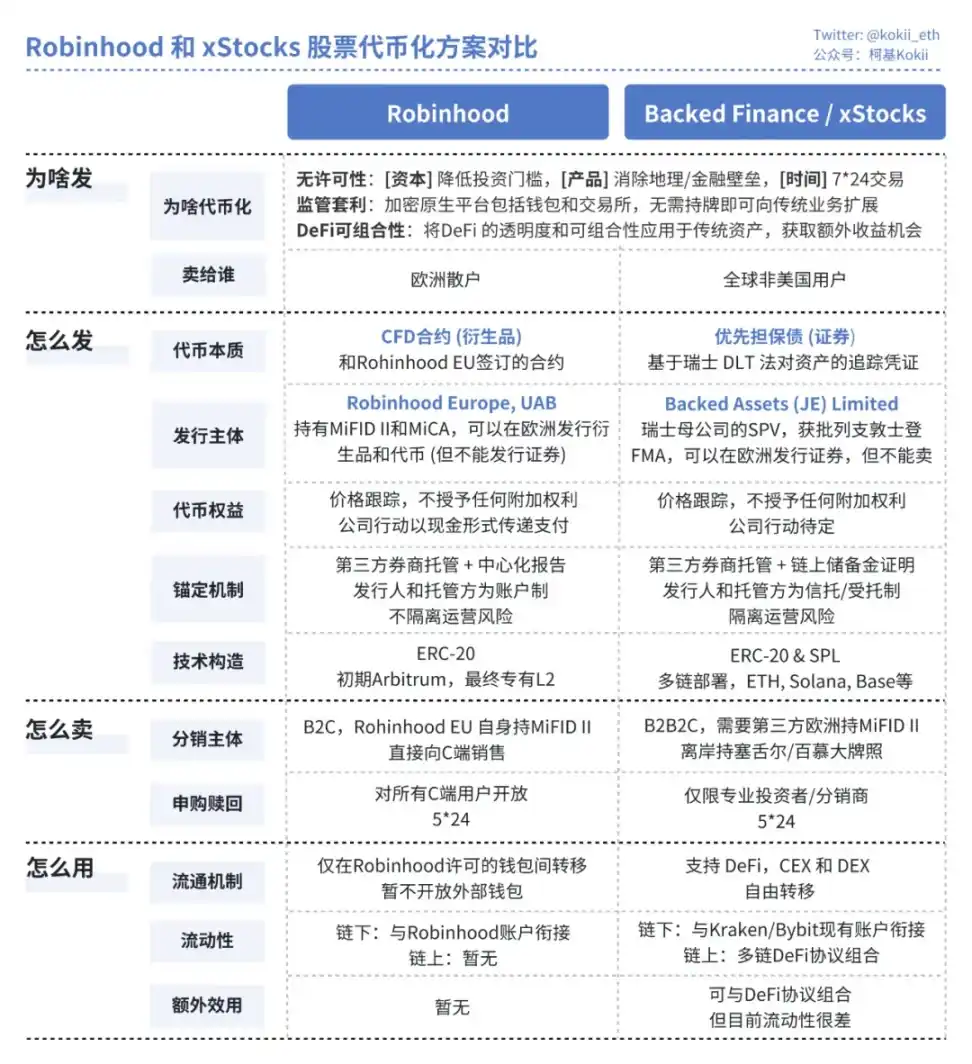
a.Robinhood
· 발행 방법:법적 핵심은 리투아니아에 있는 라이선스를 취득한 법인 Robinhood Europe UAB가 EU MiFID II 프레임워크에 따라 금융 파생상품 계약을 발행하는 것입니다. 사용자가 보유한 토큰은 해당 계약의 디지털 인증서일 뿐이며, 계약의 상대방은 Robinhood입니다. 실제 주식은 Robinhood의 미국 계열 중개사에서 헤지 포지션으로 보유하고 있습니다.
· 판매 방법:B2C 모델을 채택했으며, Robinhood Europe가 유일한 발행자이자 판매자로서 앱을 통해 유럽 소매 사용자와 직접 거래합니다. 유동성은 전적으로 폐쇄형 플랫폼 내에서 제공됩니다.
· 사용 방법:토큰의 스마트 계약에는 엄격한 화이트리스트 메커니즘이 내장되어 있어 자유롭게 유통될 수 없으며 외부 DeFi 결합 가능성도 없습니다.
b.xStocks
· 발행 방법:법적 핵심은 스위스 DLT법의 틀에 따라 리히텐슈타인에 설립된 파산 원격 특수목적법인(SPV)을 통해 실제 주식을 보유하는 것입니다. 사용자가 보유한 토큰은 법적으로 1:1 자산 담보 선순위 담보부 채권(추적 증서)이며, 이 신뢰 메커니즘은 독립적인 제3자 보관 및 체인링크 보유 증명(PoR)을 기반으로 구축되어 누구나 실시간으로 검증할 수 있습니다.
· 판매 방법: B2B2C 모델을 사용하여 발행사 Backed Finance는 기관 수준의 1차 시장 환매를 담당하고, Kraken 및 Bybit과 같은 라이선스를 보유한 거래 플랫폼은 2차 시장 사용자에게 서비스를 제공하는 유통업체 역할을 합니다. 유동성은 중앙 집중식 거래 플랫폼의 전문 마켓 메이커와 분산형 프로토콜(예: Solana의 Jupiter 및 Kamino)의 유동성 풀을 통해 제공됩니다.
· 사용 방법:자유롭게 양도 가능하고 완전한 DeFi 구성이 가능하며 대출 담보로 사용 가능
법적으로 토큰은 가격만 추적하며, 온체인 지분은 직접 추적하지 않습니다. 주식의 다른 권리(의결권, 배당권)와 기업 행위(분할, 합병, 상장폐지, 청산 등) 처리 문제도 아직 논의 중입니다. 동시에 토큰화가 가져오는 추가적인 유용성은 아직 창출되지 않았습니다. Robinhood 토큰은 생태계 내에서만 유통될 수 있으며, xStocks는 DeFi 프로토콜과 결합될 수 있지만, 현재 유동성이 매우 낮아 사실상 존재하지 않는 것으로 간주될 수 있습니다.
이 두 가지 솔루션은 현재 완화된 규제 환경에서 암호화폐 기반 플랫폼의 규제 차익거래와 유사하며, 자본 시장에서 더 나은 가격 책정을 요구하기 위해 시장의 관심을 끌기 위한 수단으로 활용됩니다. 패러다임에 관계없이 현재의 주식 토큰화에는 단기적으로 해결하기 어려운 몇 가지 구조적 장애물이 있습니다.
· 모호한 수요: 주요 비미국 사용자의 경우 시장에 이미 성숙하고 저렴하며 유동성이 높은 미국 주식 거래 채널(IBKR, CFD 등과 같은 온라인 브로커)이 많이 있으며, 주식 토큰화는 사용자 경험과 가격 측면에서 명확한 이점이 없습니다.
· 유동성 딜레마:오프체인은 가격 발견의 중심입니다. 온체인 유동성은 기존 시장에 비해 너무 작고 심각하게 분산되어 있어 대규모 거래 시 높은 슬리피지(slippage)를 초래합니다.
· 시장 조성 위험:기초 주식 시장이 휴장하는 기간(예: 주말)에는 시장 조성자가 위험을 헤지할 수 없어 스프레드를 확대하거나 유동성을 회수해야 하며, 이로 인해 24시간 거래의 신뢰성과 비용 효율성이 저하됩니다.
· 불완전한 권리:현재 두 모델 모두 핵심 주주 권리에 상당한 타협을 했습니다. 보유자는 주식의 경제적 이익만 얻는 반면, 의결권과 같은 기업 지배권은 발행자(SPV 또는 Robinhood)가 가로채서 관리하는데, 이는 ADR과 같은 성숙한 도구에 비해 기능이 제한적입니다.
앞으로의 방향
현실은 암울하지만, 이 "시범 사업"의 진정한 의미는 미래의 가능성을 모색하는 것입니다. 토큰화된 주식의 미래는 전체 금융 생태계에서 궁극적으로 어떤 위치를 차지하느냐에 달려 있습니다. · 경로 A: 주류화 및 인프라. 글로벌 주류 규제 프레임워크가 성숙하고 명확해지면 스테이블코인은 수천 가구로 유입되고, 주요 금융 기관은 일정 금액의 자산을 체인에 투자하며, 발행 수탁기관은 JP모건 체이스나 뉴욕 멜론 은행과 같은 전통적인 금융 대기업으로 점차 발전할 것입니다. 그때쯤이면 주식 토큰은 더욱 강력한 "구성 가능 슈퍼 ADR"이 될 것입니다. 블록체인은 전 세계 다양한 주식 시장의 통합 결제 계층이 되어 다양한 DeFi 프로토콜에 통합되고, 기업들은 블록체인 상에서 STO 발행을 통해 직접 상장합니다. · 경로 B: 해외 및 신흥 자산 플랫폼. 주류 규제가 계속 강화된다면 암호화폐 세계는 효율적인 해외 혁신 센터로 발전할 수 있습니다. 그때쯤이면 토큰화는 더 이상 애플 주식 거래를 위해 뉴욕증권거래소(NYSE)와 경쟁하는 것이 아니라, IPO 전 기업의 사모펀드, 벤처캐피털 펀드의 주식 이전, 심지어 지식 재산권과 같은 미래 수익원의 증권화와 같은 신규 또는 비유동 자산의 "출시 플랫폼"이 될 것입니다.
토큰화된 주식이 현재 미숙한 것은 실패의 징후가 아니라, 인프라 구축의 초기 단계이자 필수적인 단계입니다. 토큰화 주식의 성공 여부는 현재 더 나은 애플 주식 거래 경험을 제공할 수 있는지 여부가 아니라, 미래에 어떤 새로운 시장과 금융 행태를 창출할 수 있는지로 판단해야 합니다. 모든 시장 참여자에게 이를 이해하는 것은 다가올 금융 혁명에서 주도권을 잡는 열쇠입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사