톰 리는 "ETH 적정 가격은 6만 달러다"라고 소리쳤고, 안드레 캉은 "멍청이 같다"고 대답했다.
원제: 톰 리의 ETH 이론은 지체되었다
원저자: 앤드류 강, 메카니즘 캐피털 파트너
원역자: 아즈마, 오데일리 플래닛 데일리
편집자 주: 비트마인 회장이 되고 DAT의 지속적인 ETH 매수를 주도한 이후, 톰 리는 업계 최고의 ETH 강세론자가 되었습니다. 최근 공식 석상에서 톰 리는 다양한 논리를 동원하여 ETH의 성장 전망을 거듭 강조했으며, 심지어 ETH의 적정 가격은 6만 달러여야 한다고 큰 소리로 주장하기도 했습니다.
그러나 모든 사람이 톰 리의 논리에 동의하는 것은 아닙니다. 메카니즘 캐피털 파트너인 앤드류 강은 어젯밤 장문의 글을 발표하여 톰 리의 견해를 공개적으로 반박하고 그를 "지체"라고 노골적으로 조롱했습니다.
덧붙여, 앤드류 강은 올해 4월 시장 조정 당시 ETH가 1,000달러 아래로 떨어질 것이라고 예측했고, 이후 ETH의 상승세 동안에는 약세 전망을 표명했습니다... 포지션은 사람의 생각을 결정하기 때문에 그의 입장은 톰 리의 입장과는 정반대일 수 있습니다. 저는 모두가 이 문제에 대해 변증법적으로 접근하기를 권장합니다.
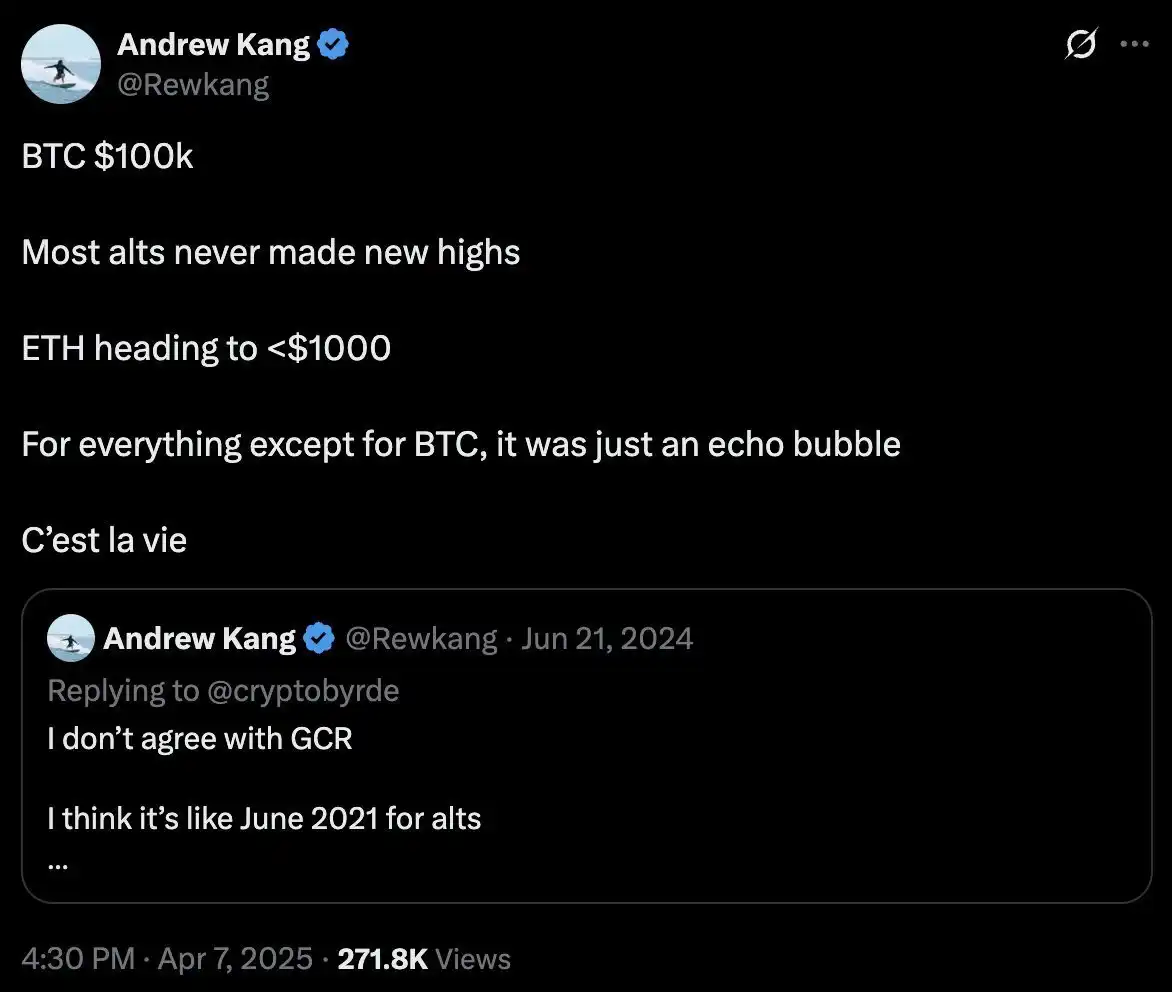
다음은 앤드류 강이 Odaily Planet Daily에서 번역한 원문입니다.
최근 제가 읽은 모든 금융 분석 기사 중에서 톰 리의 ETH 이론은 가장 어리석은 것 중 하나입니다. 그의 주장을 하나씩 분석해 보겠습니다. 톰 리의 이론은 다음과 같은 핵심 요점에 기반합니다.
· 스테이블코인과 RWA(실물 자산) 도입;
· "디지털 석유" 비유;
· 기관들은 자산이 토큰화된 네트워크의 보안을 확보하고 운영 자본으로 활용하기 위해 ETH를 매수하고 스테이킹할 것입니다.
· ETH는 모든 금융 인프라 기업의 총 가치와 동일해질 것입니다.
· 기술적 분석;
I. 스테이블코인과 RWA 도입
톰 리(Tom Lee)는 스테이블코인과 자산 토큰화 활동이 증가하면 거래량이 증가하여 ETH의 수수료 수입이 증가할 것이라고 주장합니다. 이는 표면적으로는 타당해 보이지만, 몇 분간의 데이터 분석 결과 이는 사실이 아님을 알 수 있습니다.
2020년 이후 토큰화된 자산의 가치와 스테이블코인 거래량은 100~1,000배 증가했습니다. 그러나 톰 리의 주장은 이더리움의 가치 축적 메커니즘을 근본적으로 오해하고 있습니다. 그는 네트워크 수수료가 매년 증가할 것이라고 사람들을 오도하는데, 실제로 이더리움의 수수료 수익은 2020년 수준을 유지하고 있습니다.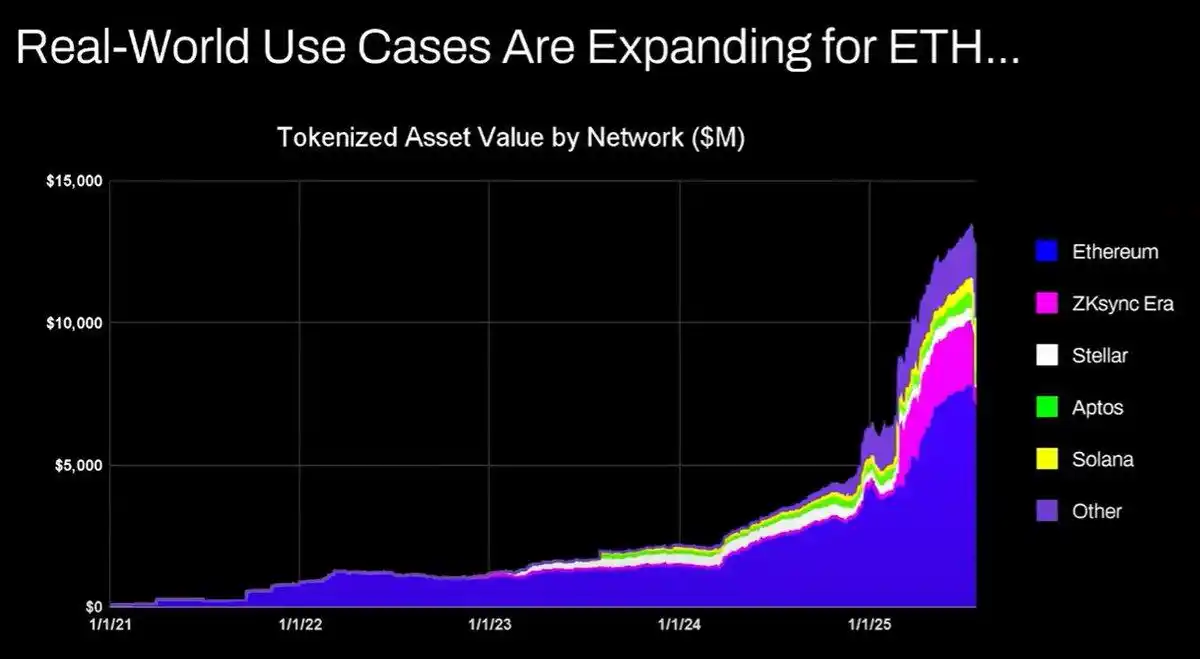
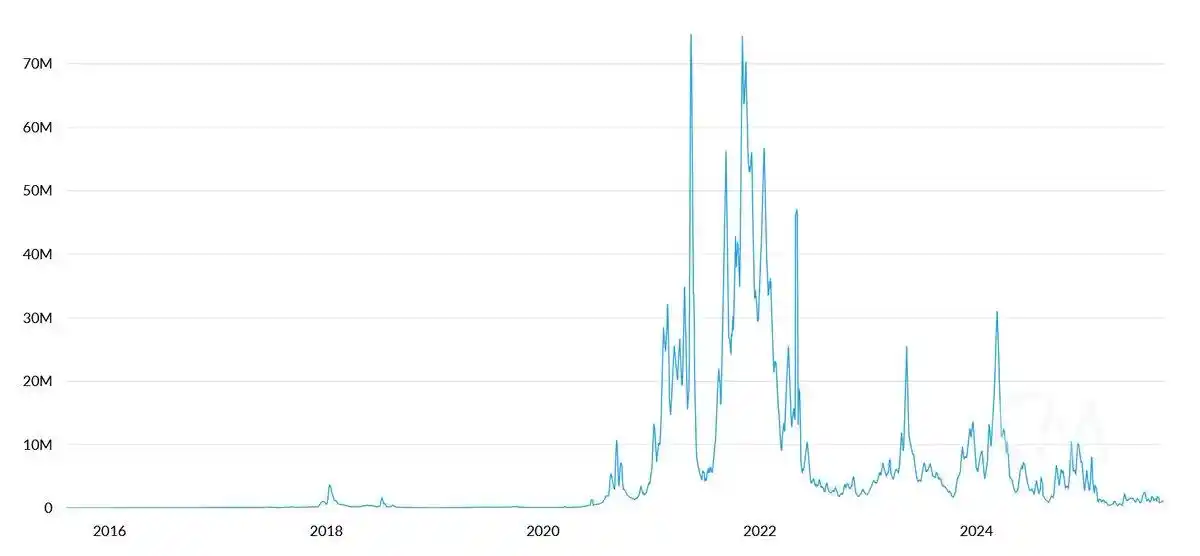
그 이유는 다음과 같습니다.
· 이더리움 네트워크는 업그레이드를 통해 거래 효율성을 향상시킬 것입니다.
· 스테이블코인 및 자산 토큰화 활동은 다른 퍼블릭 체인으로 유입될 것입니다.
· 유동성이 낮은 자산을 토큰화하여 발생하는 수수료는 미미하며, 토큰화 가치는 ETH 수익에 정비례하지 않습니다. 누군가 1억 달러 상당의 채권을 토큰화할 수 있다고 가정해 보겠습니다. 하지만 2년에 한 번만 거래된다면 ETH 수수료는 얼마나 될까요? 아마 0.1달러 정도일 겁니다. 단일 USDT 거래 수수료는 훨씬 더 높습니다.
수조 달러 상당의 자산을 토큰화할 수 있지만, 해당 자산이 자주 거래되지 않는다면 ETH 가치는 10만 달러 정도밖에 증가하지 않을 것입니다. 블록체인 거래량과 수수료는 증가할까요? 네, 증가할 것입니다. 하지만 이러한 수수료의 대부분은 더 강력한 사업 개발 팀을 보유한 다른 블록체인이 차지할 것입니다. 다른 프로젝트들은 이미 기존 금융 거래를 블록체인으로 이전할 기회를 포착하고 적극적으로 시장을 공략하고 있습니다. 솔라나, 아비트럼, 템포는 모두 초기 성공을 거두었으며, 테더조차도 USDT 거래량을 자체 체인으로 이전하기 위해 두 개의 새로운 스테이블코인 체인(플라즈마와 스테이블)을 지원하고 있습니다. "디지털 석유" 비유: 석유는 본질적으로 상품입니다. 인플레이션을 고려한 실질 유가는 한 세기 동안 동일한 범위 내에서 유지되어 왔으며, 간헐적인 변동과 가격 반전이 있었습니다. 저는 톰 리의 ETH가 상품으로 간주될 수 있다는 의견에 부분적으로 동의하지만, 이것이 반드시 강세 전망을 의미하는 것은 아닙니다. 톰 리가 여기서 무슨 말을 하려는지 잘 모르겠습니다.
3. 기관들은 네트워크 보안과 운영 자본 확보를 위해 ETH를 매수하고 담보로 제공할 것입니다.
대형 은행과 다른 금융 기관들이 이미 ETH를 대차대조표에 추가했습니까? 아니요.
ETH 매수 계획을 발표했나요? 아니요.
은행들이 에너지 비용을 계속 지불하기 때문에 가스통을 비축할까요? 아니요, 비용이 충분히 크지 않습니다. 필요할 때만 비용을 지불할 것입니다.
은행들이 자신들이 사용하는 수탁기관의 주식을 매수할까요? 아니요.
넷째, ETH는 모든 금융 인프라 기업의 총 가치와 동일할 것입니다.
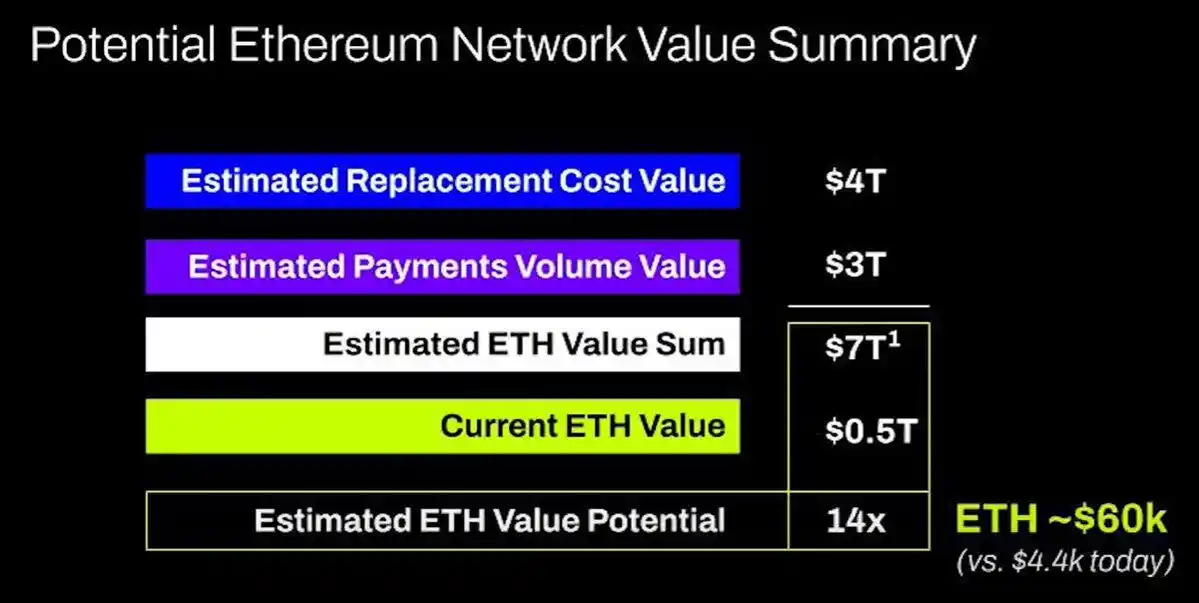
말문이 막힙니다. 이는 가치 축적에 대한 또 다른 근본적인 오해입니다. 순전히 환상일 뿐입니다. 저는 너무 게으르기 때문에 비판할 생각이 없습니다.
다섯 번째, 기술적 분석
저는 사실 기술적 분석의 열렬한 팬이며, 객관적으로 볼 때 가치 있는 정보를 제공할 수 있다고 믿습니다. 안타깝게도 톰 리는 이를 자신의 편향을 강화하는 구실로 삼고 있는 것 같습니다.
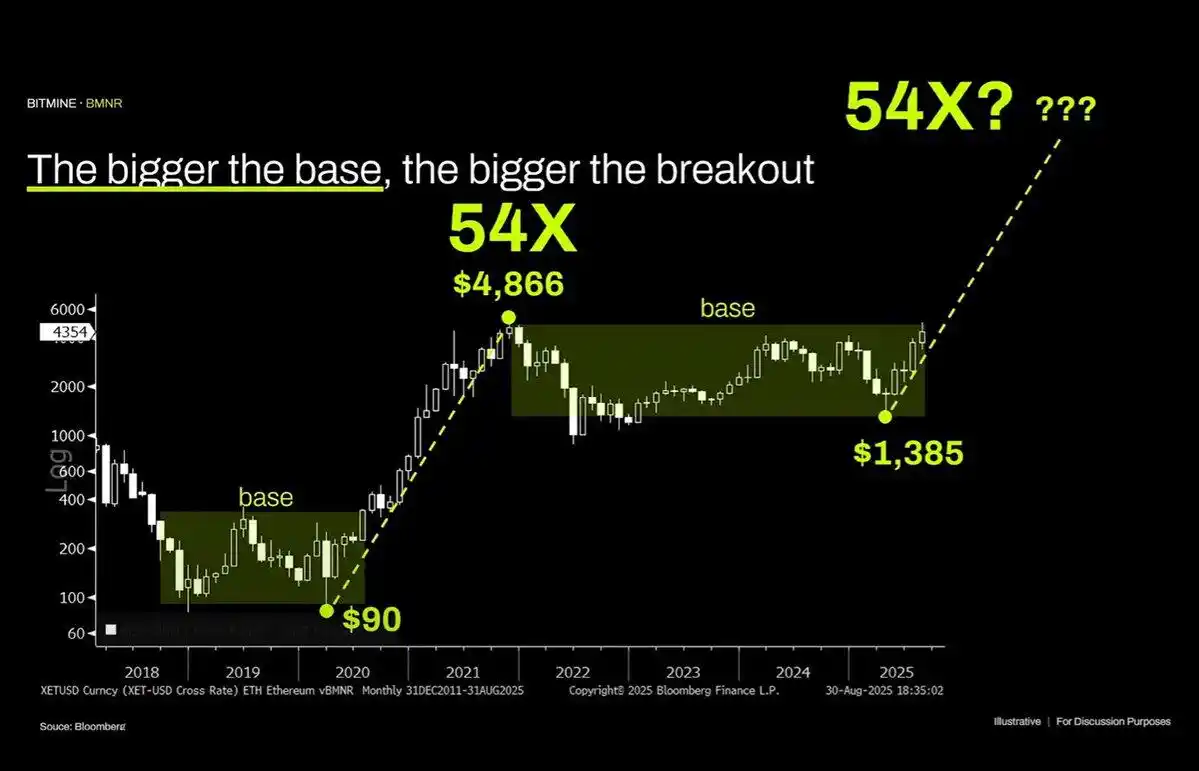
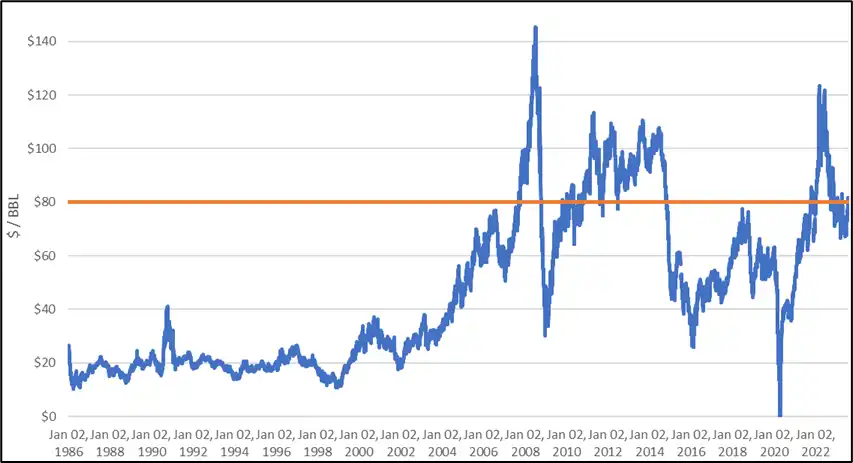
이 차트를 객관적으로 살펴보면, 가장 눈에 띄는 특징은 ETH가 지난 30년 동안 원유 가격에서 나타났던 넓은 범위 내 패턴과 매우 유사하게 수년간 박스권에 갇혀 있으며, 최근에야 박스권 상단을 테스트한 후 저항선을 돌파하지 못했다는 것입니다. 기술적으로 ETH는 약세 신호를 나타내며, 1,000달러에서 4,800달러 사이의 장기적인 박스권 움직임 가능성을 배제할 수 없습니다.
과거에 특정 자산이 포물선형 랠리를 경험했다고 해서 그러한 추세가 영원히 지속될 것이라는 의미는 아닙니다.
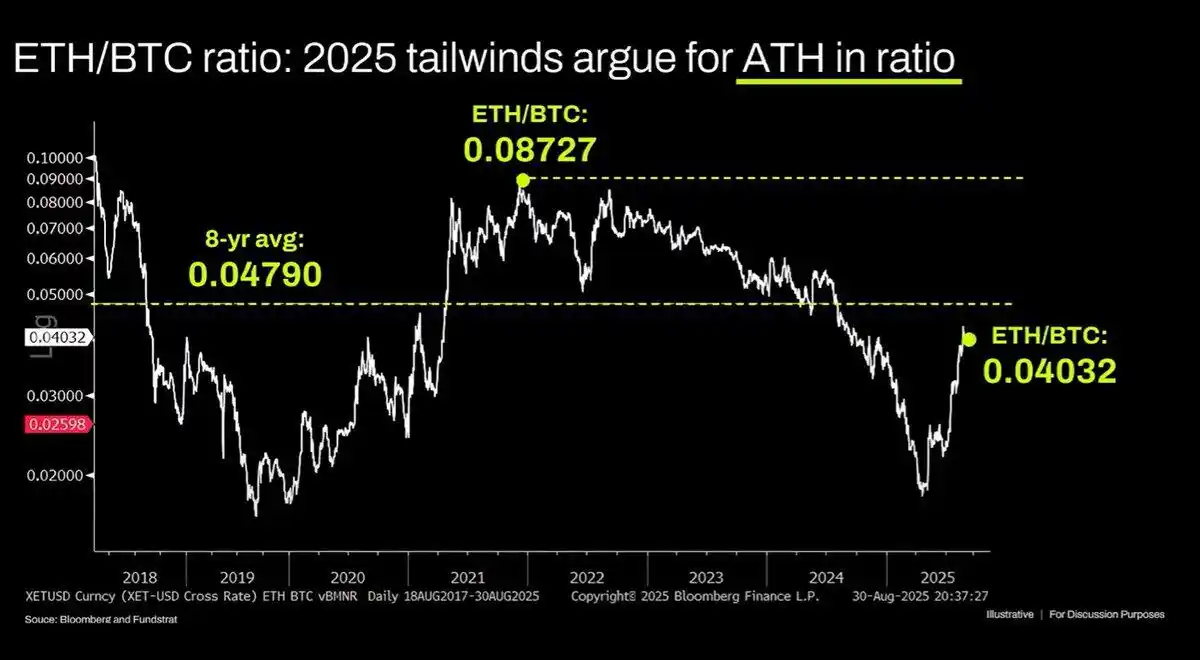
장기 ETH/BTC 차트 또한 잘못 해석되었습니다. 실제로 수년간 박스권에 머물고 있지만, 지난 3년간 하락 추세에 제약을 받아왔으며, 최근 반등은 장기 지지선에 근접하는 데 그쳤습니다. 이러한 하락 추세는 이더리움을 둘러싼 포화된 내러티브와 가치 상승을 뒷받침할 수 없는 근본적인 무능력에서 비롯됩니다. 이러한 펀더멘털은 거의 변하지 않았습니다. 이더리움의 가치는 근본적으로 금융 이해 부족의 산물입니다. 이러한 인지 편향은 상당한 시가총액(XRP 참조)을 뒷받침할 수 있지만, 그 지지는 무한하지 않습니다. 거시 유동성은 일시적으로 ETH의 시가총액을 유지해 왔지만, 상당한 구조적 변화가 발생하지 않는 한 계속해서 저조한 성과를 보일 가능성이 높습니다. 원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사