윈터뮤트 시장 전망: 펀드 유입이 정체되었고, 시장은 제로섬 게임 단계에 접어들었습니다.
원문: 유동성, 암호화폐의 생명선
원문 출처: Wintermute
원문 번역: Azuma, Odaily Planet Daily
주요 결론
I. 유동성이 암호화폐 시장 사이클을 지배하는 반면, 스테이블코인, ETF, DAT(디지털 자산 금고)로부터의 자금 유입은 둔화되고 있습니다.
II. 글로벌 유동성은 여전히 풍부하지만, 높은 SOFR 금리로 인해 자금이 암호화폐 시장으로 유입되는 대신 단기 국채(T-bills)에 머물러 있습니다.
III. 암호화폐 시장은 "자립형" 단계에 있습니다. 자금은 새로운 외부 자금이 재유입될 때까지 내부적으로 순환합니다.
유동성의 지배적인 역할
유동성은 암호화폐 시장의 모든 사이클을 지배하는 경우가 많습니다. 장기적으로는 암호화폐 도입이 암호화폐 산업의 판도를 좌우할 수 있지만, 가격 변화를 진정으로 좌우하는 것은 자본 흐름의 방향입니다. 지난 몇 달 동안 이러한 자본 유입의 모멘텀은 상당히 둔화되었습니다. 스테이블코인, ETF, 디지털 자산 볼트(DAT)라는 세 가지 주요 채널을 통해 생태계로 유입되는 자본의 흐름이 동시에 약화되면서 암호화폐 시장은 확장 단계에서 기존 자금의 지원으로 전환되었습니다. 기술 도입도 중요하지만, 유동성은 시장 순환 순환의 진정한 핵심 동인입니다. 이는 단순히 시장의 깊이뿐만 아니라 자본 가용성의 문제이기도 합니다. 글로벌 통화 공급이 확대되거나 실질 금리가 하락하면 과도한 유동성은 필연적으로 위험 자산으로 이동하게 되며, 암호화폐 자산은 역사적으로 (특히 2021년 사이클 동안) 가장 큰 수혜자 중 하나였습니다. 이전 사이클에서는 유동성이 주로 법정화폐의 핵심 진입점인 스테이블코인 발행을 통해 디지털 자산으로 유입되었습니다. 시장이 성숙함에 따라 세 가지 주요 유동성 유입 경로가 점진적으로 형성되어 신규 자금이 암호화폐 시장에 진입하는 경로를 결정합니다. * **디지털 자산 금고(DAT):** 기존 자산을 온체인 유동성과 연결하는 데 사용되는 토큰화된 펀드 및 수익 구조입니다. * **스테이블코인:** 레버리지 및 거래 활동의 담보 역할을 하는 온체인 형태의 법정화폐 유동성입니다.ETF: 기존 금융 기관과 패시브 펀드에 BTC 및 ETH 투자 기회를 제공합니다. ETF 운용자산(AUM), DAT 순자산가치(NAV), 그리고 발행된 스테이블코인 수를 종합적으로 고려하면 디지털 자산으로 유입되는 총 자본의 합리적인 지표가 될 수 있습니다. 아래 차트는 지난 18개월 동안 이러한 구성 요소의 변화를 보여줍니다. 아래 차트는 이러한 총 변화가 디지털 자산의 전체 시가총액과 높은 상관관계를 보임을 보여줍니다. 즉, 유입이 가속화됨에 따라 가격이 상승합니다. BlockBeats 공식 커뮤니티에 참여하세요: Telegram 구독 그룹:https://t.me/theblockbeats Telegram 토론 그룹:https://t.me/BlockBeats_App Twitter 공식 계정:https://twitter.com/BlockBeatsAsia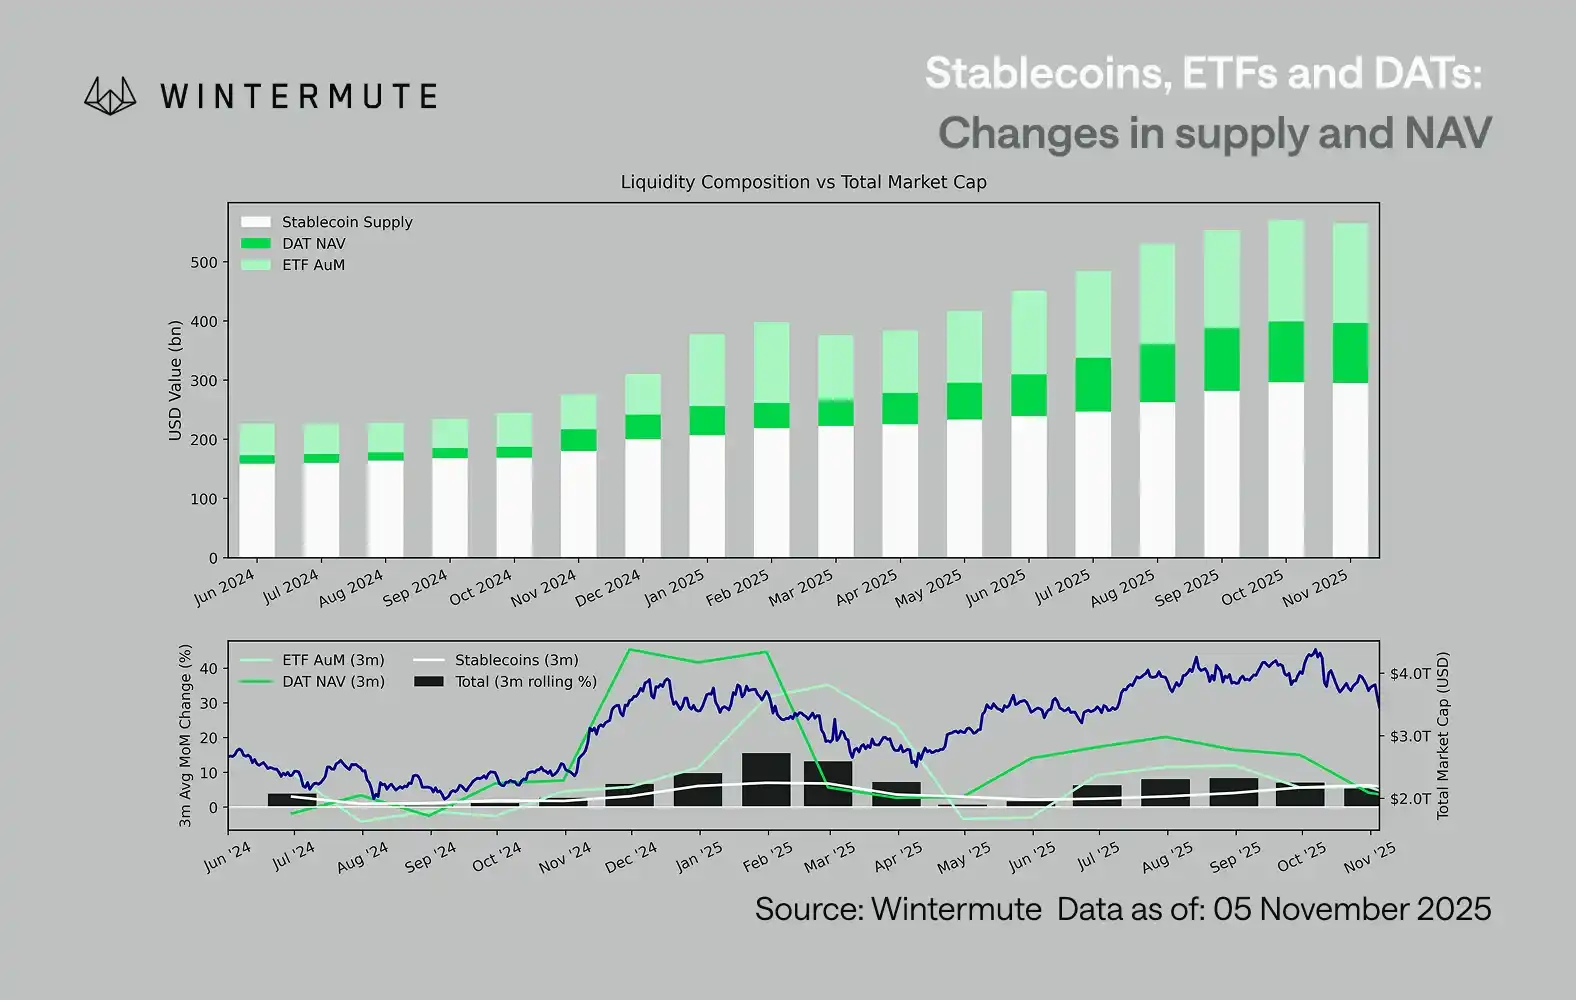 유입이 둔화된 경로는 어디일까요? 차트에 반영된 핵심 정보는 DAT와 ETF의 유입 모멘텀이 크게 약화되었다는 것입니다. 두 경로 모두 2024년 4분기와 2025년 1분기에 강세를 보였으며, 초여름에 잠시 반등했지만 이후 모멘텀이 사라졌습니다. 유동성(M2)은 더 이상 연초처럼 자연스럽게 암호화폐 생태계로 유입되지 않고 있습니다. 2024년 초부터 DAT와 ETF의 총 규모는 약 400억 달러에서 2,700억 달러로 증가했으며, 스테이블코인 공급은 약 1,400억 달러에서 2,900억 달러로 두 배 이상 증가했습니다. 이는 구조적인 성장세를 보여주지만, 동시에 명확한 "고정국"을 보여줍니다. 각 경로가 서로 다른 유동성 원천을 반영하기 때문에 다양한 경로에서 둔화 속도를 관찰하는 것이 중요합니다. 스테이블코인은 암호화폐 시장의 내재적인 위험 선호도를 반영하고, DAT는 수익률 자산에 대한 기관 수요를 반영하며, ETF는 기존 금융 펀드의 자산 배분 추세를 반영합니다. 이 세 가지가 동시에 둔화되는 것은 단순한 상품 간 순환이 아니라 신규 자본 투입의 전반적인 둔화를 나타냅니다. **[강화된 시장]** 유동성은 사라진 것이 아닙니다. 단지 시스템 내에서 순환할 뿐, 지속적으로 확대되는 것은 아닙니다. 더 넓은 거시경제적 관점에서 볼 때, 암호화폐 시장 외의 전반적인 경제 유동성(M2) 또한 정체되지 않았습니다. SOFR 금리 상승은 단기적으로 유동성을 제한하여 현금 수익률의 매력을 높이고 자금을 국채 시장에 묶어두는 효과를 가져올 수 있지만, 세계는 여전히 완화 사이클에 있으며 미국의 양적완화(QT)는 공식적으로 종료되었습니다. 구조적 배경은 여전히 긍정적이며, 현재 유동성은 주식 시장과 같은 다른 위험 자산으로 더 많이 유입되고 있습니다.외부 자본 유입 감소로 시장 역학이 폐쇄되었습니다. 펀드는 대형주와 알트코인 간 로테이션이 더 빈번해져 '게임더업(Game-the-up, PVP)' 상황을 초래합니다. 이는 랠리가 항상 단기적으로 지속되고, 안정적인 총자산 규모에도 불구하고 시장 폭이 좁아지는 이유를 설명합니다. 현재 시장 변동성 급증은 지속적인 추세에 의한 것이 아니라 주로 청산의 연쇄 반응에서 비롯됩니다. 앞으로 스테이블코인의 부활, ETF에 대한 관심 증가, DAT 규모의 반등 등 어떤 유동성 경로에서든 상당한 회복은 디지털 자산 부문의 거시적 유동성 회복을 의미할 것입니다. 그때까지 암호화폐 시장은 복리 효과를 통한 성장보다는 자금이 내부적으로 순환하는 "자립형" 단계에 머물 것입니다.

 관련 기사