유가 100달러 돌파, 수익률 하락: 미국 국채가 시장에 앞으로 어떤 일이 벌어질 것인지 이미 알려 주었습니다

훌륭한 케르망해 협곡은 3월 2일 이후 전 세계에서 약 1780만 배럴/일의 석유 유동이 차단되었습니다. 3월 한 달 동안, 브렌트는 거의 60% 상승했으며 WTI는 약 53% 상승했습니다. 이번 상승은 1988년 브렌트 계약 시작 이후 가장 가파른 월간 상승으로, 1990년 만들린湾 전쟁 때의 46% 기록을 경신했습니다.
일반적으로, 석유 가격 급등은 인플레이션 기대를 높이고 채권 수익률이 함께 상승해야 합니다. 지난 이십 년 동안 대부분의 시간 동안, 석유 가격과 10년 만기 미국 국채 수익률은 실제로 양의 상관 관계가 있었습니다. 그러나 이번에는 그들이 역으로 움직였습니다.
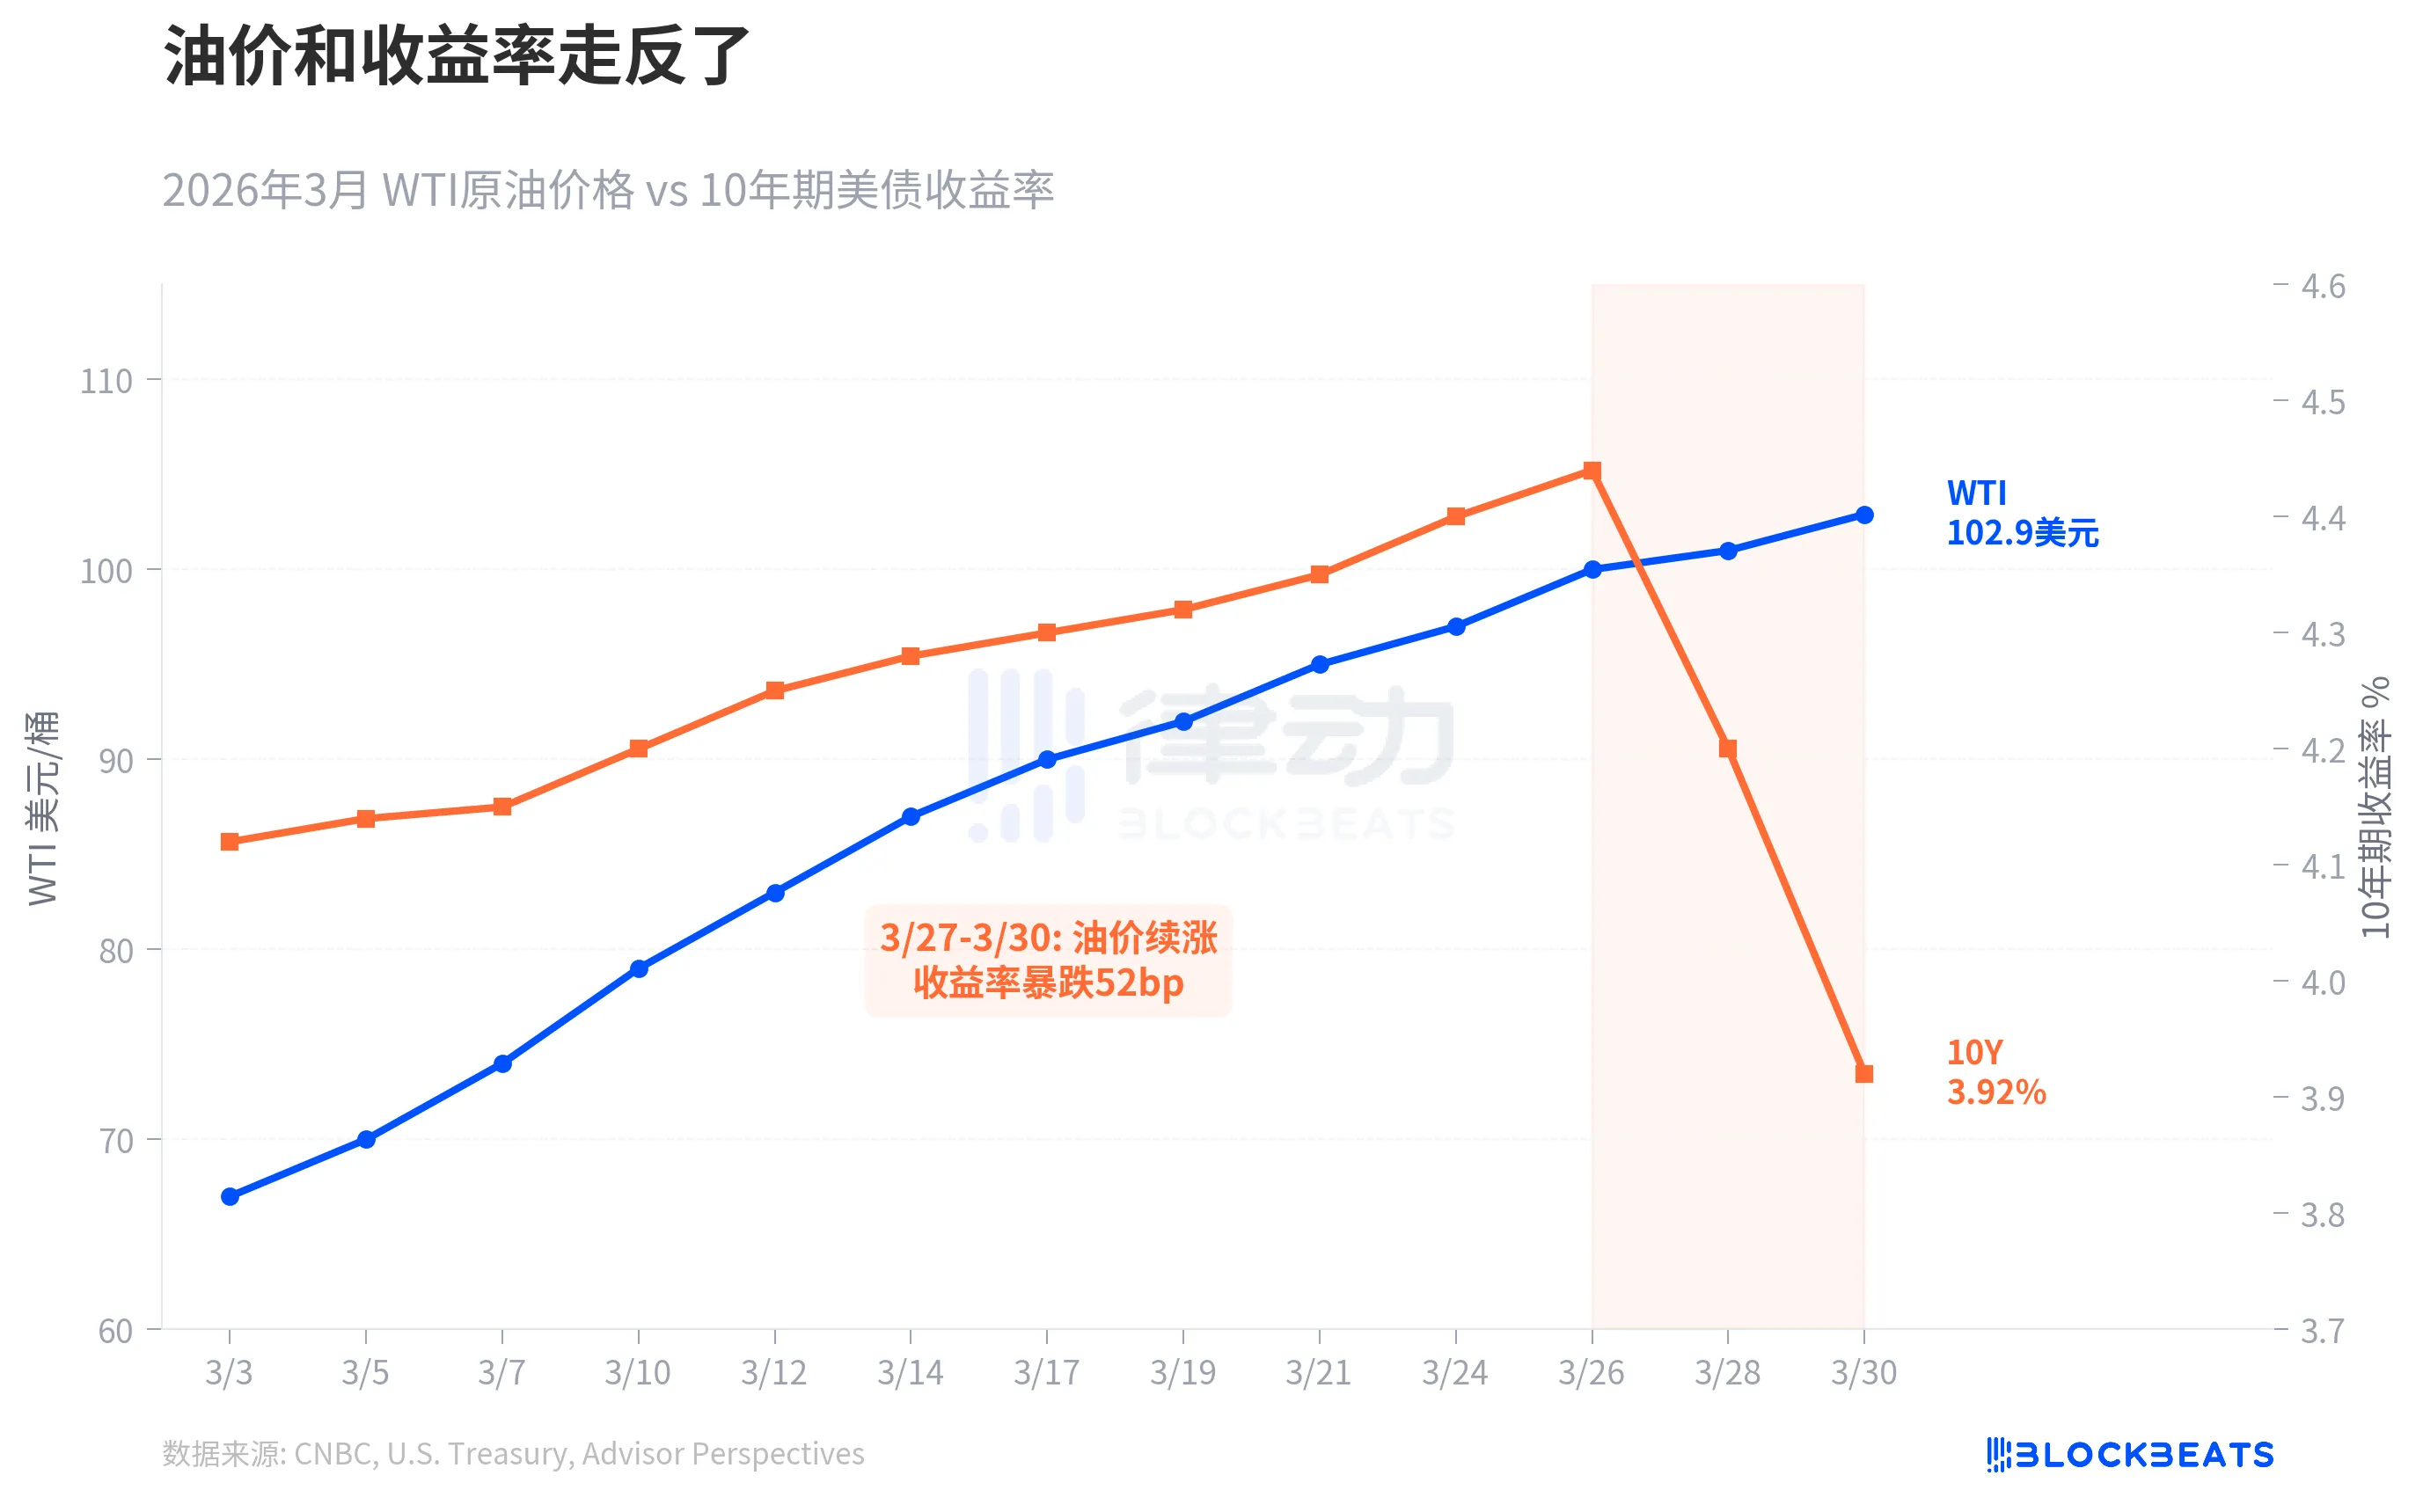
3월 초반 3주 동안, 두 가지 요소는 여전히 함께 상승했습니다. WTI는 67달러에서 100달러로 상승하였고, 10년 만기 수익률은 4.15%에서 4.44%로 상승했습니다. 전환점은 3월 27일부터 30일 사이에 발생했습니다: 석유 가격은 계속 상승했지만 수익률은 4.44%에서 급락하여 3.92%로 떨어졌으며, 3일 동안 52베이시스포인트 하락하여 상징적인 4% 수준 아래로 내려갔습니다.
이것은 전형적인 '피난 투자'였으며, 채권 시장은 판단을 내립니다: 성장 리스크가 인플레이션 리스크를 앞지르고 있습니다. 경제 연구 기관 옥스포드 경제학의 발언은 "경제 성장 리스크가 인플레이션 리스크를 앞섰습니다". 다시 말해, 시장은 더 이상 인플레이션을 두려워하지 않으며, 대신에 더 큰 위축을 두려워합니다.
이러한 해방은 흔하지 않지만 발생할 때마다 뒷면 이야기는 그다지 좋지 않습니다.
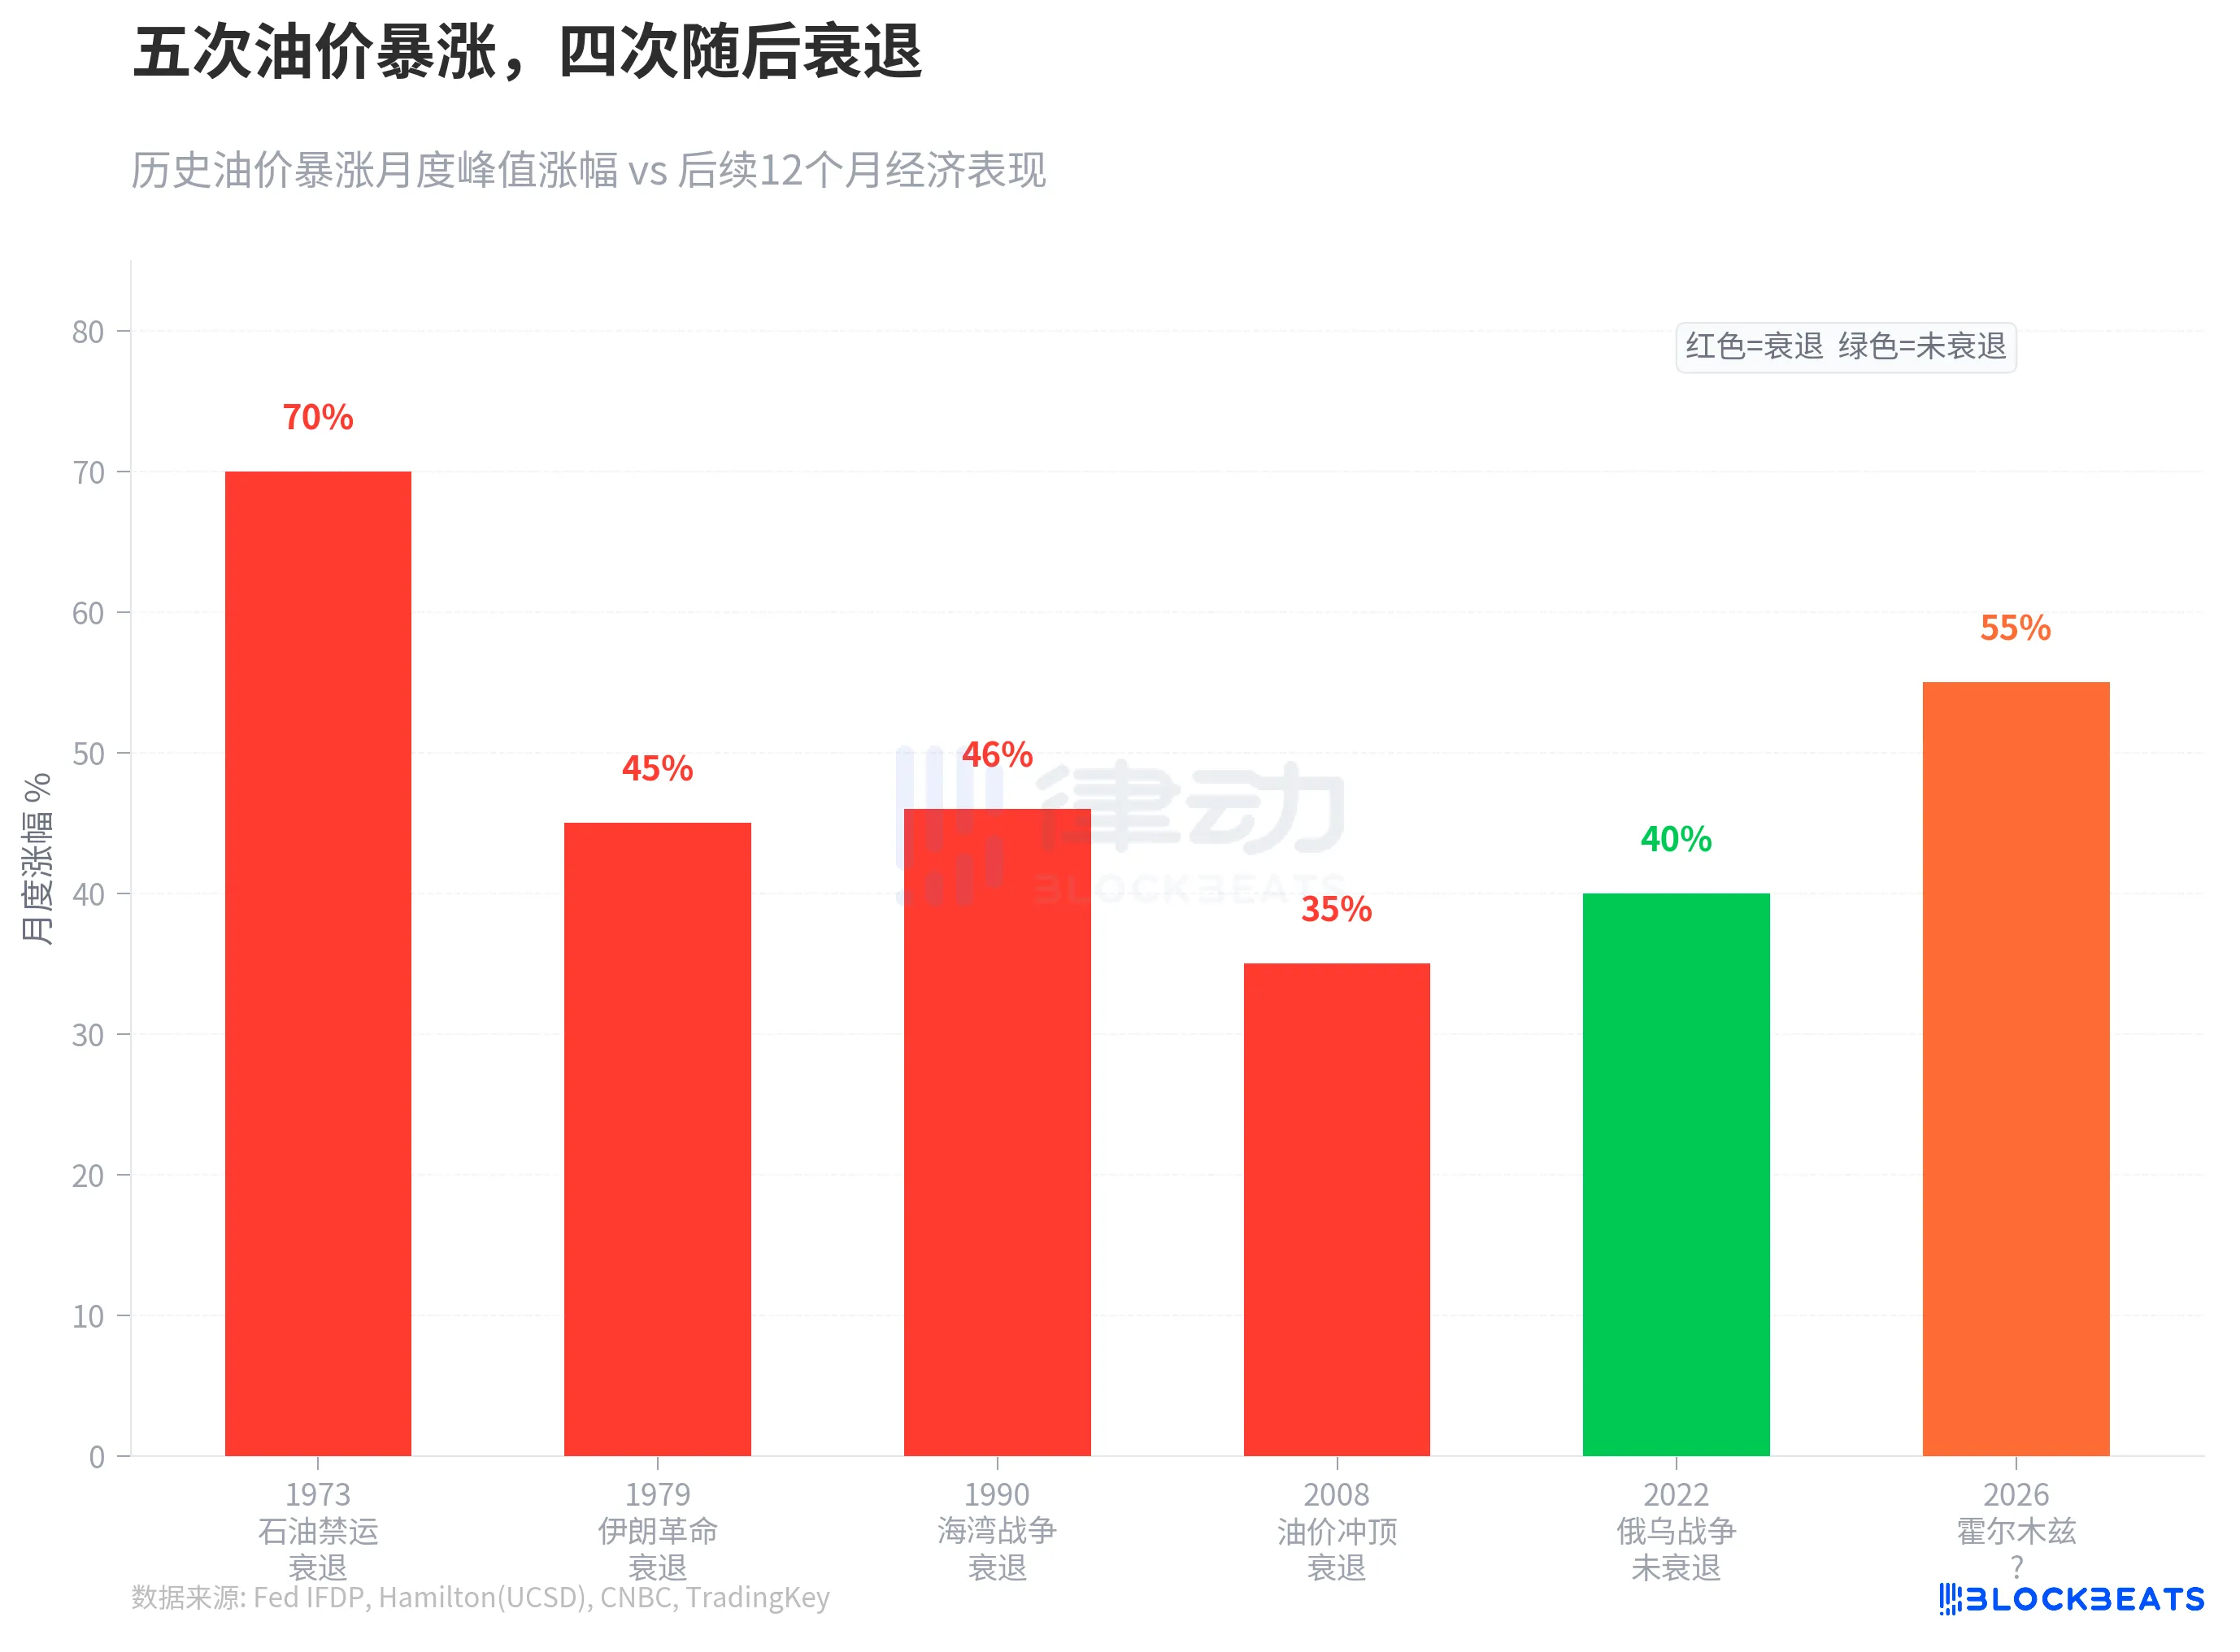
과거 반 세기 동안, 다섯 차례의 단기적인 석유 가격 급등이 있었습니다. 1973년 석유 금지로 이어졌지만, 미국 GDP는 4.7% 하락했습니다. 1979년 이란 혁명 이후, 세계 GDP는 추세에서 3%포인트 벗어났습니다. 1990년 만들린湾 전쟁으로 미국은 짧은 침체에 들어갔습니다. 2008년 석유 가격이 147달러까지 치솟았는데, 그 때의 침체의 주요 원인은 금융 위기였지만, 석유 가격 충격이 경제 하강을 가속화시켰습니다. 유일한 예외는 2022년 러시아-우크라이나 전쟁으로 인한 석유 가격 급등이었는데, 그것은 침체를 유발하지 않았지만, 대가는 40년 만의 가장 거센 인플레이션이었습니다.
2026년 3월의 상승은 위의 모든 사례보다 큽니다. 미국 연방준비제도 은행 경제학자 James Hamilton의 연구에 따르면, 석유 가격 충격과 침체 간에는 기계적 연관이 없지만, "순 석유 가격 상승이 클수록 소비와 투자에 대한 억제가 뚜렷해집니다." 골드만삭스는 미국의 침체 확률을 30%로 상향 조정했으며, 컨설팅 회사 EY-파르테논은 40%라는 수치를 제시했습니다.
시장 반응 속도는 드물게 빠릅니다.
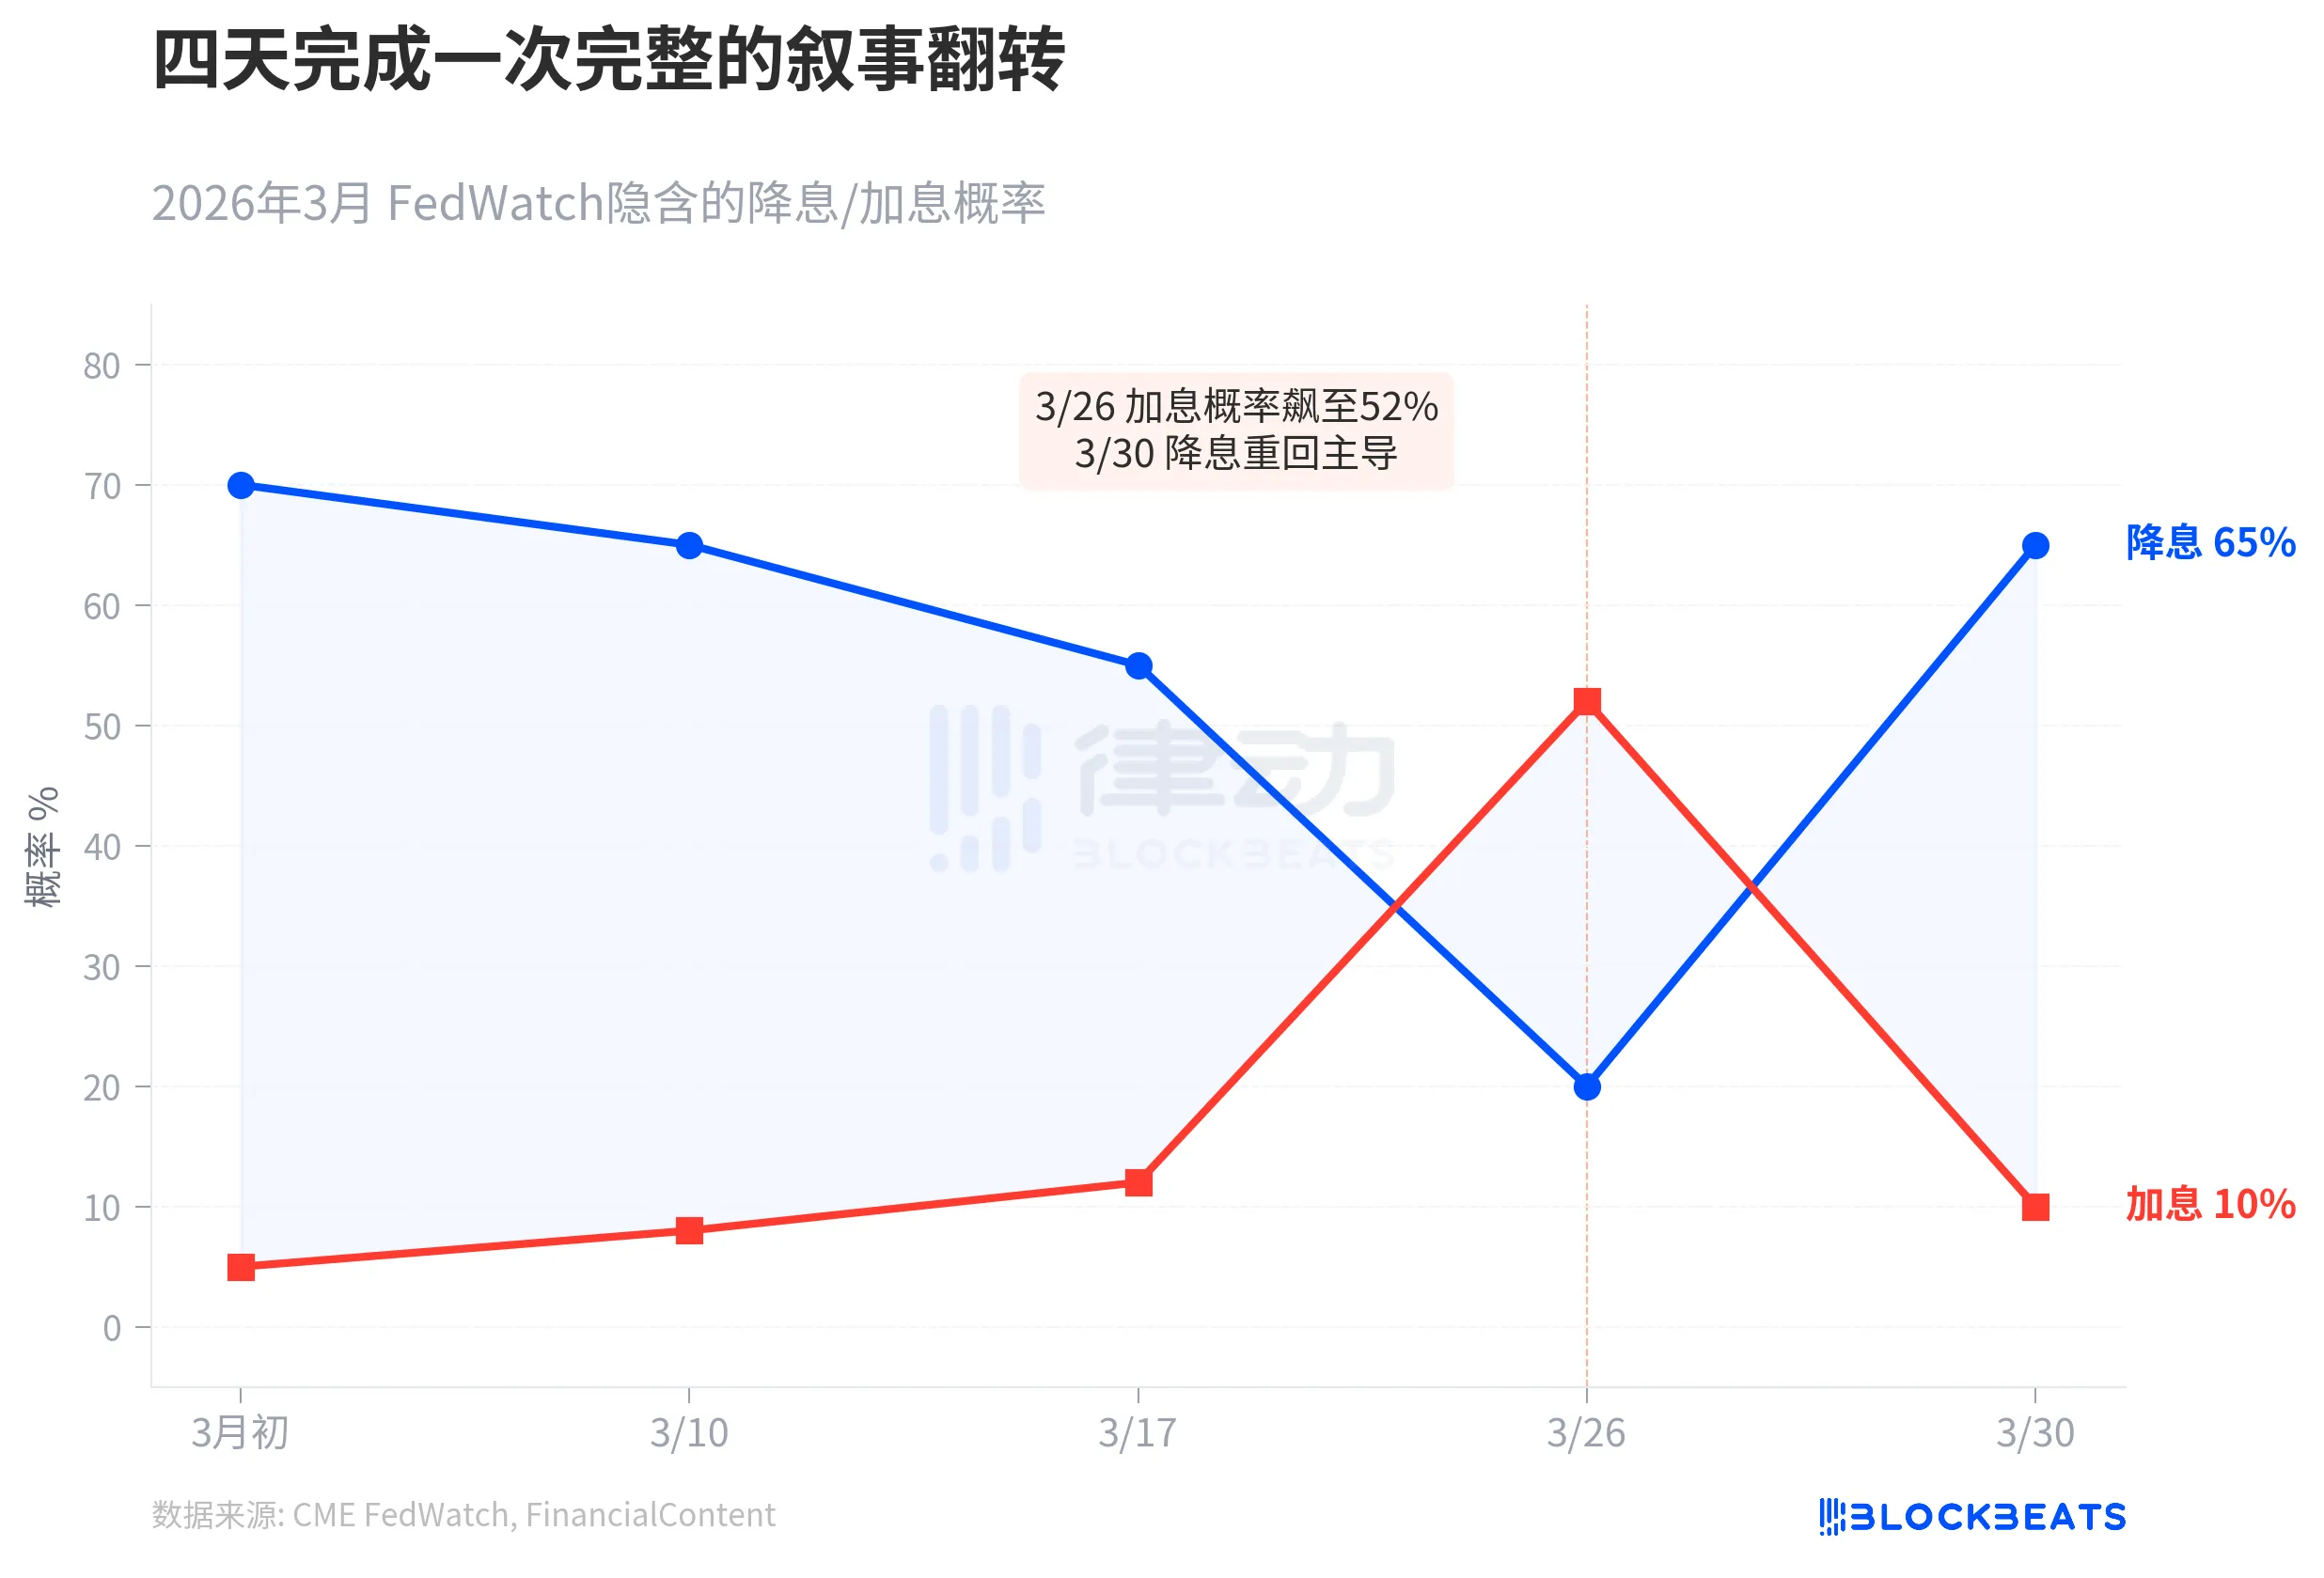
3월 초에 CME FedWatch는 시장이 연준의 금리 인하를 연쇄적으로 3회 예상하며, 6월에 인하할 확률이 70%임을 나타냈습니다. 그러나 이후 원유가 계속 상승하자, 3월 26일 미국 수입물가지수가 1.3% 상승하며, 미 연방준비제도이사회(Fed) 후보 주재원 Kevin Warsh는 중립금리가 더 높을 수도 있다고 시사했습니다. 이날, 연내 인하 확률은 52%로 급등하고, 10년 만기 국채 금리가 4.35%까지 치솟았습니다. FinancialContent는 이 날을 "대호도회(鷹派)의 대전환"으로 정의했습니다.
그로부터 4일 후, 이야기는 완전히 뒤바뀌었습니다. 3월 30일 소비자 신뢰지수가 대폭 하락하고 제조업이 의외의 축소를 나타내며, 10년 만기 국채 금리가 3.92%로 폭락했습니다. FinancialContent에 따르면 시장은 5월에 연준이 비관적인 방향으로 회전할 확률이 65%로 상승했습니다. 골드만삭스는 시장이 금리 인상 방향으로 잘못 거는 중이라고 밝혔습니다. 파월은 이날 하버드 대학교에서 학사생들에게 "아직은 전쟁 충격을 무시할 때가 아니라고 할 결정할 때가 아직 오지 않았다."고 말하였으나, "인플레이션 기대의 닻이 되는 것이 중요하다"고 강조했습니다.
Axios의 보도에 따르면, 파월의 발언은 시장에서 다음과 같이 해석되었습니다: 연준은 인플레이션에 대항해 금리를 인상하고 싶지 않으며, 경기를 구원하기 위해 긴박하지도 않으며, 대기하고 있다. 이번 공급 충격이 일시적인 것인지 영구적인 것인지를 지켜보려고 하는 것인지. 그러나 채권시장은 더 기다릴 수 없어합니다.
역사를 참조하면, 시트리그의 전략가 McCormick은 가장 솔직하게 이렇게 말했습니다: "앞으로는 스태글플레이션이고, 채권에게도, 주식에게도 이로운 상황이 아닙니다."
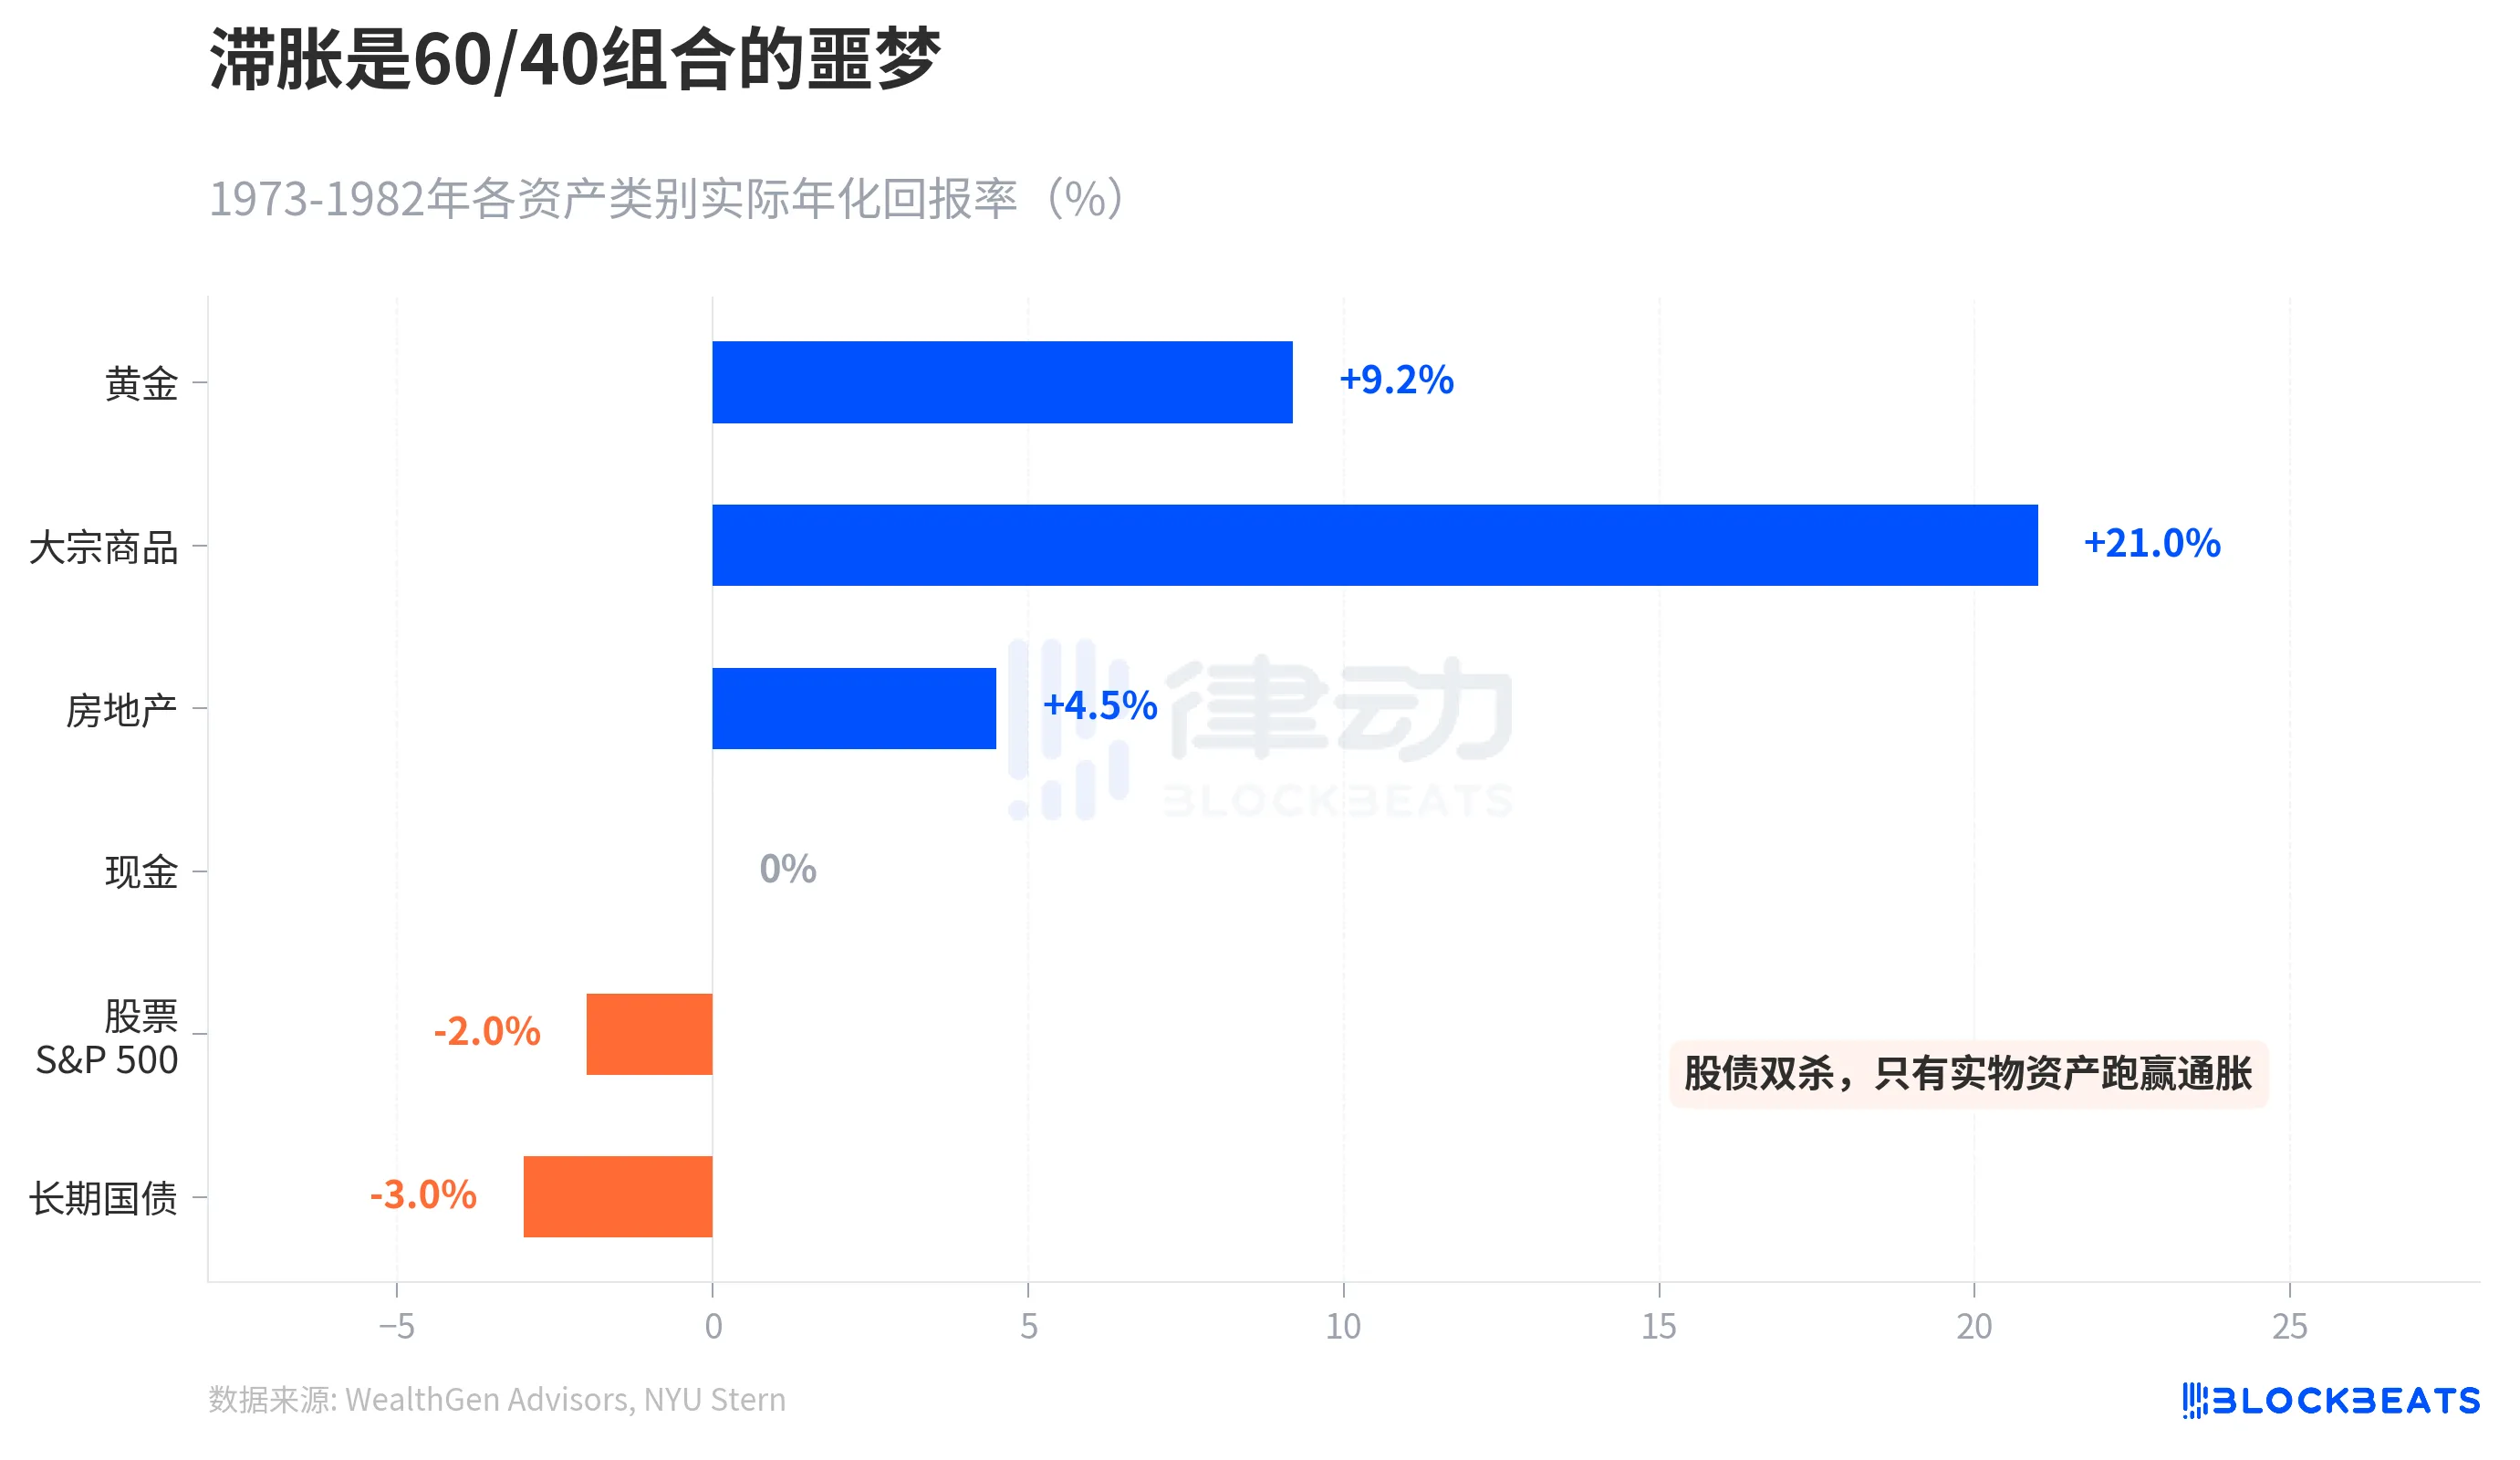
1973년부터 1982년까지의 대규모 스태글플레이션은 자산 수익 목록을 제시했습니다. 금의 실질 연 평균 수익은 +9.2%, 상품 지수(S&P GSCI)는 10년간 586% 상승했고, 부동산은 +4.5% 상승했습니다. 반면 S&P 500 지수의 실질 연 평균 수익률은 -2%, 장기국채는 -3%입니다. 뉴욕대 스턴 역사 데이터에 따르면 1979년 장기국채의 1년 수익은 -8.6%에 달했습니다.
전통적인 60/40 투자 포트폴리오(60% 주식 + 40% 채권)는 스태글플레이션 속에서 씹히게 됩니다. 인플레이션에 맞설 수 있는 것은 실물 자산뿐입니다. Societe Generale은 4월 브렌트유의 평균 가격을 125달러로 예측하며, "믿을 수 있는 정점"은 150달러까지 상승할 것이라고 말했습니다. 골드만삭스는 조금 덜 열악한 예측으로 4월 평균 가격을 115달러로 예상하되, 호르무즈 해협이 6주 안에 통항이 복원될 것이라는 가정 하에 연말에는 80달러까지 하락할 것이라고 언급했습니다.
채권 시장은 이미 모두를 위해 선택을 했습니다. 인플레이션과 불황 사이에서, 그것은 불황에 베팅했습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사