IOSG: 소비자급 암호화폐 글로벌 조사 - 사용자, 수익 및 트랙 분포
원문 제목: 《IOSG 주간 브리프 | 소비자급 암호화폐 글로벌 조사: 사용자, 수익 및 트랙 분포 #322》
원문 작성자: Joey Shin, IOSG Ventures
요약
암호화폐 산업은 매일 사용자가 부족하다고 말하지만, 데이터는 실제로는 이와 다릅니다. 소비자급 암호화폐의 활발한 사용자는 이미 수백만 명에 이르렀으며, 그들은 실리콘밸리나 뉴욕의 시야 안에 있지 않습니다. 이들은 매일 Coins.ph(1800만 사용자), MiniPay(420만 주간 활성 사용자), Lemon Cash(아르헨티나 앱 순위 1위) 등을 사용하며, 그러나 영어 언론은 거의 보도하지 않았습니다.
반면에, 서양 VC들이 매일 논의하는 프로토콜들은 하루 활동이 Tron의 그림자 청산 네트워크 한 시간 만큼도 미치지 못합니다.
일곱 가지 핵심 결론: 암호화폐의 사용자 문제는 본질적으로 지리적인 문제이며; Tron은 가장 중요한 소비자급 공중망이지만, 뉴욕과 SF에서는 아무도 이야기하지 않습니다; 온체인 전자상거래는 거의 존재하지 않습니다; 가장 큰 예측 시장은 중앙 집중식입니다; 수익과 사용자 수는 종종 반대로 움직입니다; 영구 DEX 전쟁은 이미 끝났습니다; 실제로 수익을 창출하는 소비자급 암호화폐 회사는 실제로 존재합니다—단지 DeFi처럼 보이지는 않을 뿐입니다.
지급 및 새로운 은행: 사용자는 이미 존재했지만 VC의 시야 안에 없었습니다
일반 인식: 암호화폐는 주류로 진입해야 하며, 다음 10억 사용자를 유치하고자 합니다. 지갑 UX는 병목 현상입니다.
데이터 표시: 다음 10억 사용자는 이미 존재하며, 가장 큰 병목 현상은 고객 확보가 아니라 실현입니다.
먼저 기존 규모를 살펴봅시다. 텔레그램 지갑은 1.5억 등록 사용자를 보유했다고 주장하며(검증되지 않음—낮은 신뢰도), 이 숫자는 일단 제외하겠습니다. 검증된 데이터만 봐도 사용자 기반은 이미 매우 규모가 큽니다:
Coins.ph는 필리핀에서 1800만 명의 확인된 사용자를 보유하며, 대부분 Tron의 USDT 트랙에서 운영됩니다. MiniPay는 Opera의 Celo 모바일 스테이블코인 지갑으로, 2026년 3월까지 1400만 등록 사용자, 주간 활동 USDT 사용자 423만, 월 거래 금액은 1.53억 달러, 체인 상 활동은 1년 비교로 506% 증가했습니다(높은 신뢰도—테더/오페라/Celo의 공동 공개정보)。
Chipper Cash은 아프리카 9개국에서 700만 명의 사용자를 보유하며 최근 운영자금 유출을 달성했습니다. Lemon Cash의 다운로드 건수는 540만 건으로, 아르헨티나와 페루에서 금융 앱 중 1위를 기록했으며, MAU는 2021년 이후 4배로 증가했습니다. Paga는 나이지리아에서 연간 거래 규모가 17조 나이지라를 처리했으나 암호화 관련 비중은 알려지지 않았습니다(중간 신뢰도).
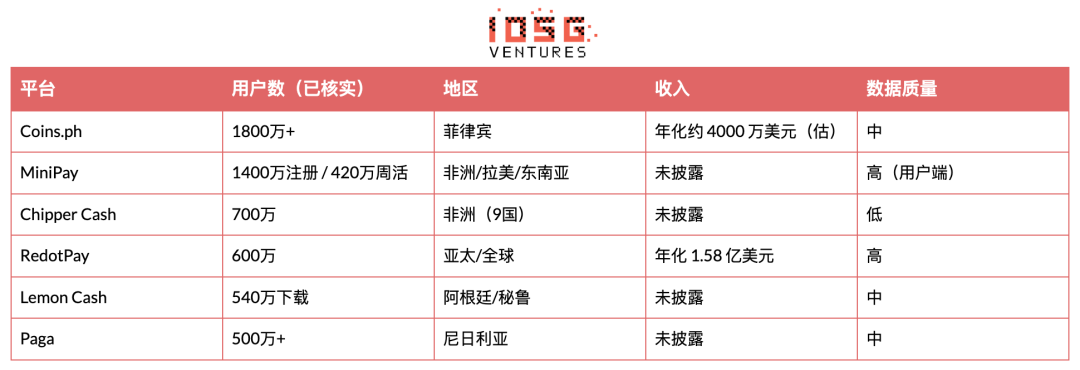
현재 규모와 수익을 동시에 확보한 유일한 결제 업체는 RedotPay입니다 : 600만 명의 사용자, 연간 수익 15.8억 달러, 연간 거래액 100억 달러로, 시드 라운드 이후 16배 평가 상승을 달성했습니다(높은 신뢰도 — The Block, CoinDesk, 회사 공개).
RedotPay의 비즈니스 모델은 아시아 태평양 지역을 대상으로 하는 암호화폐-법정화폐 카드 프로세서로, 거래별 커미션이 있으며, 거부 및 취소 위험이 없습니다 — 본질적으로는 암호화폐 기반의 Visa 발급 및 가맹점 수수료 필수 경로입니다. 이는 현재 소비자 수준의 암호화폐가 실질적이고 정기적이며, 인센티브 중심이 아닌 수익을 창출할 수 있음을 입증한 가장 명확한 사례입니다.
다른 수익 모델의 하이라이트는 Exodus이며, SEC 8-K 파일 공시에 따르면, 2025년 수익은 1.216억 달러(높은 신뢰도)로, 미국 주식시장에 상장되어 감사 받은 소수의 암호화폐 소비자 기업 중 하나입니다. 수익은 150만 MAU의 교환 및 스테이킹 수수료에서 비롯되며, 주식은 뉴욕 증권 거래소 미국 마켓에서 EXOD 코드로 거래됩니다.
Ether.fi의 Cash 제품은 가장 주목할만한 DeFi 원천 참가자로, 첫 해에 수익 창출에 성공하였으며, 발행량은 7만 명 이상이며, Cash는 현재 총 수익의 약 50%를 기여하며, 월 수익은 2.8백만 달러입니다(높은 신뢰도 — TokenTerminal 매일 확인). 이것은 DeFi 프로토콜이 실제 소비자 수준 제품을 만들어낼 수 있는 능력을 입증하며, 그러나 20만 명의 총 사용자는 여전히 소수 유저입니다.
신생 시장의 유저 확보 문제는 이미 해결되었지만, 수익 문제는 아직 그렇지 않습니다. MiniPay의 4백 2십만 주간 활성 사용자와 비공개(추정으로는 매우 낮다고 함)된 수익 간의 차이는 암호화폐 산업에서 가장 큰 미해결 문제 중 하나이며, 동시에 가장 큰 기회 중 하나입니다.
Margin Improvement vs. Non-Incremental Value: Fine-Tuned Screening Criteria
소비자 수준의 암호화폐 투자에 대한 일반적인 반박 중 하나는: 암호화폐는 법정화폐 솔루션에 비해 비증분적 가치를 제공해야만 비용 효과를 상쇄할 수 있다는 것입니다. 데이터는 이 테스트 주장 자체가 잘못되었음을 보여줍니다. 가장 명확한 두 데이터 포인트를 결제 부문에서 비교해보십시오. MiniPay는 M-Pesa와 같은 전통적인 이동식 통화 제품에 비해 상대적 우위를 가지며, 사용자에게는 미미한 이점만 제공합니다 — 이체 비용이 약간 저렴하고, 미국 달러 노출이 약간 넓으며, 국경을 넘어가는 서비스 범위가 약간 넓습니다. MiniPay는 주간 활성 사용자가 420만 명이며, 수익은 거의 없습니다. RedotPay는 전통적인 Visa 발급 및 가맹점 수수료에 비해 우위를 가지며, 소비자 경험 측면에서도 미미한 이점을 제공합니다 — 카드 사용, 핫도그 구매 — 그러나 기본적인 메커니즘은 구조적으로 다릅니다: 거부 및 환불 위험이 없고, 즉각적인 국제 결제, 대리인 기관 의존 없음. RedotPay는 600만 명의 사용자로부터 연간 수익 15.8억 달러를 창출했습니다.
두 제품 모두가 작동되어 있고 PMF를 보유하고 있습니다. 차이점은 RedotPay의 'Marginal but Structural' 이점은 가격 책정 권한으로 복리화될 수 있지만, MiniPay의 'Marginal and Surface' 이점은 그렇지 않습니다. 제로 이슈백은 사용자가 주목할 수 있는 기능은 아니지만, 발급 기관에게 매 거래마다 영구적으로 포착되는 약 1.5%의 총수익 차이점입니다. 이체가 조금 더 저렴해지는 것은 사용자가 한 번만 주의를 기울이고 나중에는 더 이상 가치를 두지 않는 것입니다.
따라서 정확한 문제 선별은 '이것이 증분인가?'가 아니라 '이 경계 개선이 단위 경제의 구조적 특징에 매핑되는가?'입니다. 답변이 긍정적인 경우——이행 위험, 결제 효율, 대리 지점, 자금 효율성, 보관 비용——그렇다면 사용자 경험이 거의 변하지 않는 제품이라도 여전히 큰 사업으로 복리할 수 있습니다. 답변이 부정적인 경우, 이 제품은 수백만 명의 사용자를 확보하더라도 투자 가치가 없습니다. 소비자급 암호화폐에는 두 가지가 있으며, 그것들을 혼동시켰기 때문에 이 카테고리는 한 대의 자본을 상실했습니다.
전자상거래
보편적인 인식: 암호화폐 결제는 전자상거래에서 점차 채택되고 있으며, 시간 문제입니다.
데이터 표시: DeFiLlama에는 1만 달러 이상의 일일 프로토콜 수입이 없습니다. '거의 없음'이 아니라, 금형적인 '제로'입니다.
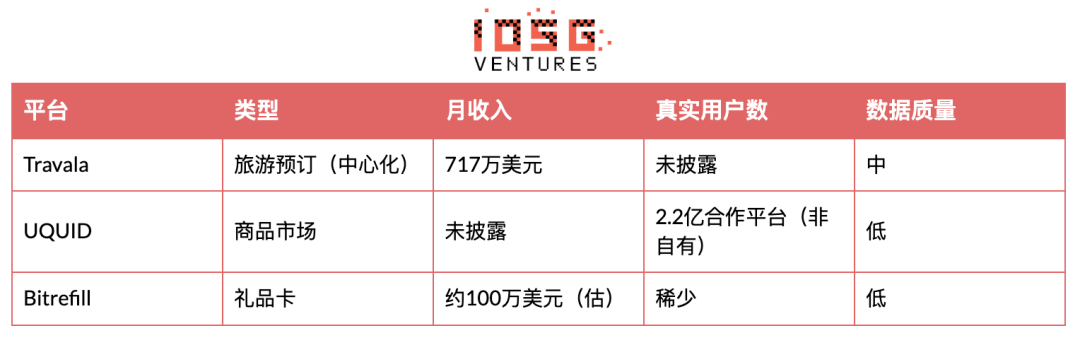
이 장에서 다루는 것은 초기 경쟁자 간의 대결이 아니라 경쟁자의 부재입니다. DeFiLlama 및 Token Terminal이 추적하는 모든 프로토콜 및 모든 회사의 공개된 개발 자료 검토 후, 우리는 기억할 만한 플레이어를 하나만 찾았습니다: Travala은 중앙 집중식 여행 예약 플랫폼으로, 2026년 2월 수입이 717만 달러(신뢰 수준 — 자체 보고서, 독립적인 검증 없음)였습니다. Travala은 프로토콜이 아니라 암호화폐를 수용하는 여행사입니다.
UQUID는 2.2억 사용자와 월 방문자 수 5000만을 주장하고 있습니다(2.2억은 실제로 Binance 등의 협력 플랫폼의 사용자를 나타낸 것이며 UQUID 자체의 사용자가 아닙니다). 제목의 숫자는 오도의 가능성이 있지만, 그 제품 카탈로그는 상당히 큽니다 — 1.75억 개의 물리적 상품, 54.6만 개의 디지털 상품 — Tron은 2025년 상반기에 거래량의 39%로 2배 증가하여, 54%의 거래가 USDT-TRC20으로 가격이 매겨졌습니다. 그러나 공개된 수입 데이터가 없으며 사용자 수도 의심스럽습니다.
기프트 카드 및 상품권 서비스 업체 Bitrefill의 월 수익은 약 100 만 달러입니다 (신뢰 수준 낮음 - Growjo 추정, 지금까지 정확하지 않음). 이외에 주목할만한 온체인 전자 상거래 프로토콜은 없습니다.
실제로 존재하는 것은 Tron USDT 트랙을 따라 작동하는 그림자 전자 상거래 경제입니다 - 하지만 이는 P2P이고 완전히 비공식적입니다. Coins.ph는 해외 필리핀 송금을 처리하며 자금은 소매 소비로 유입됩니다. 나이지리아의 P2P 생태계는 연간 OTC 상담 및 달러 저축 계좌를 통해 590 억 달러의 암호 거래 규모를 유도합니다 (Chainalysis 기사), 부족한 은행 시스템의 대안 역할을 합니다. 아르헨티나에서는 SUBE 대중교통 충전이 Tron USDT 및 현금 OTC 채널을 통해 이루어집니다. 베트남 프리랜서들은 TRC-20 USDT로 급여를 받고 지역 P2P 네트워크를 통해 환전합니다.
이는 실제 경제 활동입니다 - 하지만 이는 전자 상거래 인프라가 아닙니다. 어떤 프로토콜도 이러한 일부를 정확히 포착하지 못했습니다. 암호 기반의 전체 전자 상거래 스택 - 상품 선택, 체크아웃, 보관, 이행 추적, 분쟁 해결, 포인트 - 거의 모두 공백입니다.
이러한 수요 중 규정 준수 후 얼마나 남을까요?
이것을 암호화의 가장 큰 제품 결핍으로 선언하기 전에, 보다 어려운 질문에 먼저 답해야 합니다: 기존 수요 중 구조적인 수요가 얼마나 있고 규제적 요법이 얼마나 있는지? 정직한 판단은, 대부분이 규제적 요법입니다.
오늘날 Tron-USDT 전자 상거래 트랙 상의 메인스트림 사용 사례는 세 가지 유형으로 나뉩니다: 자본 통제 지역 (아르헨티나, 베네수엘라, 나이지리아) 사용자들의 달러 노출 수요 - 이러한 사용자들은 전통적인 경로로 합법적으로 달러를 소유할 수 없습니다; 부가가치세, 판매 세, 수입 관세의 회피, 특히 디지털 상품 및 상품권에서 - 세무 당국은 구매자 신분을 확인하기 어려움; 그리고 국경을 넘어은행 통제를 우회하는 프리랜서 및 일용직 지불 - 주로 베트남, 이란 및 아프리카 지역 일부에서 일어납니다.
UQUID의 상품 목록은 주로 상품권, 통화 충전 및 디지털 상품에 치우쳐 있습니다 - 이러한 범주들이 존재하는 이유는 불투명한 암호 잔고를 사용 가능한 법정 동등물로 변환하고 거의 신분 마찰이 없기 때문입니다.
이는 투자 논점에 매우 중요합니다, 왜냐하면 규제적 요법 수요는 규정 준수 아래에서의 생존율에 큰 차이를 보입니다. 국내 부가가치세 및 세무 회피 수요는 상인 단계에서 강제로 KYC가 이루어지는 그 순간 제로로 돌아갑니다 - 이러한 사용자들은 더 나은 결제 경험을 위해 지불하는 것이 아니라 "세금 번호가 없음"을 위해 지불하며, 세금 번호가 요구되면 가치가 즉시 소실됩니다. 환율 통제 회피 수요는 근본적인 문제 (아르헨티나의 자본 통제, 나이지리아의 나이라 통제, 베네수엘라의 볼리바르)가 구조적이며 장기적으로 존재하기 때문에 조금 더 오래 지속됩니다.
하지만 이러한 요구를 충족하는 플랫폼은 원하는 거래소에서 합법적으로 운영할 수 없습니다. 그들은 성장할 수 있지만 등록할 수 없으며 가격 책정 자금을 조달할 수 없으며 지역 금융 테크 발행 사와 협력할 수 없습니다. 이러한 협력이 그들에게 요새를 제공하는 핵심입니다.
규정 준수로 살아남을 수 있는 기회는 좁지만 실제입니다.
전통적인 국제 결제의 느린 또는 비싼 교차 국가 상인 결제—— 라틴 아메리카에서 아시아로, 아프리카에서 어디로든, 프리랜서 대금 결제—— 모든 규제 제도에서 운영이 가능합니다, 왜냐하면 근본적인 가치 주장은 "스위프트 구조보다 저렴한 트랙인 안정화폐"임을 강조하기 때문이며 "안정화폐가 규칙을 피할 수 있도록 도와준다"는 것이 아닙니다.
B2B 결제 또한 서로 다른 사법 관할권 간 소기업의 결제에 속합니다. 국제적인 디지털 서비스의 상인 결제 또한 동일합니다.
따라서 "5조 달러 규모의 글로벌 전자상거래"라는 개념은 이 기회에 대한 잘못된 프레임워크입니다. 투자 가능한 영역은 실제로 2000억 달러에서 4000억 달러의 국제 B2B 및 프리랜서 지불 시장에 더 가깝습니다——그 가치 주장은 회색 지대에서 합법적인 시장으로의 전환을 통해 달성할 수 있습니다. 서양 소비자를 대상으로 하는 국내 암호 결제는 대부분 "암호화폐 결제"가 상상하는 것과는 다르며 결코 이 기회도 아닙니다.
이 카테고리에서 승리하는 프로토콜은 "안정화폐 버전의 Wise"와 같은 모습을 띤다고 할 수 있으며 "Shopify의 암호화된 버전"이 아닙니다. 투자자들에게 중요한 질문은 어떤 팀이 살아남는 시장을 구축하고 있는지이며, 어떤 팀이 곧 사라질 시장을 대비하고 있는지입니다.
스펙율 (Spec-yield) : 영원한 전쟁은 이미 끝났다
일반적으로 인식 : 탈중앙화 스펙율은 경쟁이 치열한 시장이며, dYdX, GMX 등이 Hyperliquid와 시장 점유율을 놓고 경쟁하고 있다.
데이터 표시 : Hyperliquid가 이미 우승했습니다. GMX와 dYdX는 경쟁자가 아니라 말기의 프로토콜입니다.
Hyperliquid는 현재 온체인 스펙율 장소의 미결 제계약의 70% 이상을 통제하고 있으며, 월 네임드 거래량은 1050억 달러이며, 3월에만 수수료가 5880만 달러에 이르렀으며, 연간화된 총액은 6.4억 달러를 웃돕니다 (높은 신뢰도 — TokenTerminal, DeFiLlama, Dune). 최근 기간에는 수수료가 56% 증가했습니다. Hyperliquid는 이미 8억 달러 이상의 HYPE를 버틔해서 토큰 값 캡처가 빈 말이 아닌 소수의 프로토콜 중 하나입니다.
비교 대상. GMX의 일일 수익은 5,000 달러이며 일일 활동량은 약 500 명입니다. dYdX의 일일 수익은 1만에서 1.3만 달러이며 일일 활동량은 1,300 명입니다. 수수료는 전년동기대비 84% 감소하였습니다. 이것은 더 이상 경쟁 중인 사람이 아니라, 이미 수학적으로 종료된 프로토콜입니다.
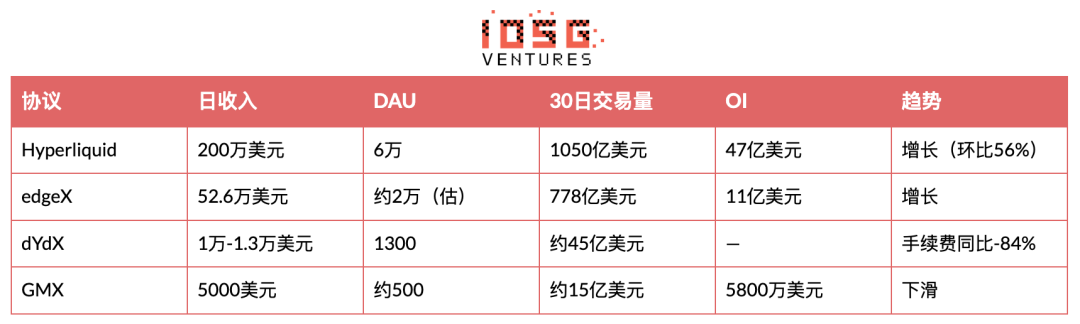
edgeX의 데이터가 주목할만한 가치를 가지고 있습니다: 최근 30일 수수료는 14.7백만 달러이며 수수료 보유율은 73%이며 StarkEx ZK-rollup 위에서 운영됩니다. 이전 데이터셋에서 집계 오류가 있었는데, 초기에 250만 달러로 표시되었으며, 수정 후, edgeX는 매출 순위에서 온체인 퍼픽터 컨트랙트 상의 두 번째 자리에 안착했습니다 (고신뢰 - TokenTerminal의 매일 확인함). edgeX가 성장을 유지할 수 있을지 또는 GMX/dYdX의 옛길로 빠질지가 아직 이 부문에서 대답하지 못한 유일한 문제입니다.
Hyperliquid은 분석적으로 살펴볼 가치가 있습니다. 그 이유는 그들의 승리가 더 나은 거래 사용자 경험으로부터 오는 것이 아니라 GMX나 dYdX와의 주문 실행 차이에 실제로 있지만 이것은 주변적인 차이입니다. 그들의 승리는 유동성 심도, 상장 속도 및 브랜드에서 나왔습니다.
일단 온체인 유동성이 한 곳에 집중되면 네트워크 효과는 거의 동요하지 않습니다: 거래자들은 스프레드가 가장 좁은 곳으로 이동하며, 스프레드가 가장 좁은 곳은 거래량이 가장 많은 곳이며, 거래량은 다시 거래자가 위치한 곳으로 돌아갑니다. 영속적인 DEX 부문은 이미 먹튀 상황을 뛰어넘었으며, 이 부문에서 Hyperliquid의 대상으로서 자본을 투자하는 것은 돈을 태우는 것과 같습니다.
예측 시장: 이것은 부문 선택에 관한 이야기이며, 탈중앙화에 관한 이야기가 아닙니다
검토할 가치가 있는 또 다른 투기 부문은 예측 시장이며, 주류 서사는 Polymarket가 체인상 예측 시장을 검증했다는 것입니다. 데이터는 다른 이야기를 말합니다 — 그리고 이 이야기의 교훈은 본질적으로 탈중앙화와는 무관합니다.
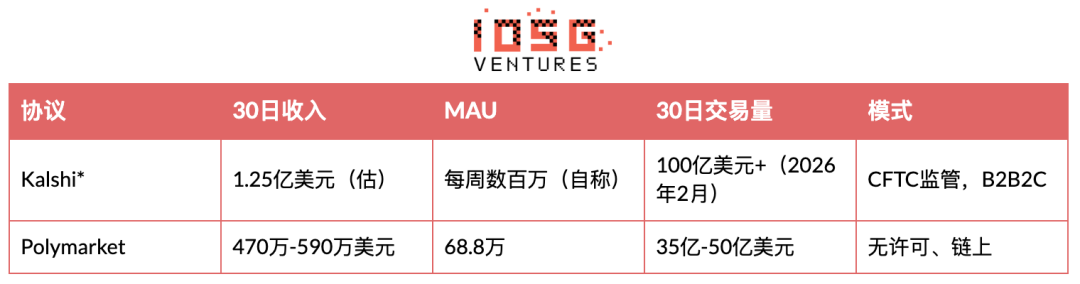
· Kalshi는 오프체인/클래스 CEX입니다. 비교 자체가 통찰력을 제공합니다.
보고에 따르면 (고신뢰), 2026년 3월까지 Kalshi의 연간 수익은 15억 달러이며, 평가액은 220억 달러에 이릅니다. 2026년 2월만으로도 100억 달러 넘는 거래량을 처리하며, 6개월 간 거래량이 12배 증가하였습니다. 스포츠 베팅이 전체 수익의 89%를 기여하였습니다. 온체인 대체품인 Polymarket의 월 수익은 470만에서 590만 달러이며 MAU는 68.8만 명입니다. Kalshi의 월 수익은 대략 Polymarket의 25배입니다.
게으른 설명은 Polymarket이 UX 문제를 가지고 있다는 것입니다. 대부분의 제품 측면에서 볼 때, Polymarket은 더 나은 방향으로 구축된 측면입니다 — 주문서가 더 깔끔하고, 결제가 빠르며, 거래자 경험은 Kalshi보다 더 성숙합니다. UX로는 25배의 수익 차이를 설명할 수 없습니다. 말하는 Polymarket이 "아직 요금 부과가 시작되지 않았다"는 변명은 오히려 상황을 악화시킵니다. 만약 Polymarket이 어떠한 수수료도 부과하지 않은 상황에서 25배나 밀렸다면, 실질적인 수입 잠재력의 격차는 표면상의 숫자보다 훨씬 더 크겠지요.
진정한 설명은 카테고리 선택, 유통 채널 및 사법 관할 지역—이 세 가지는 탈중앙화와는 전혀 관련이 없습니다.
Kalshi는 스포츠를 선택했습니다. 스포츠는 고빈도, 대중화되고, 구조적으로 자주 발생하는 카테고리입니다: 매주 매일 매년 베팅 기회가 있고, 규칙이 널리 이해되며, 관객이 새로운 시즌과 함께 자기 자신을 갱신합니다. Polymarket은 자신을 정치 및 이벤트 시장에 위치시켰습니다 — 이러한 시장은 분산되어 있으며, 선거주기에 의존하며, 구조적으로 저주파입니다. 2024년 대선을 위해 Polymarket에 온 사용자는 2026년 3월에 돌아올 이유가 없습니다.
Kalshi의 사용자를 위해 NFL이라는 Polymarket 사용자는 매주 일요일마다 이유가 있습니다. 주기적인 참여는 유동성을 위해 복리로 작용하며, 유동성은 스프레드를 위해 복리로 작용하며, 스프레드는 더 많은 사용자를 위해 복리로 작용합니다. Polymarket은 회전목마의 잘못된 끝에 서 있습니다.
두 번째 요인은 유통입니다. Kalshi는 B2B2C 모델을 채택하여 주문서를 중개사 플랫폼, 금융 기술 애플리케이션 및 협력사 통합에 연결했고, 사용자 직접 대상 마케팅에 의존하지 않았습니다. Polymarket은 DTC만을 수행하며, 모든 활발한 거래자는 전체 마케팅 비용을 부담해야 합니다.
가장 중요한 것은, 미국 내에서 CFTC 규제를 받으며 합법적으로 운영되는 Kalshi는, Polymarket은 — 2022년 동일한 기관과의 합의를 이룬 이후 — 미국 사용자에 대해 완전한 지역 차단을 실시했습니다. 최대 규모의 영어 예측 시장 타깃은 구조적으로 온체인 제품으로 이루어질 수 없습니다. Kalshi는 실행 면에서 뿌리를 내린 것뿐만 아니라;이는 법적으로 Polymarket이 진입이 금지된 시장을 보유합니다.
예측 시장 프로젝트를 평가하는 데 중요한 교훈이 매우 구체적입니다. 올바른 조사 질문은 다음과 같습니다:
(1)선택한 카테고리의 참여 빈도는 어떻게 되는가;
(2)프로젝트가 B2B2C 유통 경로를 갖고 있는가, 아니면 직접 고객을 확보하는가;
(3)최대 이용 시장에서의 규제 태도는 어떠한가.
결과에 분께선 탈중앙화 정도가 기본적으로 영향을 미치지 않습니다. Polymarket은 25대1로 질 건 나머지는 뒤에 있습니다.이름 분류를 잘못 선택했고 배포 모델과 관할관할 원인은 순서대로 중요하다고 말할 수 있습니다.
이 장의 결론
스펙 숏은 두 가지 포인트가 있습니다:
(1)이미 우승자가 결정된 범주는 실제로 우승자를 결정했으며, 자본은 더 이상 그 곳으로 투자해서는 안 됩니다;
(2)우승 기업이 결정된 기작은 탈중앙화, UX 또는 토큰 경제 모델이 아닙니다. 영원히유지되는 중요성은 유동성적 중심, 예측 시장은 범주 선택 및 유통에 의존합니다.
두 가지 결론은 모두 DeFi 멀렛 명제를 가리킵니다. 가장 방어적인 소비자측 포지션은 암호화된 원본 배경을 합법적인 프런트 엔드로 포장하는 것입니다. Ether.fi Cash는 현재 가장 깨끗한 사례입니다. CrediFi와 다음 세대지불 관련 제품들도 동일한 패턴입니다.
안정화폐 인프라: 트론은 가장 중요한 소비자급 공공체인입니다만, 그것에 대해 아무도 이야기하지 않습니다.
일반적인 인식: 이더리움 L2와 솔라나가 주요 소비자급 공공체인이지만, 트론은 주로 저렴한 전송에 사용되는 오래된 네트워크입니다.
데이터 표시: 트론의 월별 안정화폐 거래량은 6조 이상의 미 달러입니다. -비자와 유사- 1430만 MAU, 7280만 USDT 소유자, 정상적인 0.2~0.3 배의 안정화폐 속도비 -이는 그들의 활동이 지불이고 투기가 아님을 입증합니다. 트론에는 미분류의 프로토콜 섀도 경제가 있습니다. 서양 매체들은이에 대해 아무것도 다루지 않습니다.
이것은 놀랄 만한 숫자입니다.트론의 USDT-TRC20 공급액은 864억 달러입니다. 월 전송량은 6조에서 13.5조 달러 입니다. (하한은 높은 신뢰도를 가지고 있습니다-TronScan, TokenTerminal, 상한은 순환에 포함된 거래량 입니다.)2026 년 3 월 29 일 하루 전송액은 4490억 달러를 기록했습니다.네트워크는 일일 거래를 200만 건 이상 처리하며 1380만 MAU를 보유하고 있으며, 그 중 80%가 1000달러 미만의 거래였고, 그 중 60% ~ 70%는 100달러 이하의 거래였습니다. 이것은 소매 지불 네트워크이며, 고래 주도의 결제 계층이 아닙니다.
속도 지표는 중요한 분석 신호입니다. 트론의 USDT 속도는 0.2~0.3 배로, 트론 상에서 평균적으로 각 1달러 USDT가 약 3~5개월에 한 번씩 순환한다는 것을 의미합니다. 투기적인 공공 체인과 비교하면, 속도는 10배 이상으로 올라갈 수 있습니다. DeFi 프로토콜, 레버리지 포지션, 그리고 Launchpad 사이를 빠르게 순환합니다. 트론은 안정적이고 느린 속도로 지불 트랙을 특징으로 합니다: 돈이 들어오고, 현실 세계 거래 한 번에 사용되고, 그 이후에는 지갑에 남아 다음 청구서나 송금을 기다립니다. 트론 상에서 상위 10개의 USDT 소유주만이 공급의 8.7%를 통제하고 있습니다—소매 분포가 넓고 중앙 집중화가 없다는 것을 나타냅니다.
다음으로는 그림자 경제입니다. 우리는 TronScan의 감사를 통해 표시되지 않은, 상당한 수익을 창출하지만 전혀 영어 문서가 없는 프로토콜들을 식별했습니다:
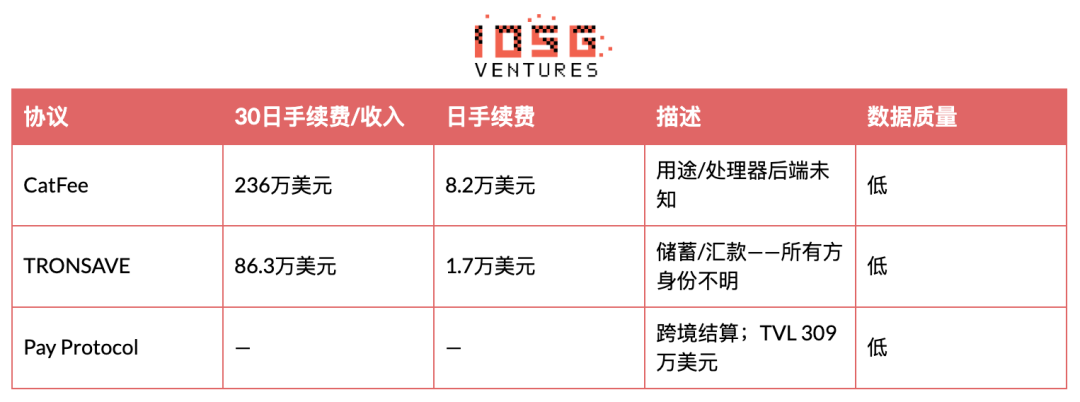
CatFee는 일일 수수료가 82,000달러입니다. 서구 암호화 미디어에서는 이것이 무엇인지 알 수 없습니다. TRONSAVE는 월 수입이 863,000달러이며, 모든 당사자 신분이 확인되지 않았습니다. 이러한 프로토콜은 베트남 P2P 네트워크, 나이지리아 OTC 거래소, 필리핀 송금 채널, 그리고 라틴 아메리카 현금 통로의 그림자 경제에서 작동합니다. 우리는 매일 수십억 달러의 자금이 이러한 표시되지 않은 결제소를 통해 유동되고 있다고 추정합니다—다이내믹 주소, 대리 결제, 그리고 프리랜서 결제 인프라, 사실상 전통 금융 시스템에서 배제된 사람들을 위한 은행 시스템의 역할을 합니다.
Celo는 이 카테고리에서 가장 빠르게 성장하는 공공 체인으로, MiniPay와 Tether의 통합에 의해 완전히 주도되었습니다. 독립 사용자 수가 506% 증가했으며, 지갑 총 수는 12.6백만개며, 2025년 12월 거래액은 1.53억 달러입니다(높은 확신도). 하지만 그 크기는 여전히 트론의 일부에 불과합니다.
이더리움은 여전히 기관 정산 트랙입니다—높은 수수료로 소매 사용을 제한합니다. 솔라나의 Stablecoin 활동은 거래와 Launchpad 트래픽에 의해 주도되며(pump.fun, Jupiter, Meteora), 지불이 아닙니다. BNB 체인은 월간 Stablecoin 거래액이 600억 달러이며, 주로 CEX 정산입니다. TON은 변동요인입니다—텔레그램 지갑 통합은 대규모 등록 수에 이를 가져왔지만, 참여 심도는 여전히 불분명합니다.
종합: 규제적 아빠리 수명주기와 DeFi 머ullet
이번 조사에 따르면 모든 성공적인 소비자급 암호화폐 카테고리는 동일한 곡선을 거쳤습니다. 규제적 아데닌에서 시작하여 회색 지대에서 자본과 사용자를 축적하였으며, 규정 준수에 대한 압박 사건을 겪거나 겪지 못했으며, 이런 과정을 거쳐 합법적인 금융 인프라가 되었습니다. 오늘날 실질적인 수익을 창출하는 프로토콜 및 기업들은 이러한 수명 주기의 다른 단계에 있으며, 그들의 위치는 투자의 위험 및 수익 곡선을 결정합니다.
단계 1——회색 지대 출시. 어떤 프로토콜이나 서비스가 나타나 전통 금융이 무시하거나 대응할 수 없는 문제를 해결하며, 대부분의 경우 일정한 규제 제약 때문입니다. 사용자 그룹은 작고 기술적이며, 법적 모호성을 감수할 수 있습니다. 이윤율은 매우 높으며, 규제적 리스크가 수수료에 가격화됩니다. 꼬리 리스크는 무한입니다. 오늘날의 예시: Tron 상의 명시되지 않은 섀도 클리어링 하우스 (CatFee, TRONSAVE), 나이지리아 P2P USDT 거래소, 그리고 초기의 pump.fun, NFT, 심지어 초기의 Hyperliquid.
단계 2——사용자 및 자본 축적. PMF가 명확해집니다. 거래량이 증가하고, 사용자들은 핵심 기술 집단 외부에서 오게 됩니다. 서양 언론이 주목하기 시작하지만, 규제 조치는 아직 이루어지지 않았습니다. Tron의 USDT 생태계는 오늘날 이 단계에 있습니다 — 1430만 MAU, 월 거래량 6조 달러 이상. 2024년의 pump.fun, 2024년 대선 사이클의 Polymarket, 그리고 현재의 Hyperliquid도 이 단계에 있습니다.
단계 3——규정 준수 전환. 한 번의 압박 사건 — 소송, 집행 조치, 합의 또는 자발적 규제 의사소통 — 이 프로젝트들이 합법화, 파편화 또는 사망을 선택하게 합니다. 이 단계는 분산이 가장 크고, 투자적으로 가장 분석 가치가 있는 단계입니다. Polymarket의 2022년 CFTC 합의, pump.fun의 5억 달러 소송, 그리고 미래의 해안역 완전연속 사이트를 위한 집행 조치는 여기에 속합니다. 대부분의 프로젝트들은 이 단계를 완전히 통과하지 못합니다.
단계 4——합법 경제. 이 부분에서 넘어온 부분은 영구적이고 감사 가능하며 자금을 조달할 수 있습니다. 수익은 이제 비달러 프로젝트 평가가 아닌 금융 기술 가치에 따라 가치가 평가됩니다. Kalshi(CFTC 규제, 220억 달러 가치평가), Exodus(뉴욕 증권거래소 미국판, SEC 제출), Circle(S-1 공시), 그리고 RedotPay(금융 기술 비교배수 기반 자금 조달) 모두 여기에 있습니다.
얼마나 그래프를 평평하게 펼쳐 놓느냐에 따라 투자 타이밍 문제가 구체화됩니다. 단계 1은 최대의 상승 공간을 제공하지만, 기관 자본에는 거의 기회가 없습니다. 하부 비즈니스는 법령 한 통으로 사라질 수 있으며, 보험은 사실상 이루어질 수 없습니다. 단계 4는 이미 충분히 가격이 형성되었습니다. 이 배수는 금융 기술의 배수이며, 비대칭성은 이미 사라졌습니다. 과거에 단계 2는 이 섹터에서 VC 수익률이 가장 높은 단계였습니다. 하지만 단계 3을 통과할 수 있는 신뢰할 만한 경로가 있어야 합니다. 단계 2의 조사 문제는 더 이상 "제품이 잘 동작하는가"가 아닙니다. 단계 2는 명백히 잘 동작합니다. 문제는 비즈니스 모델이 규정 준수에서 생존할 수 있는가입니다.
트론의 그림자 프로토콜은 이 기준을 통과하지 못합니다. 왜냐하면 그들의 존재 이유는 규제를 회피하기 위함이기 때문입니다. 만약 베트남이 Tron USDT 유동성에 KYC를 시행하면, CatFee의 일일 수수료 8.2만 달러가 즉시 사라집니다. 사용자가 지불하는 것은 실용성이 아니라 "신원이 없음"입니다. 아래에는 규정 준수 모델이 없습니다. 이것은 "PMF를 갖춘 프로토콜"과 "규제적 아비터리에만 부합하는 프로토콜" 사이의 근본적인 차이입니다. 둘 다 수익을 창출할 수 있지만, 투자할 수 있는 것은 하나뿐입니다.
DeFi 머리 헛개 명제는 바로 이 프레임워크에서 직접 유래했습니다. 같은 제품이나 다음 세대의 라틴 아메리카 FinTech가 이길 수 있는 이유는 암호화 원천을 바탕으로 규정 준수 전단을 감싼 것입니다. 사용자는 블록체인이 무엇인지 보거나 알 필요가 없습니다. 규제 당국은 일반적인 금융 기술 기업을 보게 됩니다. 프로토콜은 "가장 저렴한 트랙"의 경제를 포착합니다. 이러한 프로젝트들은 현재 토큰을 출시하지 않았습니다. 이 자체가 신호입니다: 가치 창출은 토큰 계층이 아니라 지분 계층에서 발생하며, 이번 사이클에서 승리하는 기관 투자자는 지분을 보유한 사람이 아니라 토큰 지분을 보유한 사람입니다.
이 보고서의 전체 내용에서 반복되는 세 가지 구조적 기회는 정확히 이 종합에서 유래되었습니다:
신생 마켓의 현금화 인프라 (사용자는 이미 존재하지만 수익은 아직 도달하지 않음); 국경을 넘어 B2B 및 프리랜서 지불의 전자 상거래 트랙 (전자 상거래 간극에서 생존할 수 있는 부분); 및 아직도 커버되지 않은 Tron 인접 프로토콜 생태계의 라이프사이클 단계 2. 모두 DeFi 머리 헛개 모델로 참여하기에 가장 적합합니다; 세 가지 모두 범주 선택을 보상하며 분산화 순도가 아니며, 오늘날 모두 소평가되어 있으며 서구 자본은 잘못된 계기를 여전히 보고 있습니다.
데이터 품질 부록
이 보고서의 모든 데이터에는 다음 세 가지 신뢰 등급 중 하나가 포함됩니다:
· 높음—— 여러 독립적인 소스, 온체인 확인 가능 또는 규제 기록 (예: Exodus SEC 8-K, TokenTerminal 매일 확인, Tether/Opera 공동 공시)
· 중간—— 단일 신뢰할 만한 소스, 또는 회사 보고 및 일부 독립적 확인 (예: Travala 매출 자체 보고, Coins.ph Latka 추정)
· 낮음—— 보도 자료, 확인되지 않은 진술 또는 Growjo 수준의 추정 (예: Telegram 1.5 억 등록, UQUID 22 억 사용자, Bitget 9,000만 사용자)
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사