나바르가 일반 미국인을 위해 새로운 펀드를 출시했으며, 입장 임계값은 500달러이며, 최고급 AI 기업이 투자를 완료했습니다.
실리콘밸리에서 가장 유명한 천사 투자자 나빌이 방금 새로운 펀드를 선보였습니다. 지난에 직접 투자한 400개가 넘는 기업들(Uber, Twitter, Notion을 포함)과는 다르게, 이번에는 여러분도 투자할 수 있습니다.
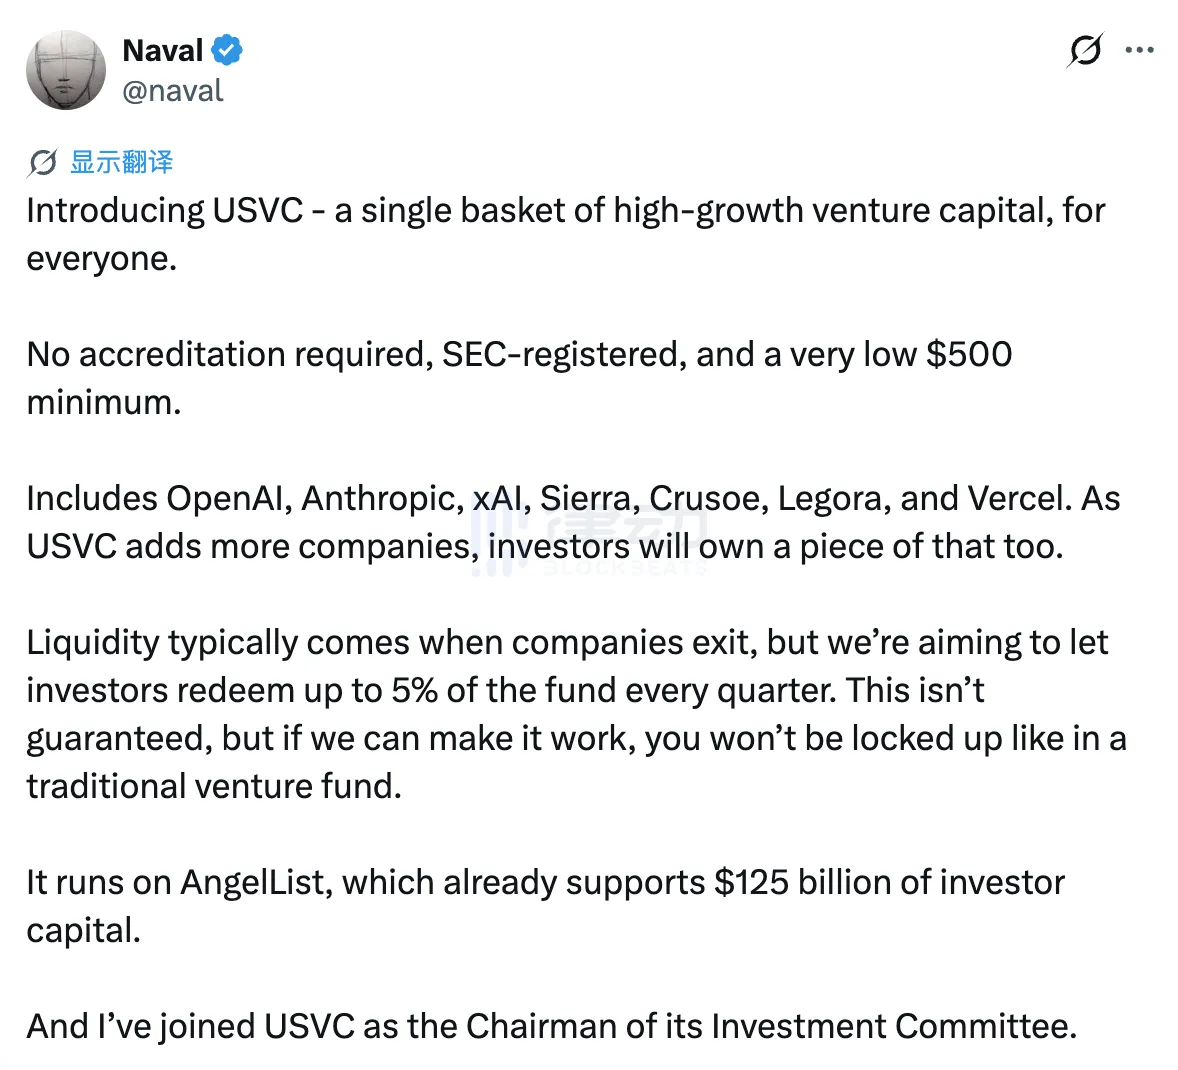
백만장자일 필요가 없고, 관계망도 필요하지 않으며, 미국 증권법적 의미에서의 '자격있는 투자자' 인증도 필요하지 않습니다. 500달러부터 투자할 수 있어, 여러분은 OpenAI, Anthropic, xAI, SpaceX의 주식을 동시에 사게 됩니다.
이 펀드의 이름은 USVC(United States Venture Capital)이고, AngelList가 구축했으며 나빌 본인이 투자위원회 의장을 맡았습니다. 어젯밤 온라인으로 공개된 후, AngelList의 공지 트윗은 275만 번 조회되었고, 나빌의 긴 트윗은 225만 번 조회되었습니다. 그들은 이 펀드에 '미국인들의 기부 펀드'라는 큰 슬로건을 지었습니다.
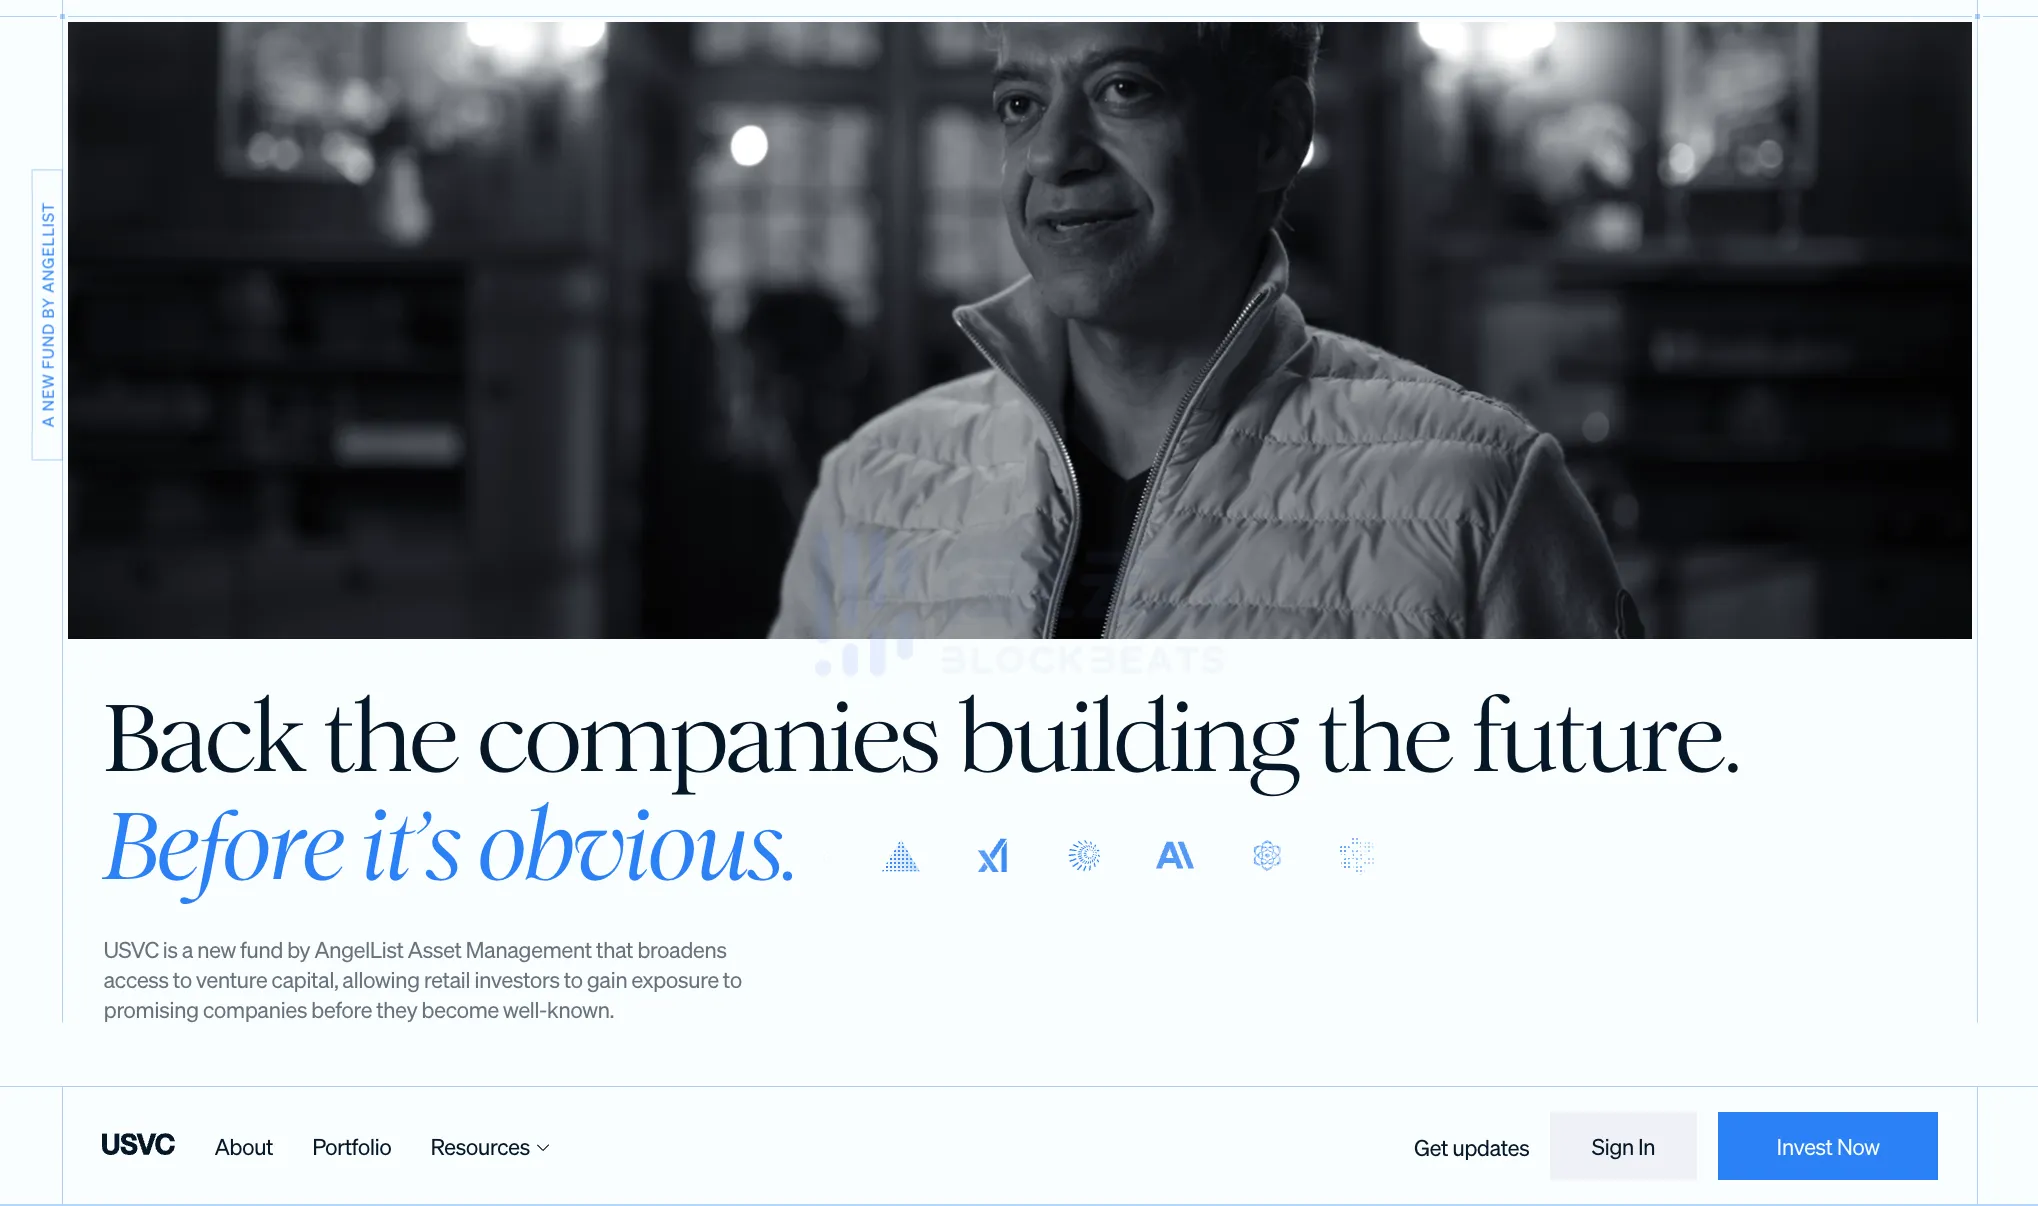
금융 평등의 진정한 영향일 수도 있겠지만, 이 바구니 속에 있는 것들은 홍보문구보다 훨씬 더 복잡합니다.
500달러로 실리콘밸리 최상위 포트폴리오에 투자하기
공개된 긴 트윗은 나빌이 직접 쓴 것으로, 그의 전통적인 글쓰기 스타일을 보여줍니다. 짧은 문장, 격언, 역사적 유추가 있습니다.
그는 16세기 대항해 시대에서 시작하여, 그리고 1980년 미국 기업의 평균 상장 연령(6세)과 오늘날의 상장 기업의 평균 연령(13세)을 비교하며, 예전에는 일반 투자자가 공개 시장에서 얻었던 성장이 오늘날 대부분이 기밀 투자로 잠겨 있다는 뜻입니다.
모든 트윗은 결국 이런운명적인 격언으로 마무리 되며, "미래에는 컴퓨터에게 무엇을 할 지 알려주던가, 컴퓨터가 당신에게 무엇을 할 지 말하게 될 것입니다. 그 거래의 잘못된 측면에 서있는 것은 원치 않을 것입니다." 나레이션은 실리콘밸리에서 마지막으로 진지하게 작성한 IPO 광고와 같이 아름답습니다.
지난 몇십 년간 미국의 비상장 시장에서 규칙은, 비상장 기업에 투자하려면 '자격있는 투자자'임을 먼저 증명해야 한다는 것이었습니다. 이 문턱으로 대부분의 일반 대중이 벤처 캐피탈 밖에 삼키어지게 되었습니다.
USVC가 이 문턱을 우회한 방법은, 직접 자신을 1940년 투자 회사법에 따른 폐쇄형 펀드로 등록한 것입니다. 이는 미국 상호 펀드와 ETF가 적용하는 동일한 법률입니다. 등록하면 펀드는 표준화된 감사, 주기적 금융 보고를 받아야 하지만, 모두에게 열려 있는 수익을 얻을 수 있으며, 자격있는 투자자 검토 없이, 그리고 매년 1099 세금 신고서를 제출하며, 개인 투자자에게는 일반적인 K-1 양식보다 훨씬 유리합니다.
USVC의 슬로건에는 하나의 숫자가 계속해서 등장합니다: 1,250 억 달러. 이것은 AngelList 플랫폼이 현재 호스팅하고 있는 누적 자산입니다. 나브알이 공동 창업한 AngelList는 2010년부터 미국 사내 투자의 기반 인프라가 되어가며, 플랫폼에는 4,500명 이상의 펀드 매니저가 활동하고 있으며, 25,000개 이상의 펀드가 운영되며, 13,000개 이상의 활동적인 스타트업을 지원하고 있습니다.
USVC의 GP Ankur Nagpal은 USVC의 트윗 스레드에서 이를 "우리의 불공평한 장점"으로 표현하며, 이를 해석하면, USVC의 선정 능력은 나브알이나 Ankur 개인의 판단이 아니라 AngelList의 데이터 흐름과 매니저 네트워크를 거르는 것에서 오는 것입니다.
Ankur Nagpal은 USVC의 일상적인 경영진으로, 그는 온라인 교육 플랫폼 Teachable의 창업자이자 지금은 USVC의 GP이며, 동시에 AngelList 내 사내 신흥 펀드 Vibe Capital의 창업 GP입니다. 나브알의 USVC 내 역할은 투자위원회 의장으로, 투자 전략을 형성하며, 일상적인 결정을 담당하고 있습니다.
컨설턴트 자리에는 몇몇 실리콘밸리의 익숙한 얼굴들이 있습니다. Cyan Banister, 전 Founders Fund 파트너, Arielle Zuckerberg, 이전 Coatue 및 Kleiner Perkins 헤지 펀드 투자 등이 있습니다. Jeff Fagnan, Accomplice 펀드의 창업자로, Carbon Black, PillPack, Whoop에 초기 투자를 한 경험이 있습니다.
이 명단 자체가 소매 투자자에게 보내는 USVC의 신호입니다: 우리는 임시로 모인 개별 투자자의 금융 제품이 아니며, 우리 뒤에는 완전한 VC 생태계가 있습니다.
덮개를 열어보면, USVC 안에는 무엇이 있나요?
USVC는 일반적인 ETF나 상장 펀드와는 구조적으로 다릅니다. 이것은 영구 폐쇄형 펀드이며, 고정된 기간이 없으며, 주식은 이차 시장에서 거래되지 않습니다.
전통적인 VC 펀드와 비교하여, 여기에는 10~15년의 잠금 기간이 없습니다. ETF와 비교하면, 주식이 어떠한 거래소에도 상장되어 있지 않으며, 가격도 이차 시장의 감정 변동을 따르지 않고 기저 기업의 공정 가치에 초점을 맞추고 있습니다.
이 구조는 "합리적으로 들리는" 수익 곡선을 제공할 수 있으며, 이는 공개 거래되는 ETF처럼 매일 이차 시장의 감정에 휘둘리지 않으며, 전통 VC 펀드처럼 자금을 10년 동안 잠그는 대신을 해줍니다.
공식 웹 사이트에 따르면, USVC는 자금을 조달 한 후 세 가지 투자 전략으로 분리됩니다:
첫 번째로, 다른 펀드 매니저에게 투자합니다. USVC는 LP로서 AngelList 플랫폼에서 선호하는 신생 펀드 매니저에게 자금을 투자합니다. 이것은 USVC가 초기 단계의 노출을 확보하는 주요한 방법입니다.
둘째로, 성장 라운드 추가 투자합니다. 포트폴리오의 특정 기업이 성장하면, USVC는 기업이 추가 자금 조달을 하는 과정에서 자신의 지분이 희석되지 않도록 하기 위해 후속 라운드에서 추가 투자를 시도합니다.
셋째로, 2차 시장 지분을 구매합니다. AngelList 네트워크를 통해 기존 주주로부터 진행 중인 사모 회사의 주식을 직접 매입합니다.
이 세 가지 전략은 숨은 의미가 있으며, USVC는 본질적으로 직접 투자 기금이 아닌 FOF(펀드의 펀드)에 더 가깝습니다. 대부분의 자금이 OpenAI, Anthropic의 주주 명부에 직접 투입되는 것이 아니라, 먼저 다른 펀드 매니저에게 투입된 다음이들 펀드 매니저가 투자합니다.
USVC의 공식 웹 사이트에 따르면 현재 포트폴리오는 OpenAI와 Anthropic이 포함되어 있지만, 가장 큰 비중은 xAI입니다:
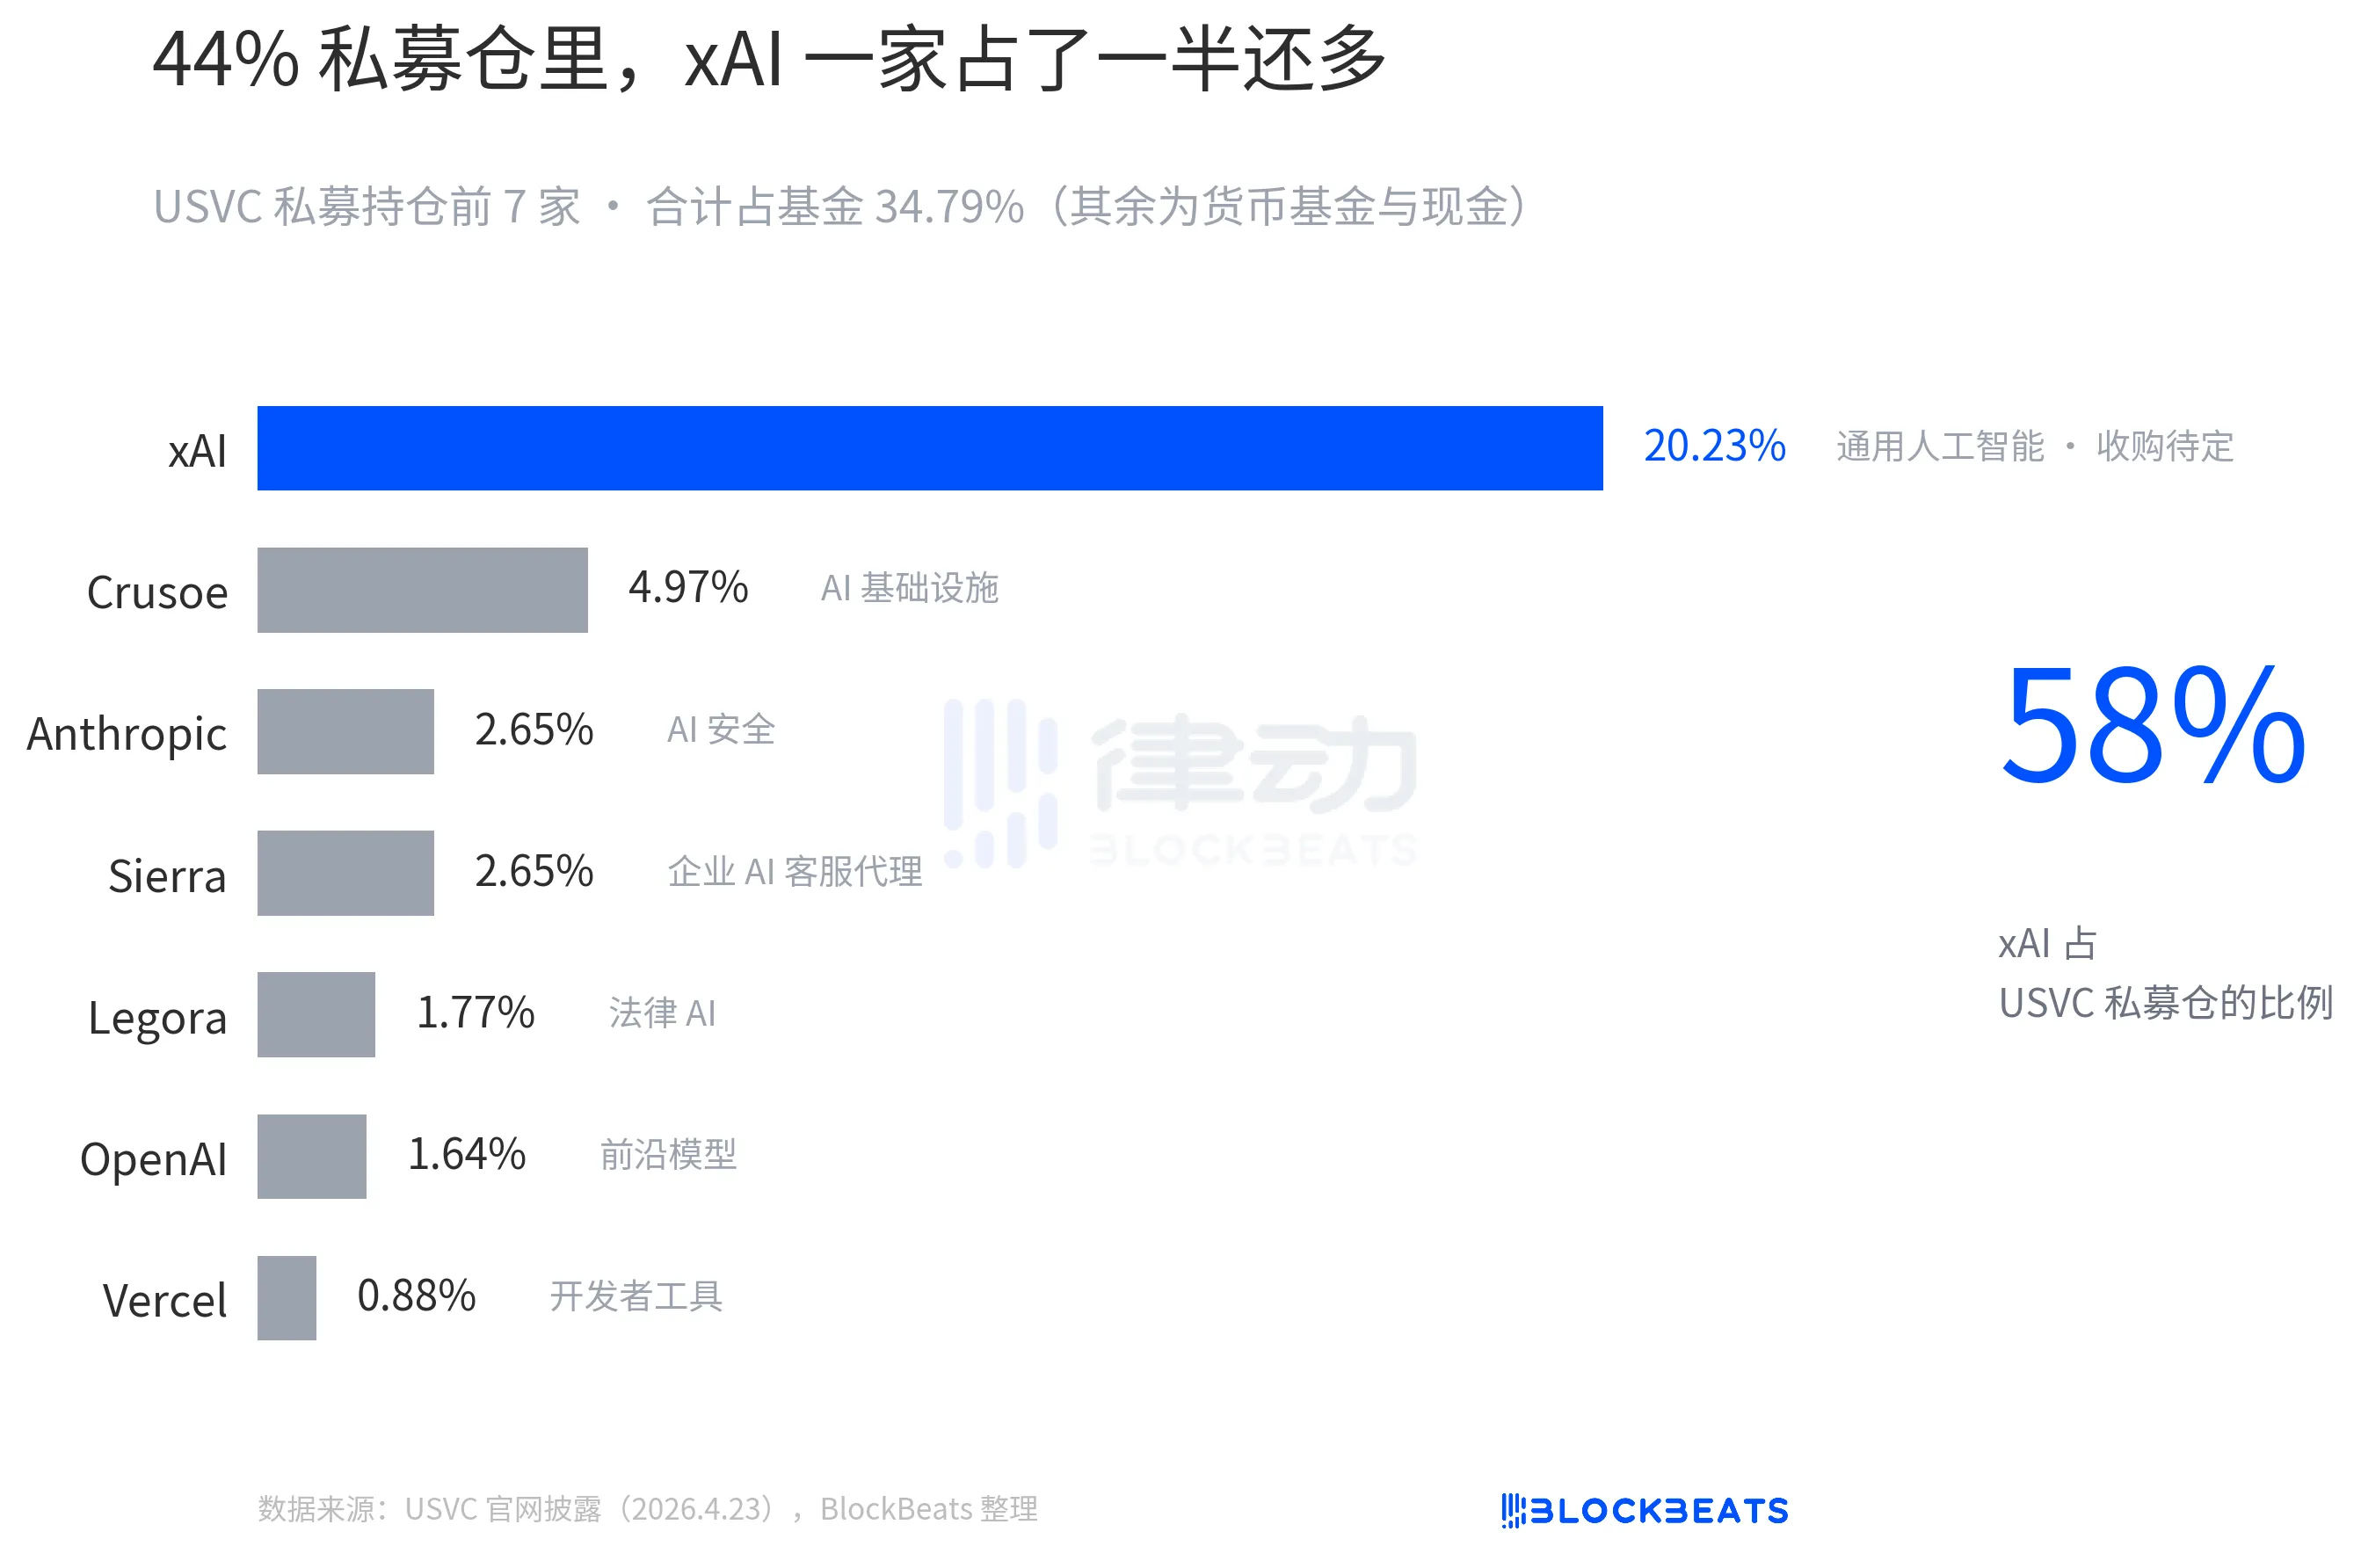
USVC의 지분은 어떤 국가 주요 증권 거래소에 상장되어 있지 않습니다, 따라서 여러분은 아마 궁금해 할 것입니다. USVC는 투자자가 자금을 회수할 수 있게 어떻게 할까요?
그 대답은 분기별 자발적 상환제안서입니다. 기금은 매 분기마다 기금 자산 순 가치의 5%까지의 상환을 자발적으로 실시할 수 있습니다. 그러나 이것은 이사회의 "자유재량 권한"이며 계약 의무는 아닙니다. 이것은 ETF보다 떨어지는 것이지만 전통적인 VC보다는 더 나은 중간 지대입니다. 독자들에게는 만약 언젠가 급히 돈이 필요하다면, USVC 지분은 본질적으로 현금화할 수 없다는 것을 이해할 필요가 있습니다.
USVC 이야기에서 가장 유심히 볼 가치가 있는 것은 수수료 구조입니다.
공식 웹 사이트 상단에서, USVC는 한 줄로 "1% 관리 수수료, 성과 분할 없음"이라고 큰 글씨로 써 놓았습니다. 그런 다음 전통 VC의 2% 관리 수수료를 대조적으로 언급했습니다.
이것이 USVC의 광고 캐치 프레이즈입니다. 그러나 동일한 페이지 하단의 수수료 상세표를 보면 상황이 달라집니다. USVC가 공개한 전체 수수료 분해는 다음과 같습니다:
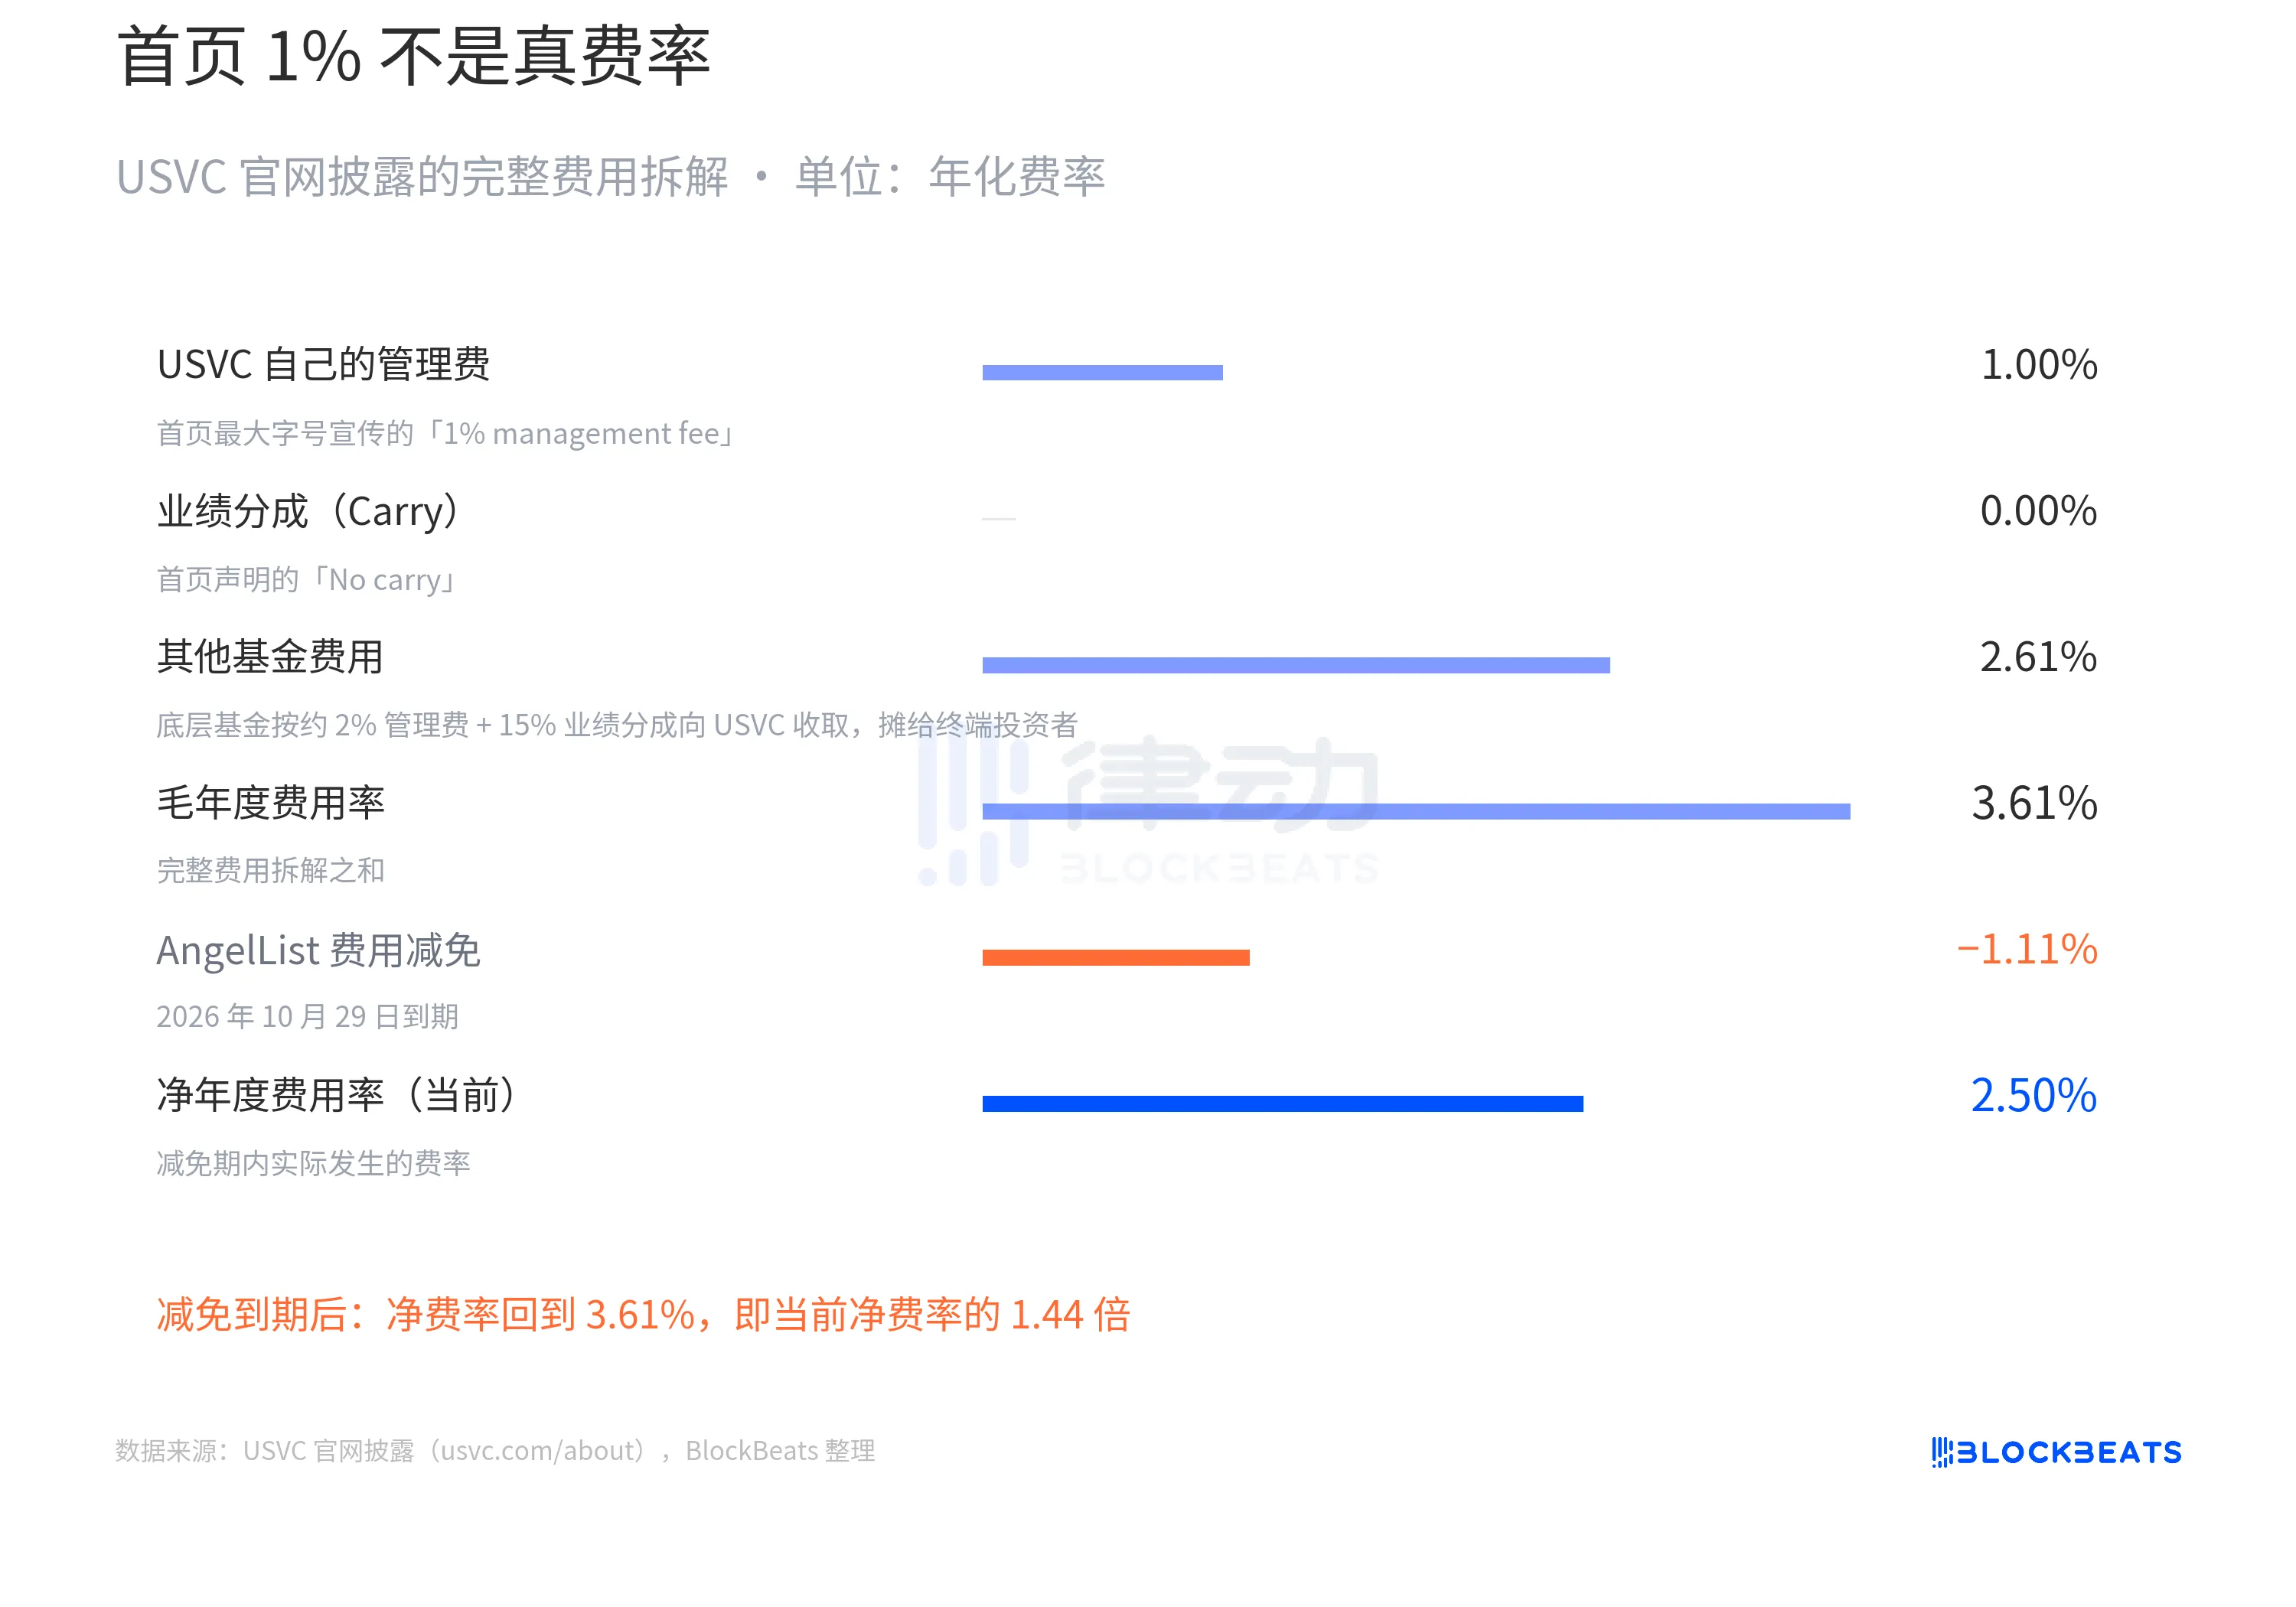
"기타 펀드 비용 2.61%"이란 무엇입니까? 이것은 USVC가 앞서 설명한 세 가지 전략 가운데의 첫 번째 전략으로, 다른 신생 펀드 매니저에게 자금을 투자하고, 이러한 펀드 매니저가 USVC에게 2%의 관리 수수료와 20%의 성과 분할을 청구하는 것을 의미합니다. 이러한 비용은 USVC가 LP로서 부담해야 하며 최종적으로 최종 투자자에게 분담됩니다.
따라서 USVC의 순수 비용률은 사실 2.50%여야 합니다. 이것은 최종 형태가 아닙니다. 공식 웹사이트에는 핵심 제한 사항이 더 있습니다. AngelList는 일부 비용을 면제하고 일부 운영 비용을 부담하기로 동의했으며, 면제 기간은 적어도 2026년 10월 29일까지 지속되며, 면제 종료 후 비율은 직접 3.61%로 적용됩니다.
USVC의 하부 포트폴리오 연간 순 이익률이 12%인 경우를 가정해 보겠습니다. 지난 10년간 일선 VC의 중간값 수준으로 맞추었습니다. 면제 기간 동안 순수 비용률은 2.50%이며, 투자자 순 이익은 약 9.5% 정도로 예상됩니다. 면제 종료 후 순수 비용률이 3.61%로 복귀하면, 투자자 순 이익은 약 8.4% 정도로 예상됩니다.
복리로 계산했을 때, 10년 후 10,000달러는 각각 24,800달러와 22,400달러가 됩니다. 이격은 2,400달러로, 초기 자본의 24%에 해당합니다.
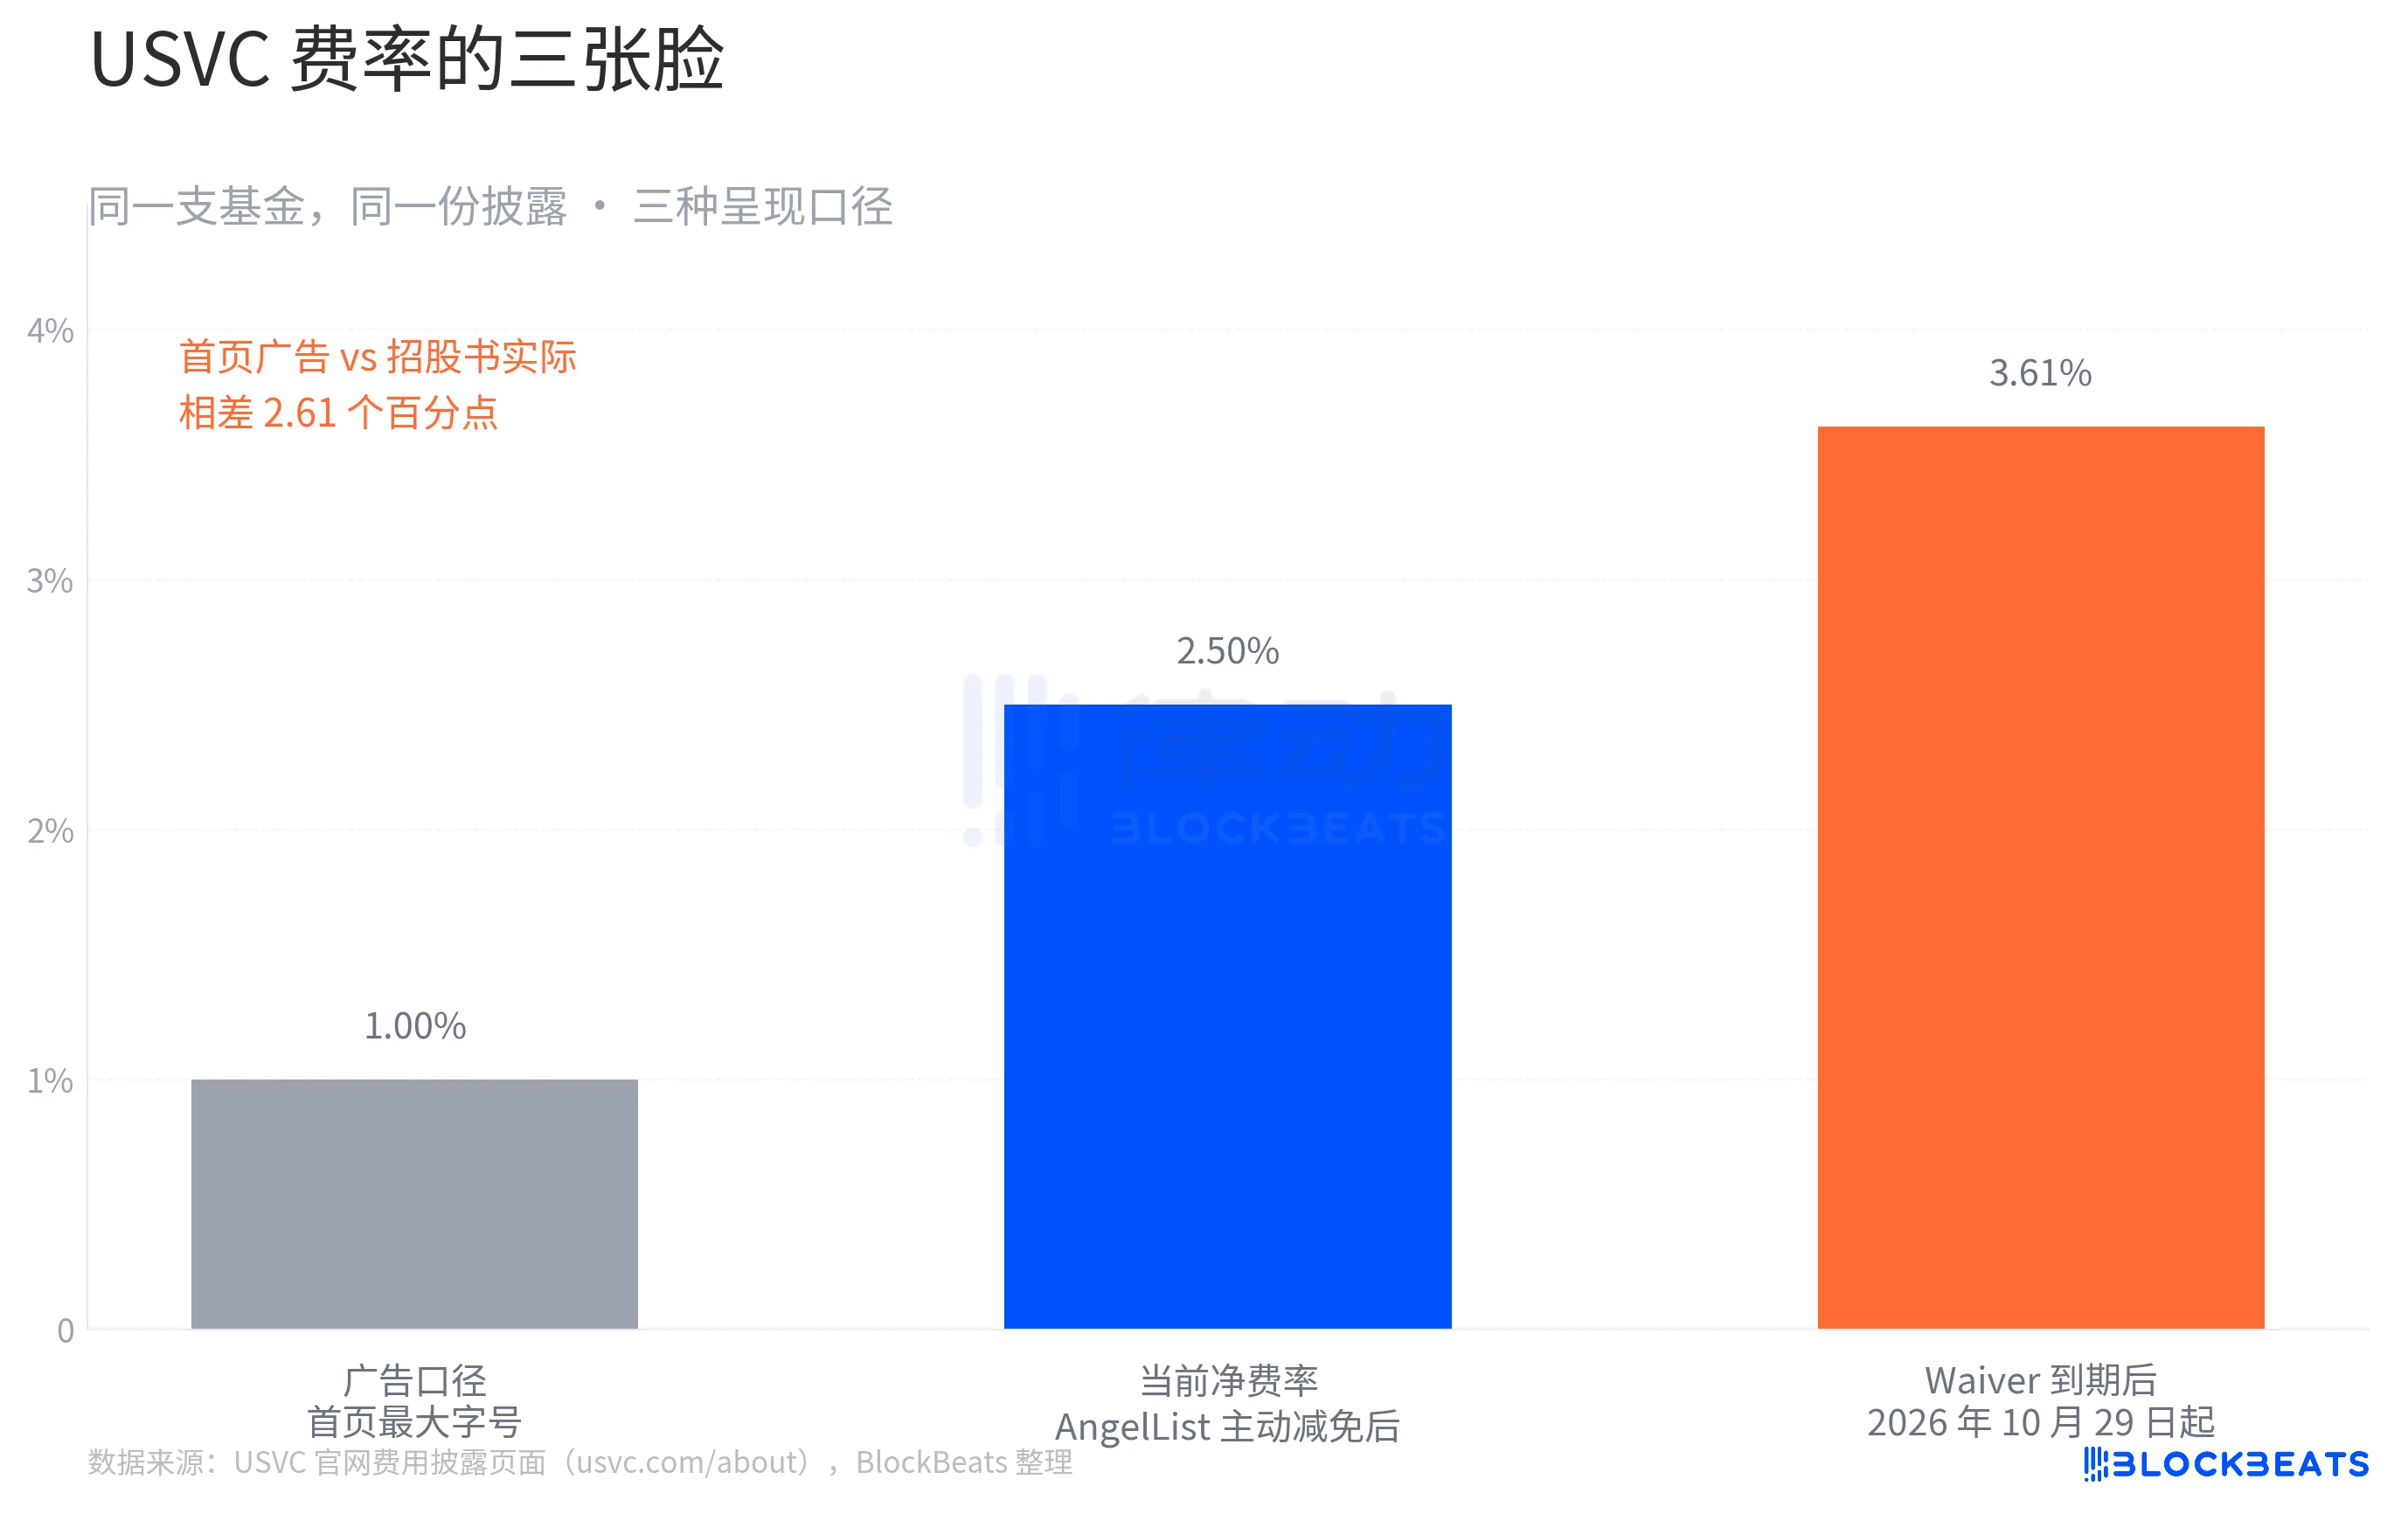
이 이야기는 속이는 것이 아닙니다. 모든 숫자는 명확히 USVC 공식 웹사이트의 규정 준수 페이지에 명시되어 있습니다. 그러나 "금융의 평등"을 강조하는 펀드에 대해 이 차이가 언급되어야 할만한 가치가 있습니다.
이야기의 배후, 이것이 정말 "대중 투자화"입니까?
실리콘밸리 제품계에서 상당히 유명한 분석가인 Aakash Gupta는 USVC가 SEC에 제출한 문서를 직접 살펴보았습니다. 그 결과, 2025년 12월 31일 현재, USVC 펀드의 총 규모는 830만 달러에 불과합니다. 이 830만 달러 중 56% (약 465만 달러)가 수익률이 3.66%인 정부 부채 시장 펀드에서 현금을 보유 중입니다.
이 숫자 집합은 공식 홈페이지에 표시된 일곱 명의 스타 기업들과는 명백한 대조를 이룹니다. 당신이 본 것은 OpenAI, Anthropic, xAI, SpaceX이지만, 500달러가 이 회사들에 대략 동일한 비율로 투자될 것이라고 생각할 수 있습니다. 하지만 실제로는 전체 펀드 규모가 SEC 기준에 따르면 1000만 달러에 미치지 못하며, 이 중 절반 이상이 단기 국채에 투자되어 있습니다.
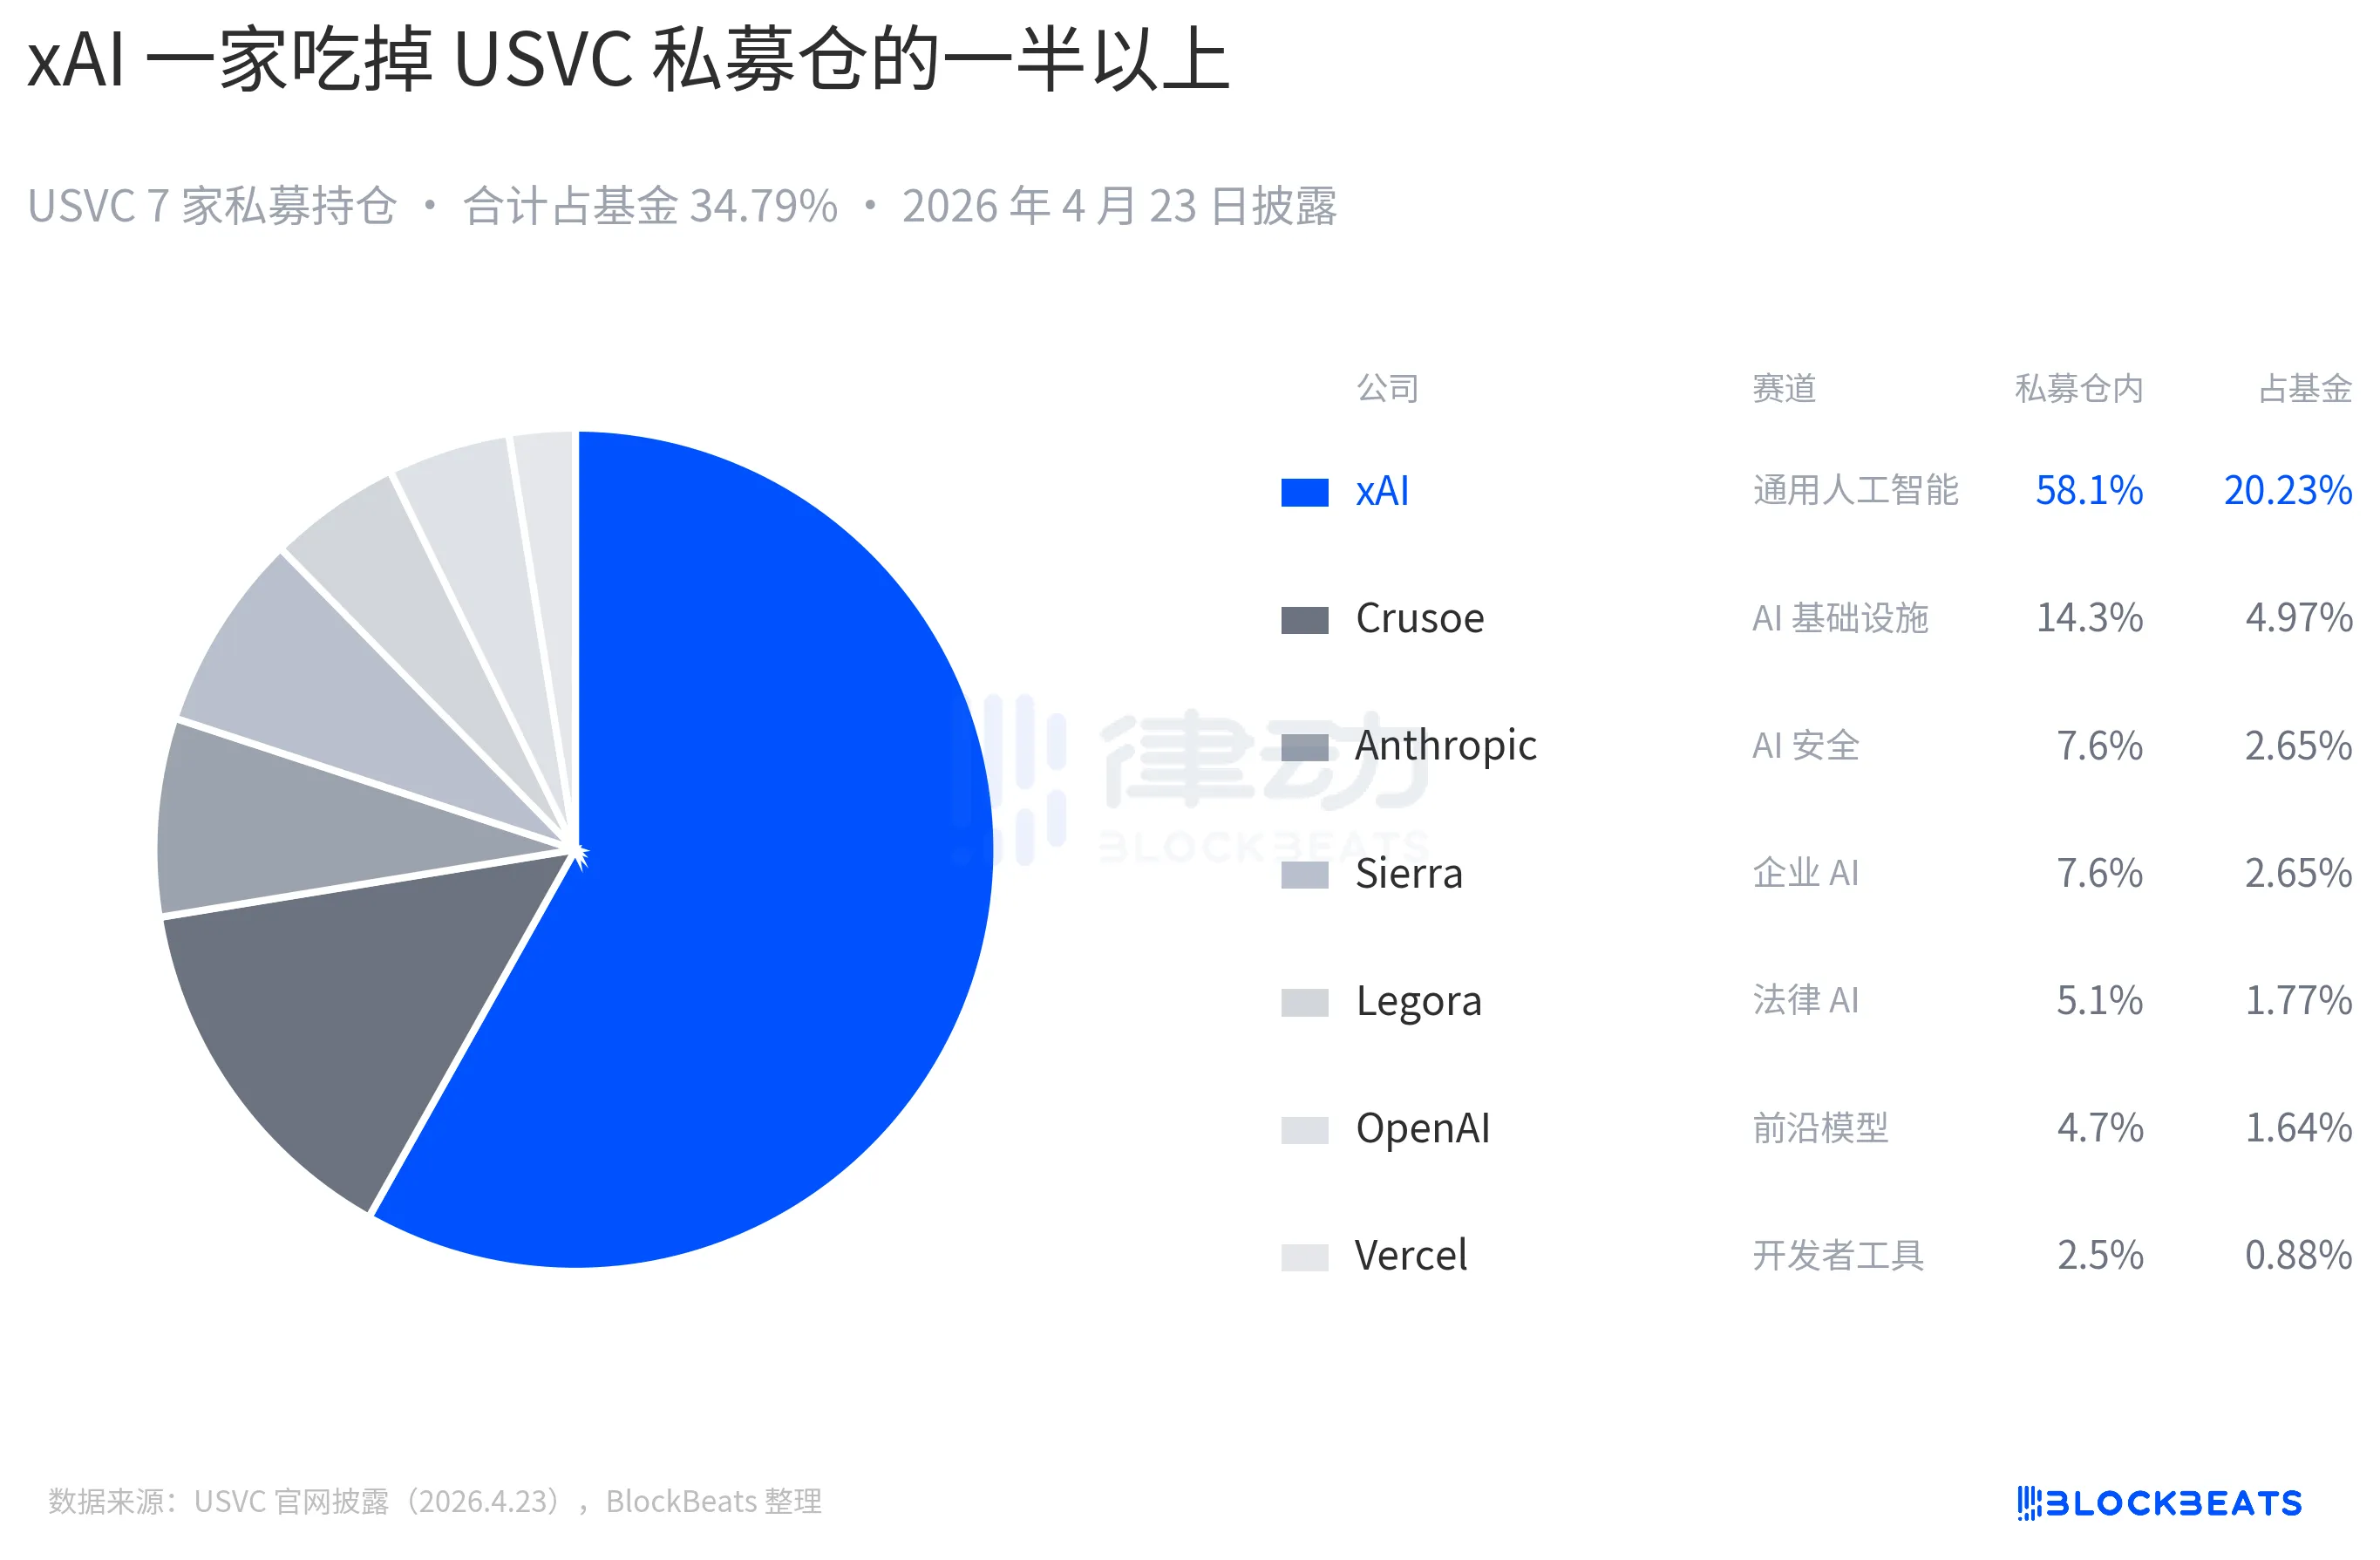
물론 합당한 설명이 가능합니다. 펀드는 막 시작했으며, 자금 배치에는 시간이 필요합니다. Ankur는 나중에 트윗에서 "pipeline에 잠재력 있는 새로운 프로젝트가 더 있습니다"라고 언급했습니다.
또 다른 커뮤니티 의견은 USVC를 Naval의 새로운 "유동성 탈출 예술"로 비판하며, USVC가 입장이 아니라 분배 메커니즘이라고 주장하며 이미 오른 자리를 분배한다고 합니다.
지난 10년 동안, 프라이빗 펀딩 평가액은 상당한 상승을 이루었습니다. 예를 들어, OpenAI는 3년 만에 860억 달러에서 5,000억 달러로 상승하였으며, xAI는 18개월 만에 240억 달러에서 2,000억 달러 이상으로 상승하였습니다. 또한 공개 시장에서도 몇 가지 사례가 있어 프라이빗 펀딩 평가액이 과도할 수 있음을 시사하고 있습니다. 예를 들어, Figma는 상장 2주 만에 프라이빗 평가액에서 50% 하락하였으며, Klarna는 460억 달러에서 상장 시 67억 달러로 평가가 하락하였습니다. 이러한 맥락에서 포지션을 소매로 판매하는 것은 사실상 "배분(distribution)"에 더 가깝습니다.
분기 당 5%의 자사 주식 매입 상한선은 일반적인 시장 상황에서는 매우 우호적으로 보입니다. 그러나 가정해보자면 2027년에 시장이 대규모 하락을 겪게 되는 경우, USVC의 기반에 있는 프라이빗 기업 평가액이 하락하면서 이차 시장 거래가 위축될 수 있습니다. 이런 상황에서 이사회의 합리적인 선택은 이 분기에 매입을 하지 않고, 낮은 가격에 기반 자산을 처분하여 매입을 충족시키는 것이 아닐까 생각합니다.
실리콘밸리 개발자이자 투자자인 Kenn Ejima는 USVC를 단순한 기금이라기보다는 제한된 기회 창이 있는 펀드로 보는 직접적인 의견을 내놓았습니다. 이 창의 길이는 나발이 투자자 회의 의장 자리에 앉아 있는 기간에 따라 결정됩니다.
"민주화(democratization)"라는 용어는 지난 1세기의 재무 역사에서 여러 번 등장한 바 있습니다. 많은 사람들이 되풀이로 물었던 질문 중 하나는 "민주화된 것이 기회인지, 아니면 위험인지?"입니다. 그러나 이번에 해야 할 질문은 아마도 "당신이 사는 것은 하나의 펀드인가, 아니면 나발의 몇 년간의 주목인가?"일 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사