번스타인이 마이크로소프트를 분석: Azure 성장률이 45%로 상승, Copilot 시트가 3000만 개를 돌파하며, 마이크로소프트의 AI 상업화가 계속 가속화되고 있다.

TL;DR
· 마이크로소프트 FY26 4분기 실적 및 FY27 1분기 가이던스가 시장 기대를 상회하며, 시간외 거래에서 주가가 약 9% 상승했다.
· Azure 1분기 고정환율 기준 성장률 가이던스는 약 45%, Copilot 유료 좌석 수는 이미 3,000만 개를 돌파했다.
· 자본 지출 하향 조정은 주로 회계 기준 영향이며, AI 수요와 현금 수익률이 여전히 가장 큰 논쟁점이다.
마이크로소프트의 FY26 4분기 실적과 다음 분기 가이던스가 동시에 시장 기대를 상회한 후, 번스타인(Bernstein)은 마이크로소프트에 대해 '시장 상회(Outperform)' 등급을 유지하고 목표 주가를 646달러에서 647달러로 소폭 상향 조정했다. 핵심 근거는 Azure와 Copilot이라는 두 가지 AI 성장 축이 여전히 가속화되고 있다는 점이다.
목표 주가가 1달러만 오른 것은 핵심이 아니다. 더 중요한 것은 마이크로소프트가 시장이 가장 궁금해하는 두 가지 질문에 답했다는 점이다: AI 수요가 여전히 실재하는지, AI 인프라 투자가 현금 흐름에 부담이 될지 여부다.
마이크로소프트 공식 실적에 따르면, FY26 4분기 총 매출은 900억 700만 달러, 영업 이익은 406억 300만 달러, GAAP 희석 EPS는 4.81달러다. AP 통신 보도에 따르면, 실적 발표 후 마이크로소프트 주가는 시간외 거래에서 약 9% 상승했다. 시장 반응은 우선 클라우드 사업과 AI 상업화 수치가 동시에 기대를 상회한 데서 비롯됐다.
Azure는 소화 단계에 접어들지 않았으며, 1분기 가이던스는 45%로 계속 가속화
Azure는 이번 실적에서 가장 직접적인 핵심 포인트다.
FY26 4분기, Azure 및 기타 클라우드 서비스 매출은 고정환율 기준 전년 동기 대비 43% 성장했다. 더 중요한 것은 마이크로소프트가 제시한 FY27 1분기 Azure 고정환율 성장률 가이던스가 약 45%라는 점이다. 번스타인은 이 가이던스가 시장 기대치보다 약 400bp 높다고 추산했다.
적어도 마이크로소프트가 제시한 단기 주문 및 생산 능력 상황을 보면, 클라우드 사업은 아직 외부에서 우려하는 'AI 소화 단계'에 접어들지 않았다. 경영진은 컨퍼런스 콜에서 고객 수요가 계속 가용 생산 능력을 초과하고 있으며, 생산 능력이 여전히 주요 제약 요인이라고 밝혔다.
투자자에게 이 수치의 의미는 매우 직접적이다: 마이크로소프트가 지난 몇 분기 동안 대규모로 AI 데이터 센터를 구축한 것이 곧바로 유휴 리스크로 이어지지 않았다. 오히려 생산 능력이 여전히 부족하며, Azure 성장은 여전히 공급 제약을 받고 있다.
Microsoft Cloud 4분기 매출은 593억 달러에 달하며 전년 동기 대비 27% 성장해, 이미 전체 매출의 절반 이상을 안정적으로 기여하고 있다. 클라우드 전환이라는 기존 성장 축은 끝나지 않았으며, AI가 성장을 다시 한층 끌어올리고 있을 뿐이다.
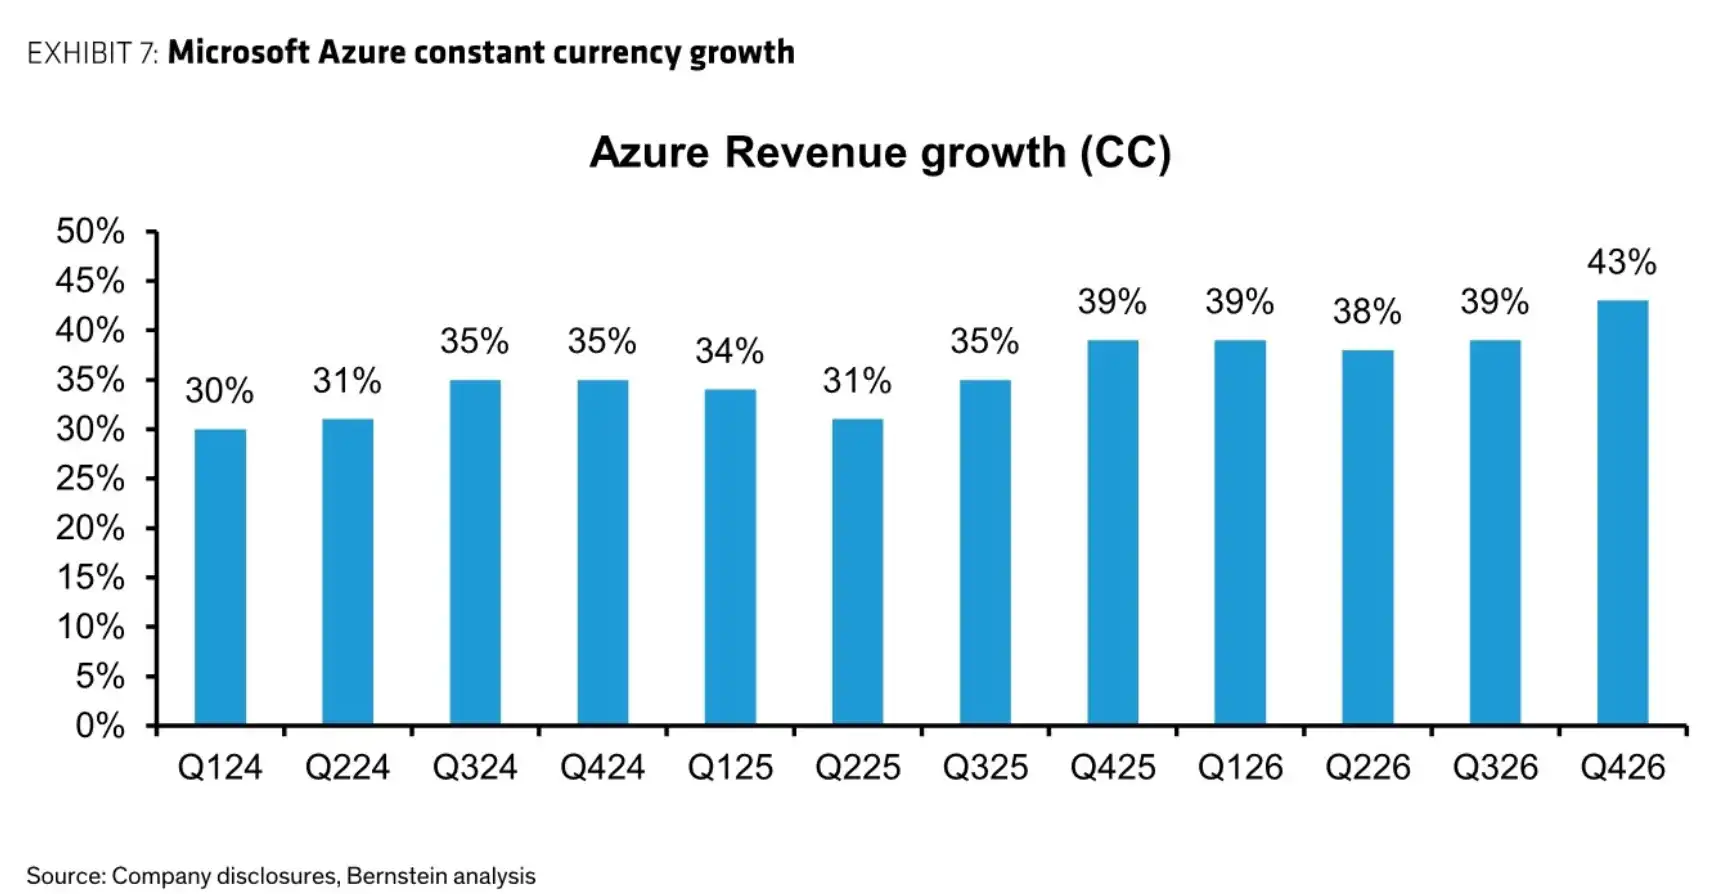
Azure 고정 환율 기준 수익 성장률이 30%-35% 구간에서 4분기 43%로 상승했으며, 1분기 가이던스는 약 45%로 추가 상향 조정되었습니다.
주문 지표도 이를 뒷받침합니다. 상업적 잔여 이행 의무(RPO)는 전년 동기 대비 84% 증가한 6780억 달러를 기록했습니다. OpenAI 및 프론티어 모델 기업의 영향을 제외하더라도 RPO는 전년 동기 대비 25% 성장했으며, 기업 고객 기여도는 전분기 대비 증가했습니다.
이러한 세부 구분은 매우 중요합니다. 시장은 마이크로소프트의 AI 클라우드 성장이 OpenAI 등 소수의 프론티어 모델 고객에 과도하게 의존하고 있어, 이들 고객의 투자 속도가 변하면 Azure 수익이 압박을 받을 수 있다고 우려해 왔습니다. 그러나 이 부분을 제외하더라도 기업 고객이 여전히 성장하고 있다는 것은 수요가 단일 대형 고객에서만 발생하는 것이 아님을 시사합니다.
Copilot 시트 수 3000만 돌파, SaaS가 AI에 타격받을 것이라는 우려 완화
또 다른 예상 초과 수치는 Microsoft 365 Copilot에서 나왔습니다.
마이크로소프트 경영진은 Microsoft 365 Copilot 유료 시트 수가 3000만을 초과했다고 확인했습니다. Bernstein은 이 수치가 시장의 기대치였던 '2500만 이상'보다 높으며, 전분기 2000만 이상 수준에서도 크게 개선된 것이라고 밝혔습니다.
이것이 마이크로소프트에 의미하는 바는 단순히 AI 도구를 하나 더 많이 판매한 것만이 아닙니다. 지난 1년간 시장이 소프트웨어 기업에 대해 가진 우려 중 하나는 AI가 기존 SaaS의 시트(seat) 모델을 약화시키고, 기업이 1인당 소프트웨어 지출을 줄일지 여부였습니다. Copilot 시트가 계속 성장한다는 것은 마이크로소프트가 여전히 AI 기능을 기존 엔터프라이즈 소프트웨어 체계에 통합하고, 더 높은 사용자당 수익으로 수익화할 수 있음을 보여줍니다.
M365 상용 클라우드의 4분기 보고 기준 성장률은 14%, 조정 후 성장률은 약 16%입니다. 수익 개선은 주로 E5, E7 요금제 업그레이드와 Copilot 채택에서 비롯되었습니다. 마이크로소프트는 단일 AI 플러그인을 판매하는 것이 아니라 AI 기능을 기존 엔터프라이즈 소프트웨어 패키지에 결합하여 고객의 시트당 지출을 높이고 있습니다.
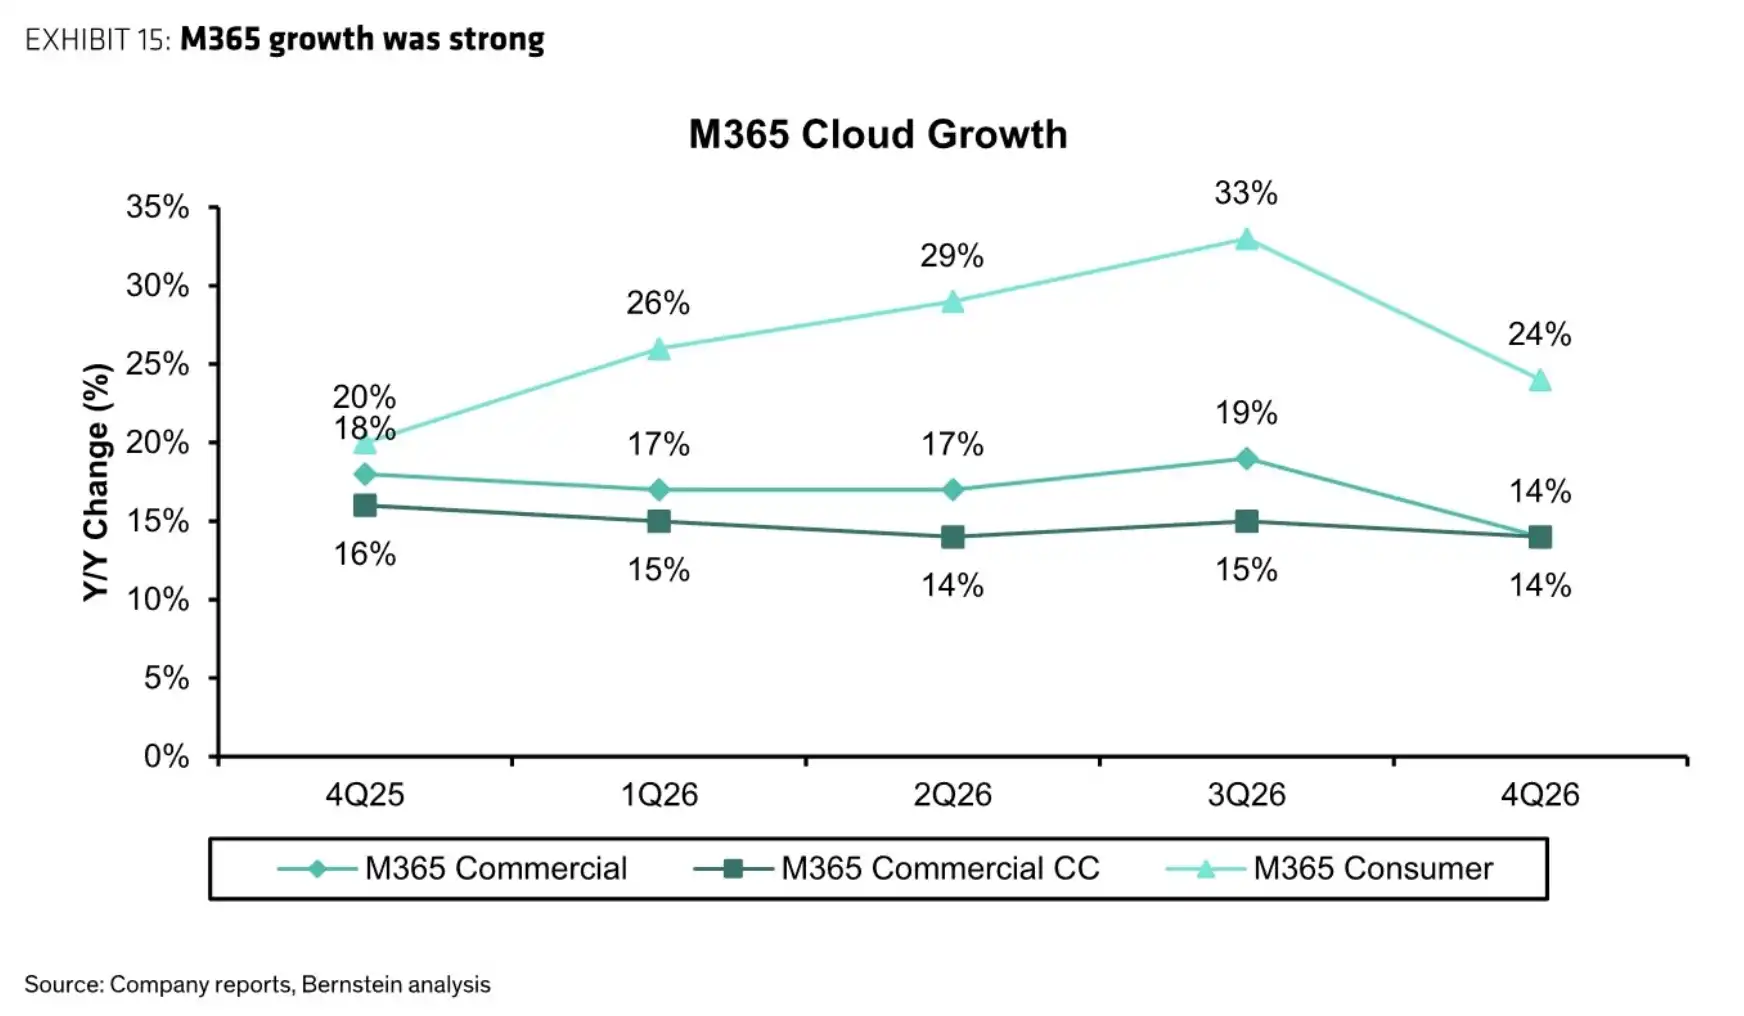
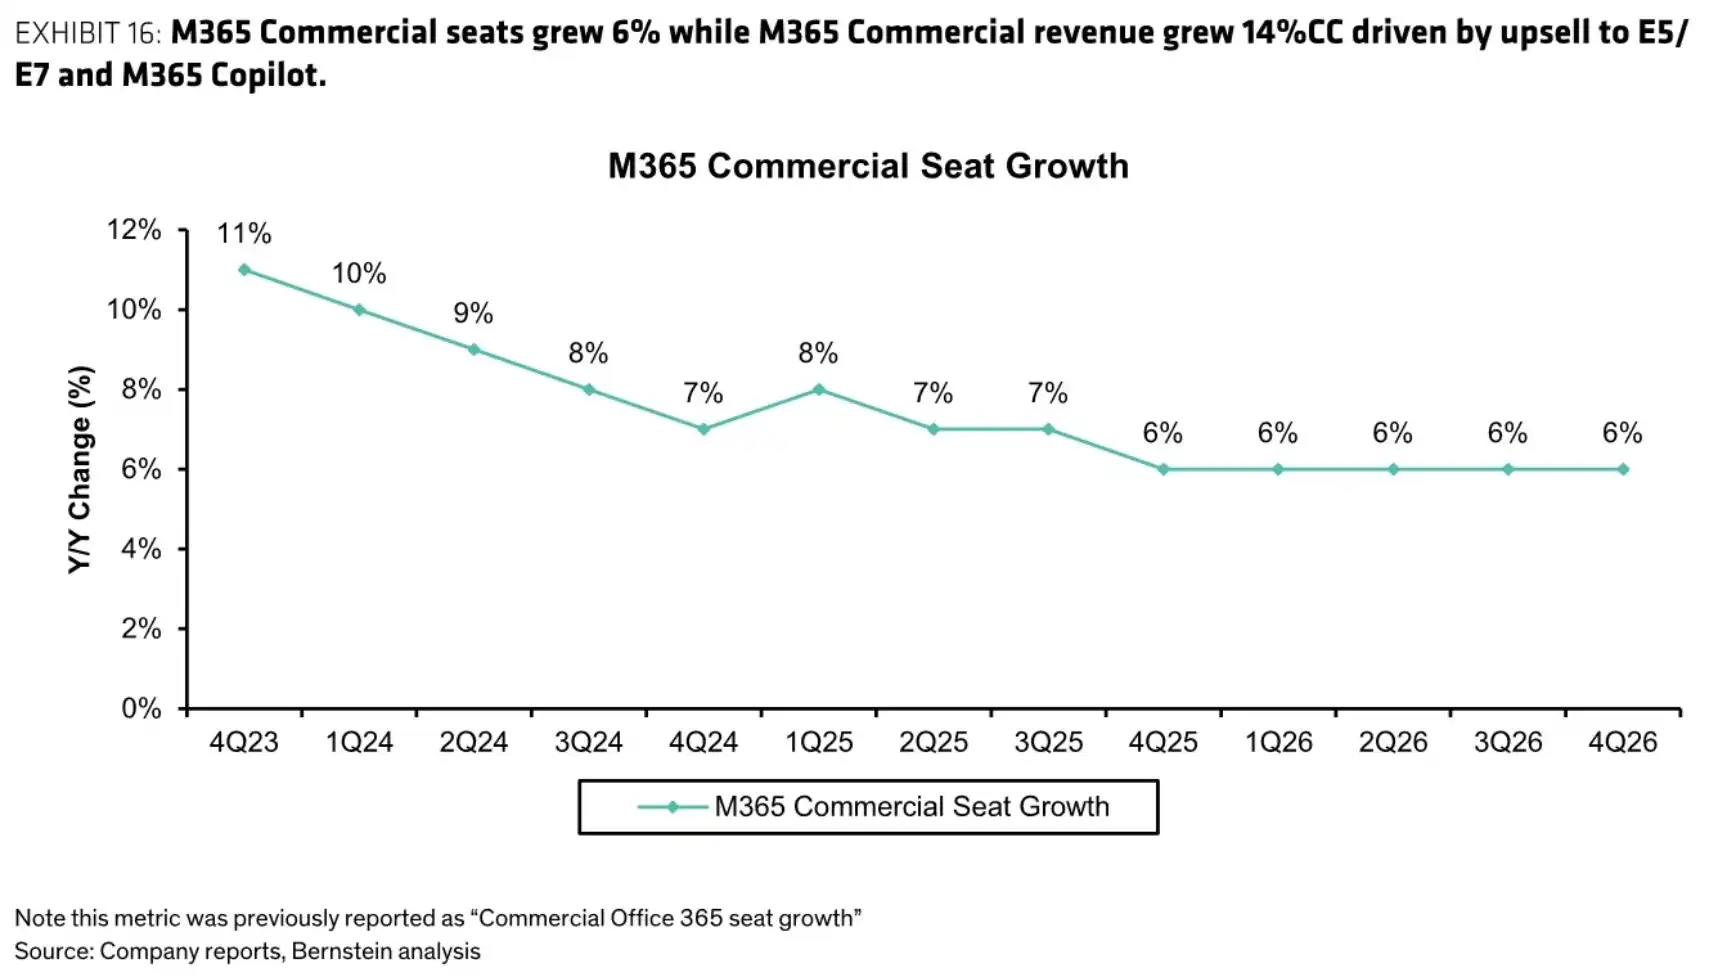
M365 상용 클라우드 성장이 개선되었으며, Copilot 유료 시트 수가 1500만, 2000만에서 3000만 이상으로 증가했습니다.
GitHub Copilot도 사용자 기반을 확대하며 사용자 수 5000만 명을 돌파했고, 점차 '구독+사용량' 하이브리드 요금제로 전환하고 있다. 개발자 AI 도구의 수익은 고정 시트 수에만 의존하지 않고 사용량과도 연동되기 시작했다.
다만 Copilot의 수치에는 여전히 한계가 있다. 3000만 명 이상의 유료 시트 수는 채택이 가속화되고 있음을 증명하지만, 모든 기업 고객이 장기적으로 AI 소프트웨어 예산을 확대할 것이라는 직접적인 증거는 아니다. 지속적인 수익 기여 여부는 갱신율, 사용 빈도, 기업 내부 배포 규모에 달려 있다.
자본 지출은 겉보기에 축소됐지만, 실제 AI 확장에는 브레이크가 없다
실적 발표에서 가장 오해받기 쉬운 수치는 자본 지출이다.
마이크로소프트는 CY26 자본 지출 전망치를 약 1750억 달러로 조정했으며, 이는 기존 약 1900억 달러 수준보다 낮은 수치다. 표면적으로는 AI 투자 둔화로 보인다. 그러나 마이크로소프트는 FY27부터 데이터센터와 사무용 건물의 추정 내용연수를 15년에서 25년으로 연장했고, 이로 인해 더 많은 데이터센터 리스가 금융리스에서 운용리스로 전환되었다고 설명했다. 내용연수 영향을 제외하면 CY26 자본 지출 투자 전망은 변함이 없다.
다시 말해, 이번 하향 조정은 주로 회계 및 리스 분류 기준의 변화일 뿐, 마이크로소프트가 AI 데이터센터 건설을 축소한다는 의미는 아니다.
실제 투자 강도를 더 잘 보여주는 것은 다음 분기 가이던스다: FY27 1분기 자본 지출은 여전히 500억 달러를 초과할 것으로 예상된다. 4분기 총 자본 지출은 약 410억 달러였으며, 이 중 현금 기반 PPE 취득은 358억 달러로, 약 3분의 2가 GPU, CPU 등 단수명 자산에 투입되었다.
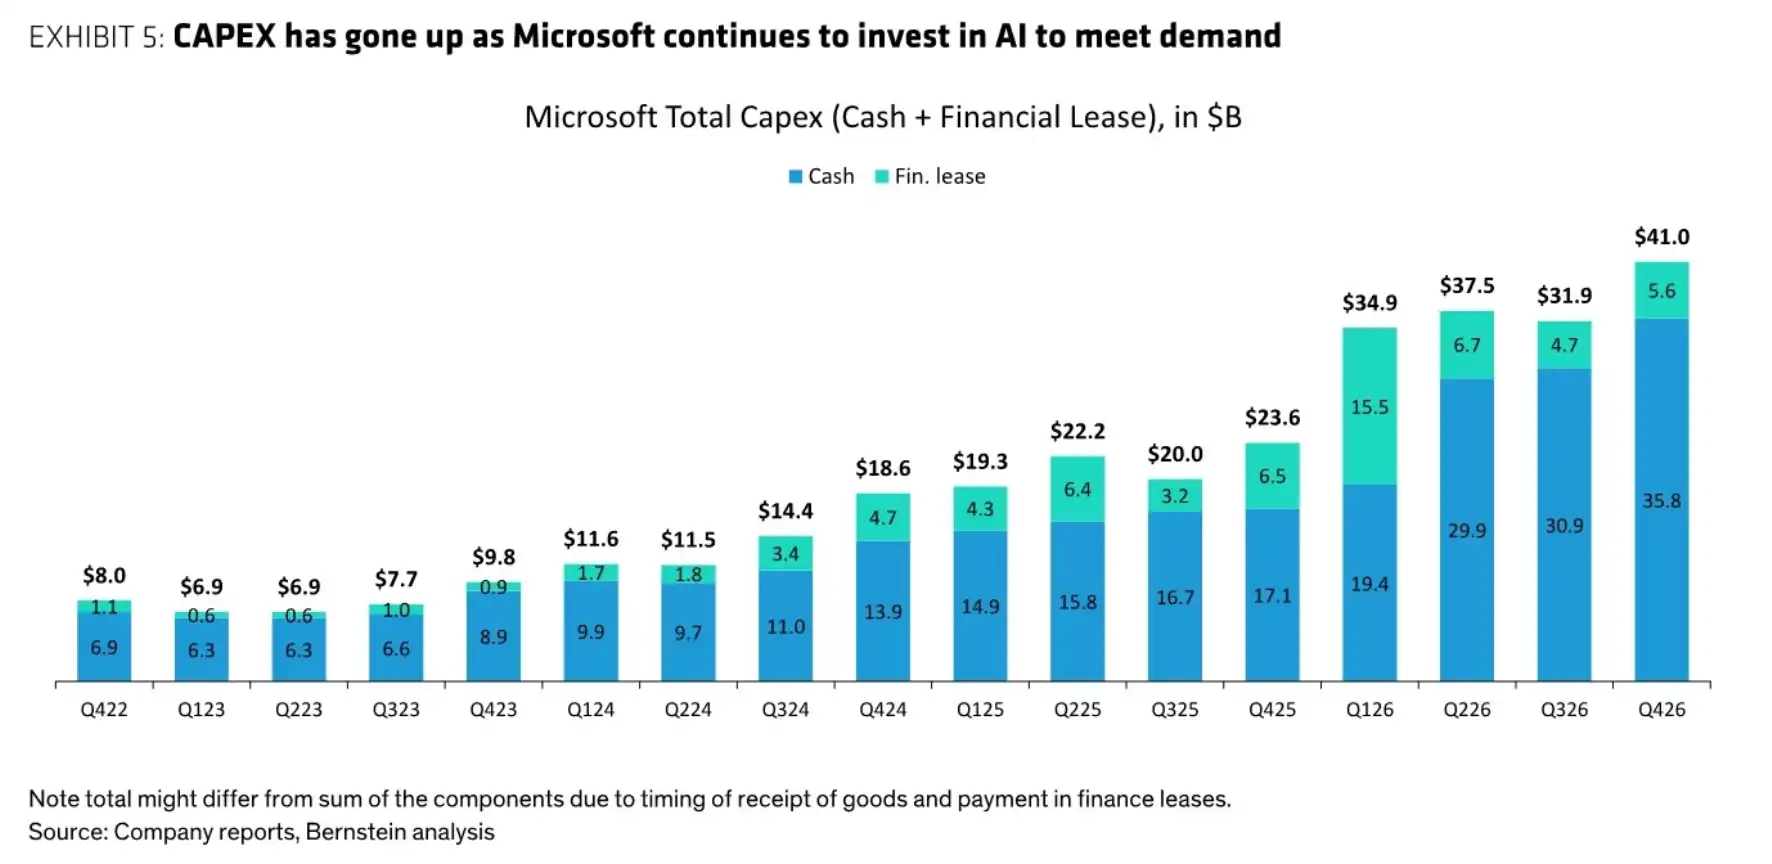
Q4 총 자본 지출 약 410억 달러, 현금 기반 PPE 취득 약 358억 달러, 약 3분의 2가 GPU, CPU 등 단수명 자산에 투입.
자본 지출에 브레이크가 없으니, 시장은 자연스럽게 현금흐름을 묻게 된다. 마이크로소프트 경영진은 FY27 자유 현금흐름이 여전히 플러스를 유지할 것으로 전망하며, 이는 AI 투자 정점기에 일부 하이퍼스케일 클라우드 사업자가 마이너스 자유 현금흐름으로 전환한 것과 대비된다.
Microsoft Cloud의 매출총이익률은 65%로, AI 인프라 투자 영향으로 전년 대비 3%포인트 하락했지만 Azure의 효율성은 여전히 개선되고 있다. Copilot 워크로드 처리량은 연내 4배 증가해 단위 전달 비용 절감에도 기여했다. 4분기 기준 마이크로소프트 플랫폼은 1만 1000개 이상의 AI 모델을 지원하며, 선도 연구소, 오픈소스 모델, 자체 모델을 모두 아우르고 있다.
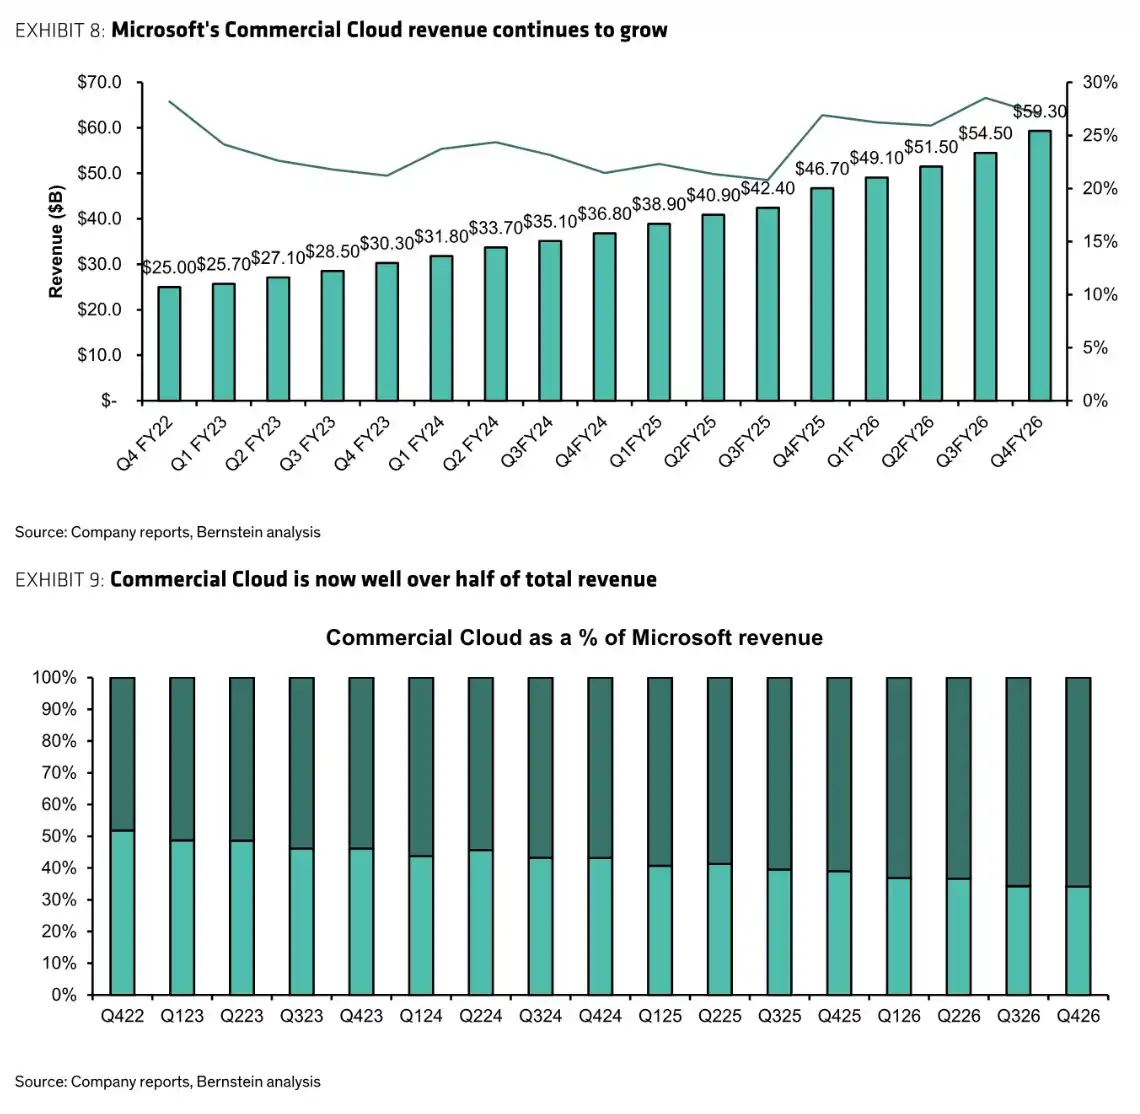
Microsoft Cloud 4분기 매출 593억 달러, 전년 동기 대비 27% 증가, 전체 매출에서 차지하는 비중이 절반을 넘어섰다.
이것이 Bernstein이 여전히 Microsoft에 대해 긍정적인 시각을 유지하는 핵심 이유다. AI 매출이 계속 성과를 내고, 동시에 잉여현금흐름이 여전히 플러스라면, Microsoft는 대부분의 경쟁사보다 AI 인프라 사이클의 변동성을 더 잘 견딜 수 있기 때문이다.
AI 수요는 여전히 증가 중, 자본 수익률은 여전히 시험대에
이번 실적 발표는 시장의 불안을 완화했지만, 모든 논란을 없앤 것은 아니다.
가장 직접적인 리스크는 여전히 AI 수요가 기대에 미치지 못하는 것이다. 현재 Microsoft가 제시하는 신호는 수요가 공급을 크게 초과하고, RPO가 강하게 성장하며, Copilot 좌석 수가 계속 증가하고 있다는 것이다. 그러나 기업의 AI 애플리케이션 도입이 예상보다 느리게 진행되거나, 프런티어 모델 기업의 지출이 둔화된다면, 데이터센터와 하드웨어 약정의 회수 기간이 길어질 수 있다.
또 다른 리스크는 자본 지출의 실제 유연성에서 발생한다. Microsoft는 데이터센터와 하드웨어 약정에 일정한 조정 여지가 있다고 강조하지만, AI 인프라 구축 사이클에서 GPU, CPU, 전력, 데이터센터 임대는 종종 사전에 확정해야 한다. 수요가 기대에 미치지 못할 경우, 유연성이 자본 수익률을 충분히 보호할 수 있을지 여전히 불확실성이 존재한다.
밸류에이션도 완전히 부담이 없는 것은 아니다. Bernstein 추산에 따르면, Microsoft의 FY27 및 FY28 매출은 각각 3926.3억 달러와 4663.35억 달러로 예상되며, 조정 후 주가수익비율은 약 19.6배와 16.3배다. 이 밸류에이션은 과장된 수준은 아니지만, 전제 조건은 Azure가 계속 높은 성장을 유지하고, Copilot이 지속적으로 침투하며, AI 투자가 현금흐름을 뚜렷하게 잠식하지 않아야 한다는 것이다.
이번 실적 발표가 제시하는 답은 오히려 다음과 같다. Microsoft의 AI 스토리는 여전히 가속화되고 있으며, 현재까지는 자본 지출에 무너지지 않았다. 그러나 이것은 'AI 거품 반증'의 최종 증거가 아니다. 진정한 시험대는 이러한 컴퓨팅 투자가 지속적으로 기업 지불, 클라우드 매출, 잉여현금흐름으로 전환될 수 있는지 여부다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사