베센트가 채권시장을 구하지 못하자, 금과 비트코인이 먼저 상승: 이번 주 시장은 워시의 개입을 기다린다
원문 제목: 《「미국 국채 구하기」 릴레이: 베센트 지난주 실패, 이번 주는 월시 차례》
원문 저자: 룽웨, 월스트리트저널
베센트가 채권 시장을 구하기 위해 나섰지만, 결과적으로 금과 비트코인을 구했다 — 이제 모두가 월시를 기다리고 있다.
지난주, 미국 재무장관 베센트는 장기 국채 환매 규모를 최소 두 배로 확대하겠다고 발표하며 지속적으로 상승하는 장기 금리를 억제하려 했다. 효과는 즉각적이었지만, 하루도 채 지속되지 못했다 — 금리는 곧 다시 고점을 회복했고, 한 주 전체로는 거의 보합세를 유지했다.
베센트는 사후 인터뷰에서 시장이 "다소 과민 반응했다"고 말하며, 재무부가 "강력한 도구 상자"를 보유하고 있다고 강조했다. 그러나 시장은 행동으로 다른 답을 제시했다: 달러는 그 주 약 1% 하락했고, 금은 4600달러를 돌파했으며, 비트코인은 한 주 동안 25% 이상 급등했다.
이 조합은 노무라증권의 Charlie McElligott에 의해 "압력 해소 밸브"로 규정되었다 — 당국이 장기 금리를 안정시키려 했지만, 시장의 불안 심리는 다른 곳에서 분출된 것이다.
이번 주 초점: 월시가 답을 줄 수 있을까
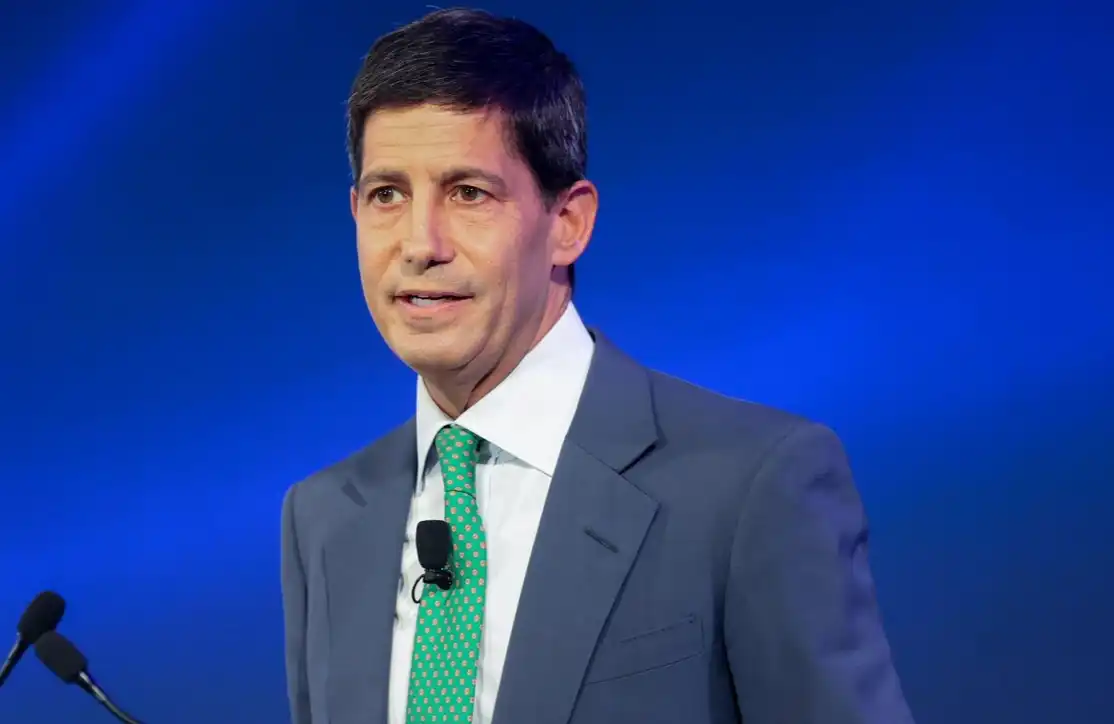
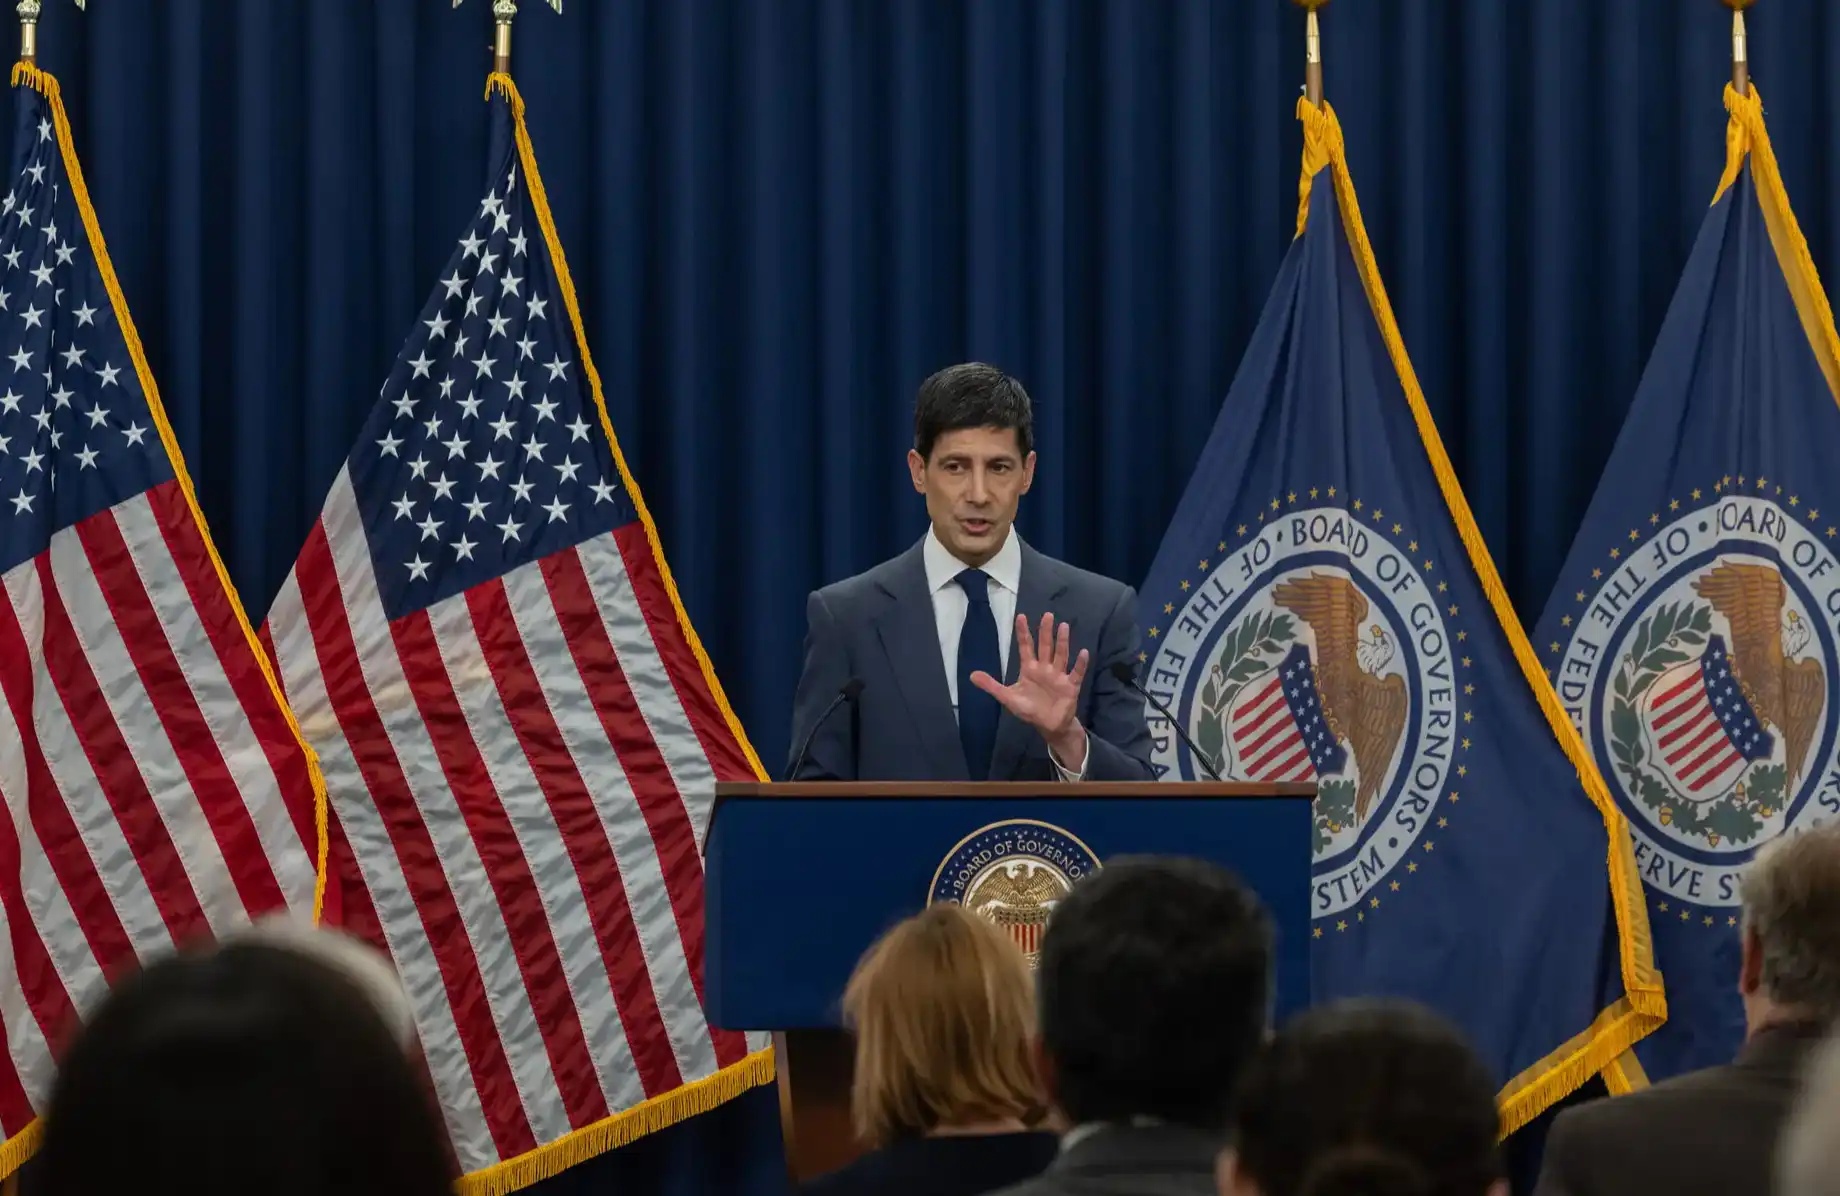
이제 릴레이는 연준 의장 월시의 차례다. 그는 이번 주 금요일 잭슨홀 경제정책 심포지엄에서 연설할 예정이다.
월시는 지난 5월 취임 이후 거의 어떠한 선제적 지침도 제공하지 않았다. 지난 FOMC 회의 후 발언은 직접적으로 채권 시장 급락을 촉발했다 — 시장은 그가 무엇을 말하고, 어떻게 말하는지에 극도로 민감하다.
블룸버그 보도에 따르면, 트레이더들이 가장 알고 싶어하는 것은: 2% 목표치를 고집스럽게 웃도는 인플레이션과 악화되는 재정 상황 속에서 연준의 정책 반응 함수가 정확히 무엇인지다.
TD Securities 미국 금리 전략가 Molly Brooks는 경고했다: "만약 또 같은 패턴이라면, 시장이 실망할 것이고, 이는 우리가 이미 목격한 장기 매도세를 심화시킬 수 있습니다."
HSBC 금리 전략가 Dhiraj Narula는 다음과 같이 말했다: 월시는 발언을 통해 시장을 안정시킬 기회를 가질 수 있다: "월시 의장이 잠재적 인플레이션 압력에 대해 어느 정도 성격 규정을 할 수 있다면, 우리의 관점에서는 이것만으로도 불확실성과 관련된 기간 프리미엄을 낮추는 데 충분한 근거를 제공할 수 있습니다."
블룸버그 Markets Live 전략가 Michael Ball은 다음과 같이 말했다: 베센트는 부채 만기 구조를 조정할 수 있지만, 인플레이션 기대를 고정시킬 수 있는 것은 오직 연준뿐이다. 월시의 잭슨홀 연설은 2% 목표가 여전히 달성 가능하다는 점을 재확인하고, 인플레이션이 지속된다면 행정부와 마찰이 생기더라도 정책 조치를 취하겠다는 입장을 명확히 해야 한다.
베센트의 조작, 왜 충분하지 않은가?
Academy Securities의 Peter Tchir는 현재 미국 정부가 7.5조 달러의 단기 국채(T-bills)와 21.7조 달러의 이표채를 유통 중이라고 지적한다. 베센트의 매번 환매 작업은 "최소 40억 달러" 규모로, 주기에 가깝게 거의 매주 진행된다——기존의 매회 20억 달러에서 40억 달러로 두 배로 늘렸지만, 소리는 요란하지만 시장을 지속적으로 흔들지는 못했다.
Tchir는 이것이 QE(양적 완화)가 아니라고 판단한다. 베센트의 작업은 본질적으로 "갑판 위 의자를 재배치하는 것"에 불과하며, 실제로 통화를 창출하지는 않는다. 금값 상승, 달러 하락이라는 시장 반응은 재무부가 실제로 통화 공급을 확장했다기보다는 "통화 가치 하락" 내러티브에 대한 과도한 해석을 더 반영한다.
또 하나 잘 알려지지 않았지만 매우 중요한 데이터가 있다: 연준은 현재 만기 10~15년짜리 미국 국채의 50% 이상을 보유하고 있다. 이는 "자유 시장"과는 상당히 거리가 멀다. 동시에 연준이 보유한 장기 채권 비중도 20%에 근접한다.
더 기묘한 점은, 연준이 보유 중인 1년 이내 만기 도래 이표채가 약 4,260억 달러에 달하며, 평균 표면금리가 2.9%에 불과한 반면, 현재 연방기금 실효금리는 3.63%라는 것이다——연준은 이 포지션에서 지속적으로 금리 차손실을 보고 있다.
"트위스트 작전": 베센트가 구하지 못하는 것을 연준이 구할 수 있을까?
이러한 배경 속에서 시장은 오랫동안 잠잠했던 도구에 대한 논의를 다시 시작했다: 연준 버전의 "트위스트 작전"(Operation Twist).
논리는 복잡하지 않다: 만약 연준이 그 4,260억 달러의 단기 채권을 매도하고, 동일한 명목 규모의 20년 이상 장기 채권을 매수한다면, 초기 장부상 손실이 발생하지만, 상당한 금리 차익(약 5.25%의 보유 수익 대비 3.63%의 자금 비용)을 얻을 수 있다. 더 중요한 것은, 이는 20년 이상 채권 유통량의 15% 이상을 흡수하여 장기 금리를 효과적으로 낮출 수 있다는 점이다.
Warsh의 관점에서 보면, "트위스트 작전"은 QE가 아니다. 연준이 보유한 채권의 총 명목 규모를 변경하지 않기 때문이다. 이는 정치적으로 더 수용되기 쉽다. Tchir의 판단은: 만약 백악관이 정말로 장기 금리 하락을 원한다면, 베센트가 통제 가능한 범위 내의 "소규모 잔치"를 포기하고, 연준이 전면적으로 트위스트 작전에 개입하도록 추진해야 한다는 것이다.
블룸버그의 분석가 Ball도 비슷한 판단을 내린다: 베센트의 방안은 점점 "경량 버전 트위스트 작전"처럼 보인다——재무부는 환매를 통해 장기 듀레이션 부채를 축소하고 단기 채권과 단기 표면금리로 전환한다; 연준은 지급준비금 관리를 통해 단기 채권을 매수하여, 대차대조표 확장 없이 전방 공급을 흡수한다. 하지만 이 조합에는 내재적 모순이 있다: 단기 조달 비중이 높을수록 재무부의 정책 금리 노출도가 커진다. 인플레이션이 연준을 강제로 금리 인상하게 만들면, 이자 비용은 더 빠른 속도로 재설정된다; 반면 연준이 재정 비용을 우려해 주저하면, 시장은 더 높은 기간 프리미엄으로 그 독립성을 처벌할 것이다.
따라서 연준이 베센트를 지원하거나, 이번 개입이 실패로 끝나거나——실패한 개입은 개입하지 않는 것보다 더 큰 피해를 초래하는 경우가 많다.
데이터 창구: 수요일 PCE가 먼저 길을 탐색한다
잭슨홀 연설에 앞서, 시장은 또 하나의 중요한 데이터 포인트를 맞이할 예정이다——수요일 발표되는 7월 개인소비지출(PCE) 지수다.
블룸버그 보도에 따르면, 지난 한 달간 인플레이션, 고용, 소매판매 데이터가 모두 예상치에 부합하거나 하회하면서 트레이더들은 최근 금리 인상 기대를 하향 조정했다. PCE 데이터가 이러한 추세를 이어간다면, 월시의 연설에 일정 부분 완충 공간을 제공할 수 있을 것이다.
다만, 시간 창구가 좁아지고 있다. 블룸버그 분석에 따르면, 중간선거의 정치적 압박과 미국 경제분석국이 9월 말 PCE 통계 방식을 업데이트할 예정인 점이 9월 FOMC 회의 이후의 긴축 조치를 정치적 관점에서 더욱 복잡하게 만들 수 있다.
5%가 핵심, 평가절하 거래의 지속 가능성에 의문
월스트리트저널에 따르면, BofA 전략가 마이클 하트넷은 30년물 미 국채 수익률 5%를 중요한 분기점으로 보고, 이를 돌파하지 못할 경우 달러와 고레버리지 영역——AI 초대규모 컴퓨팅 기업과 사모 신용을 포함——에 가해지는 압박이 심화될 것이라고 판단했다.
브리지워터 펀드 창립자 레이 달리오는 지난 금요일 경고를 발하며, 투자자들에게 채권 익스포저를 줄이고 금과 일부 비트코인을 보유하여 잠재적인 미국 부채 위기에 대비할 것을 권고했다.
이러한 압박은 근거 없는 것이 아니다. 블룸버그는 이란 분쟁이 지속적으로 확대되면서 재정 전망에 대한 시장의 관심이 높아지고 있으며, 동시에 AI 관련 기업의 채권 발행이 급증하면서 미 국채와 동일한 자본을 두고 경쟁하고 있다. 외국인 투자자들의 미 국채 수요도 점점 더 '가격 민감도'가 높아지면서, 현재 정책 방향에 대한 관용도도 낮아지고 있다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사