피그마의 AI 사용자가 점점 늘어나는데, 왜 이익을 다시 계산해야 할까

디자인 소프트웨어 회사 Figma가 또다시 예상을 뛰어넘는 실적을 발표했다. 로이터 통신에 따르면 3분기 매출은 3억 9,140만 달러에 달했으며, 회사는 동시에 연간 매출과 조정 영업이익 전망치를 상향 조정했다. 실적 발표 후 주가는 시간외 거래에서 한때 하락했다.
CEO Dylan Field는 디자인 캔버스를 코드와 AI 어시스턴트를 수용할 수 있는 작업 공간으로 탈바꿈시키고 있다. 고객이 이러한 도구를 사용할 때 Figma는 더 많은 시트와 AI 크레딧을 판매할 기회를 얻는 동시에 모델 운영 비용을 부담해야 한다. 매출과 이익 전망치가 동시에 상향되었다는 것은 이 사업이 커지고 있음을 보여준다. 매출총이익률의 변화는 또 다른 질문을 제기한다. 신규 매출이 얼마나 많은 이익을 남겼는가?
성장이 둔화되고 있는가?
Figma의 매출은 여러 분기 연속 상승했다. 최근 5개 분기를 함께 놓고 보면, 최신 분기는 전년 동기 대비 1억 달러 이상 더 많은 매출을 기록했다. 다만 성장 속도는 전 분기 고점에서 소폭 둔화되었다.
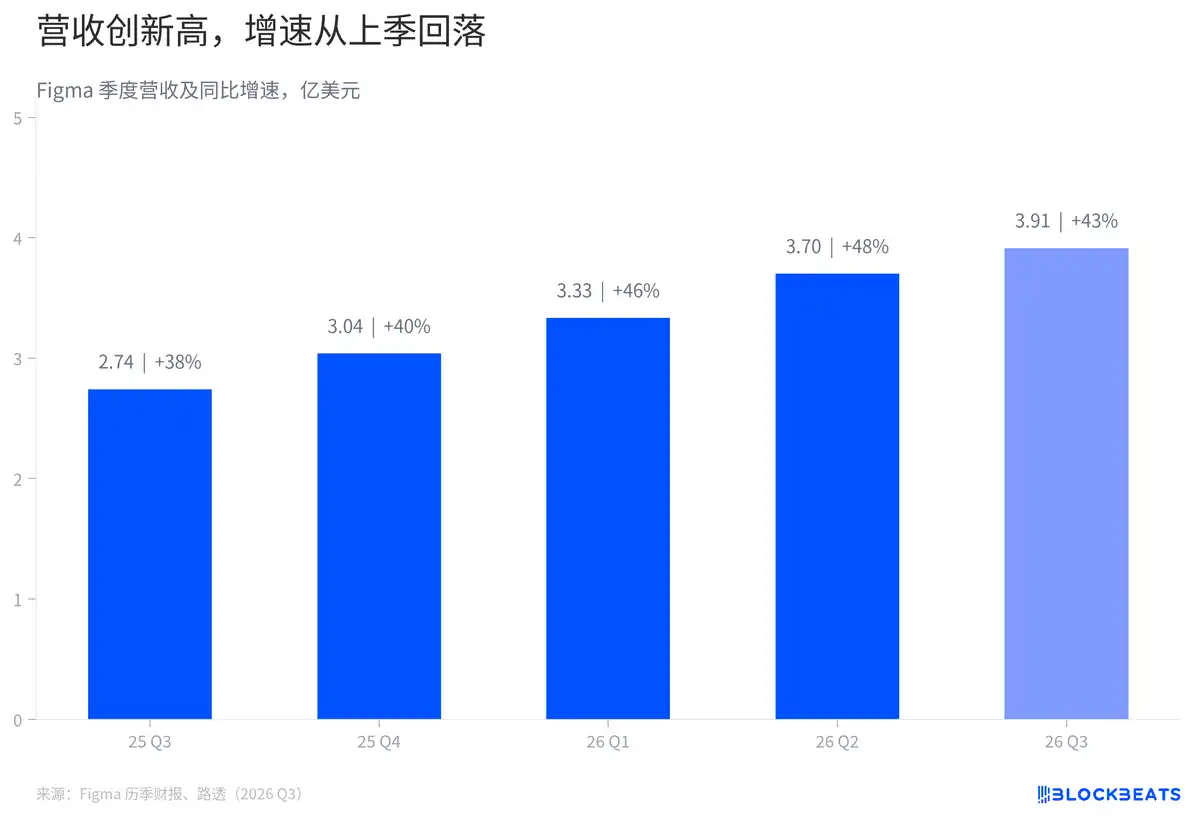
전년 대비 성장률은 이번 분기 매출을 작년 동일 분기와 비교한 것이다. 작년 동기 매출 기반이 이미 작지 않았기 때문에, 이번 분기에 증가한 매출이 더 많더라도 백분율은 전 분기보다 낮을 수 있다. 성장 방향이 바뀌었는지 판단하려면 이후 분기의 고객 확장, 시트 및 사용량을 지켜봐야 한다.
이번 실적은 회사가 당초 예상했던 매출보다도 높았다. Figma가 전 분기에 제시한 3분기 가이던스 상한은 3억 7,500만 달러였으며, 실제 매출은 이보다 1,640만 달러 많았다. 이는 상한의 약 4.4%에 해당한다.
회사의 매출원은 더욱 복잡해지고 있다. 이전에는 고객이 주로 소프트웨어 시트에 비용을 지불했지만, 이제는 AI 크레딧을 추가로 구매하는 것도 매출을 창출할 수 있다. 한 기업이 디자이너 시트를 늘리는 것과 기존 직원이 모델을 더 자주 호출하는 것 모두 청구서에 영향을 미친다. 그러나 공개된 총매출은 이들을 함께 집계하기 때문에 각각이 성장에 얼마나 기여했는지 직접 계산할 수 없다.
고객 80%가 AI를 사용한다는 것은 고객 80%가 추가 비용을 지불한다는 뜻인가?
이 비율은 지난 분기에도 나타난 바 있다. Figma의 2분기 실적에 따르면 연간 반복 매출(ARR)이 1만 달러를 초과하는 유료 고객 중 80% 이상이 매주 AI 크레딧을 소비한다. 로이터 통신은 10월 말 기준으로도 이 비율이 여전히 80%를 넘는다고 보도했다.
이 지표의 분모는 특정 매출 기준을 충족하는 유료 고객이며, 고객 계정이 일주일 내에 크레딧을 사용했는지 여부를 설명한다. Figma의 시트 자체에 크레딧이 포함되어 있으며, 고객은 규정에 따라 추가 한도를 구매할 수도 있다. '소비한 적이 있다'는 것만으로는 그중 얼마나 많은 고객이 추가 크레딧을 구매했는지, 각 회사가 얼마나 소비했는지는 알 수 없다.
Figma의 CFO 프라비어 멜와니는 로이터에 회사가 크레딧 가격 책정을 조정한 후 고객이 동일한 지출로 더 많은 크레딧을 받게 되었고, 추가 구매한 크레딧의 활용률이 높아졌다고 밝혔습니다. 이러한 변화는 사용자가 더 적극적으로 시도하도록 유도할 수 있지만, 구매 금액과 호출 비용을 함께 고려해야 크레딧 수익 한 건이 최종적으로 얼마의 이익을 남기는지 판단할 수 있습니다.
기능 보급과 과금 시점도 반드시 동기화되지는 않습니다. Figma는 2분기 컨퍼런스 콜에서 당시 Agent와 Code Layers를 포함한 일부 테스트 기능이 아직 유료 크레딧을 소모하지 않는다고 밝혔습니다. 제품이 계속 반복 개선되면서 특정 기능이 과금을 시작하는지는 최신 규칙과 대조해 확인해야 합니다. 테스트 기능의 사용자 증가는 제품 사용 데이터를 가져올 수 있지만, 먼저 서비스 비용을 발생시킬 수도 있습니다.
매출은 성장하는데 왜 매출총이익률은 하락할까?
MarketWatch의 보도 요약에 따르면, Figma의 3분기 비GAAP 매출총이익률은 82%로 전 분기의 85%보다 낮습니다. 이 반올림 기준으로 보면 매출 100달러를 받을 때 조정 후 매출원가를 차감하고 약 82달러가 남아 연구개발, 판매 등의 비용을 지불하는 데 쓰입니다.
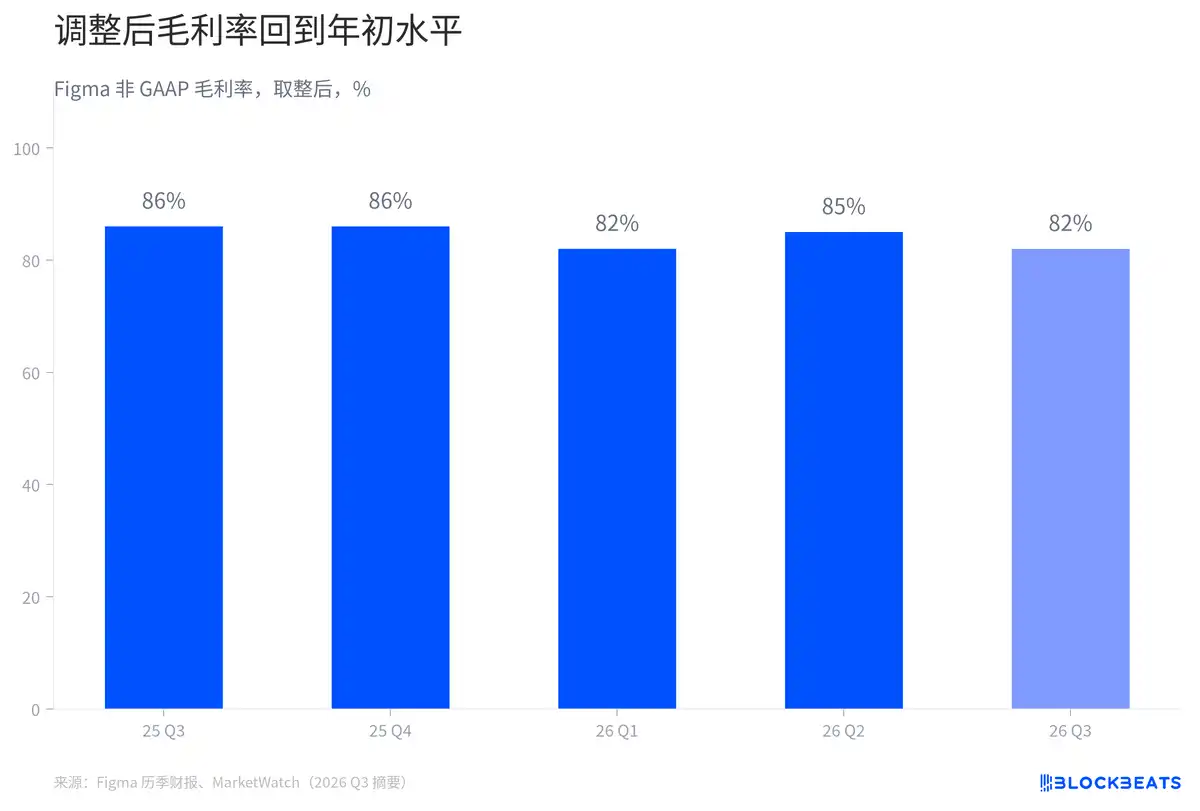
매출총이익률은 비율이고, 매출총이익은 금액입니다. 매출이 충분히 빠르게 성장할 때 낮은 매출총이익률이라도 더 높은 매출총이익 금액에 대응할 수 있습니다. Figma의 전년 동기 비GAAP 매출총이익은 약 2억 3,700만 달러였습니다. 이번 분기의 정확한 매출총이익 금액은 원본 재무 부속표로 확인해야 하며, 반올림된 매출총이익률로 역산해 정확한 재무 수치로 삼아서는 안 됩니다.
AI 비용은 매출원가에만 나타나는 것이 아닙니다. Figma의 2분기 보고서는 무료 버전 사용자 관련 인프라, 호스팅 및 AI 비용이 연구개발비 증가 요인 중 하나라고 언급했습니다. 보고서는 또한 판매 및 마케팅 비용 변동 설명에서 무료 사용자 관련 비용을 언급했습니다. 전사 AI 투자를 보려면 영업비용과 함께 읽어야 합니다.
회사는 비용 구조를 바꾸려고 시도하고 있습니다. 멜와니는 로이터에 3분기에는 Figma 자체 개발 모델이 담당한 작업 비중이 두 배 이상으로 늘었고, 모델이 제품의 더 많은 작업에 사용된다고 밝혔습니다. 회사는 해당 보도에서 이로 인해 절감된 구체적 금액을 공개하지 않았습니다.
연간 전망 상향, 4분기에는 얼마나 달라지나?
매출이 기존 가이던스를 초과한 후, Figma는 연간 매출 가이던스 중간값을 14억 6,500만 달러에서 14억 9,800만 달러로 높였습니다. 상향 폭 중 이미 발생한 3분기 초과 달성분이 일부 기여했고, 나머지 부분은 가이던스 중간값으로 역산할 수 있습니다.
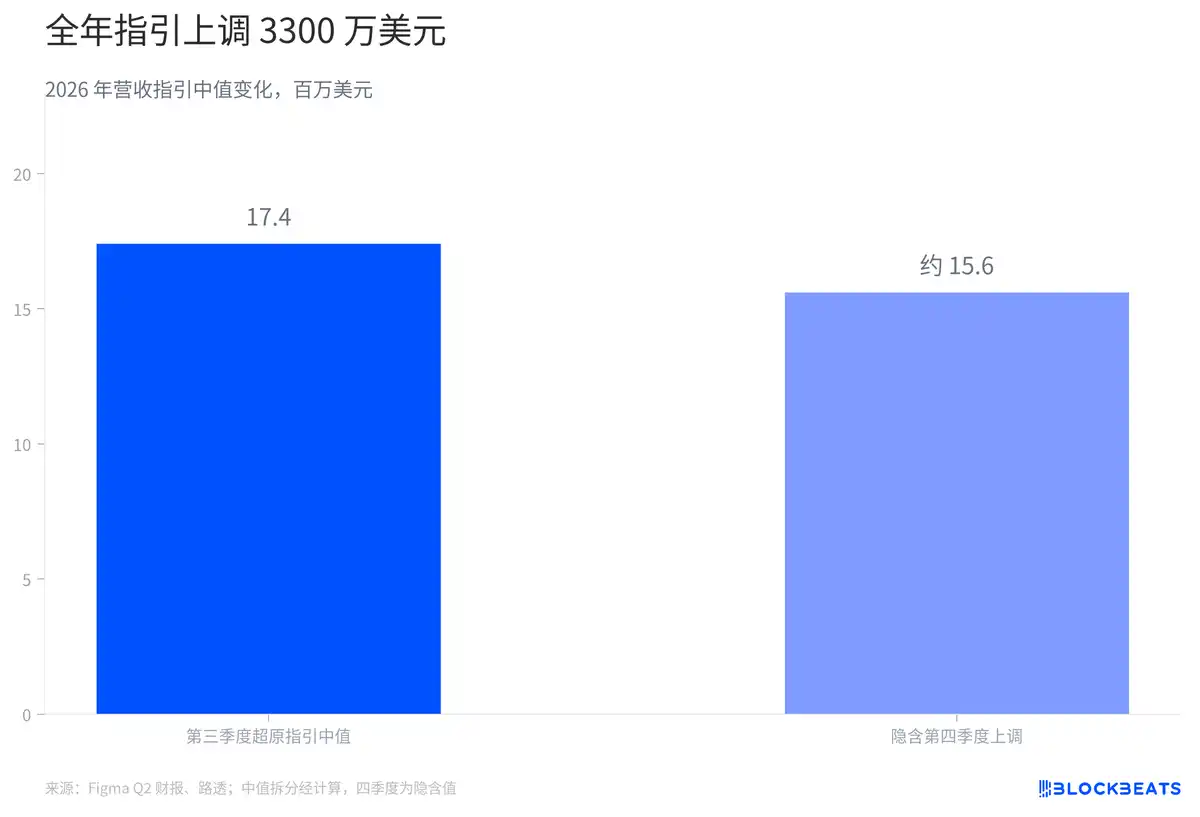
지난 분기에 제시된 3분기 가이던스 중간값을 기준으로 계산하면, 이번 분기에 1,740만 달러를 초과 수령했습니다. 연간 중간값 상향의 나머지 약 1,560만 달러는 추산된 4분기 중간값 상승에 해당합니다. 이 수치는 회사가 전후 두 차례 제시한 연간 전망과 분기 데이터로 계산한 내재적 차액입니다. 이는 4분기가 실제로 종료되어야 실제 매출이 됩니다.
회사는 또한 연간 비GAAP 영업이익 전망도 동시에 상향했습니다. 신구 가이던스 중간값 차이는 3,050만 달러로, 경영진이 매출 예상치를 높이면서 연간 조정 영업이익에 대한 예상치도 높였음을 보여줍니다. 영업이익은 여전히 연구개발, 판매 및 관리 비용을 차감해야 하며, 도표의 매출총이익률과는 다른 층위입니다.
Figma의 크레딧이 고객 워크플로에 진입하면서, 고객이 사용한 할당량이 회사의 매출과 비용에 영향을 미치기 시작했습니다. 다음 청구서에서는 추가로 구매한 크레딧이 얼마인지, 그리고 이러한 기능을 운영하는 데 얼마가 소요되었는지를 명확히 확인해야 합니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사