시스코 매출이 24% 급증했는데, 이 증가분은 어디서 왔을까?

미국 동부 시간 11월 12일, 시스코는 새 회계연도 1분기 실적을 발표했으며 분기 매출이 기록을 세웠고 회사도 연간 전망을 상향 조정했습니다. 이어진 컨퍼런스콜 질의응답 시간에 한 애널리스트가 대형 클라우드 업체의 장비 구매 외에 기업 캠퍼스의 네트워크 업데이트도 이번 상향 조정에 기여했는지 추궁했습니다. 마크 패터슨 재무장관은 추가 전망치를 고객별로 두 갈래로 나눠 설명했습니다.
이 계산은 이미 장부에 잡힌 수익부터 살펴봐야 합니다. 시스코는 스위치와 라우터를 팔고 보안 및 협업 제품도 판매하며 기술 서비스도 제공합니다. 여러 사업 부문이 모두 성장하면서 분기 매출을 24% 끌어올렸습니다. 그러나 이번 분기와 전년 동기의 달러 금액을 나란히 놓고 보면 증가분은 거의 전부 네트워크 사업에서 나왔습니다.
늘어난 수익, 누가 큰 몫을 가져갔나?
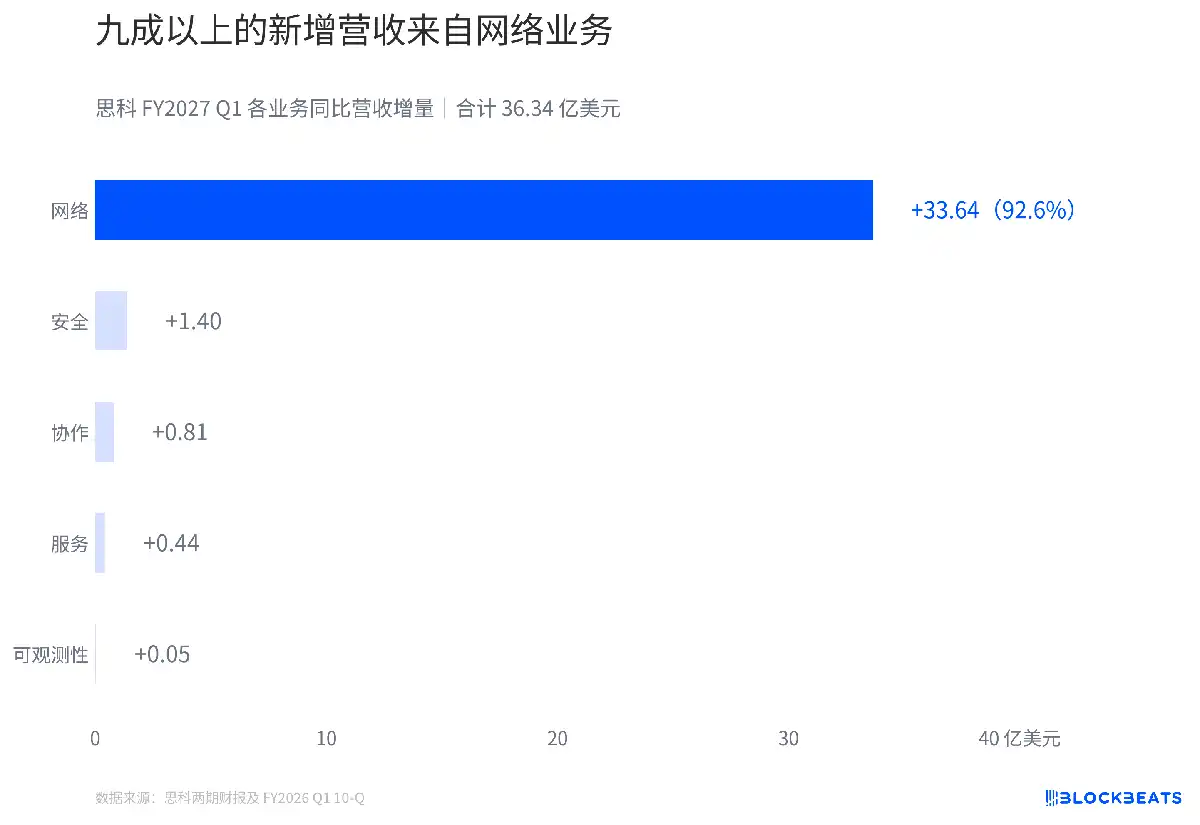
두 기간 재무제표의 원래 금액을 빼서 계산하면, 시스코가 100달러의 수익을 새로 올릴 때마다 약 93달러가 네트워크 사업에서 나왔습니다. 보안 사업이 두 번째로 큰 증가 원천이며 협업, 서비스, 관측 가능성 부문도 모두 성장했습니다. 네트워크 항목을 제외하면 나머지 사업들을 합쳐도 한 자릿수 증가 점유율에 그칩니다. 여기서 계산한 것은 신규 수익의 구성입니다. 네트워크 사업은 이번 분기 전체 매출에서 약 60%를 차지했습니다.
대형 클라우드 업체가 AI 클러스터에 장비를 추가하고 기업들도 사무실과 캠퍼스의 네트워크를 업데이트하고 있습니다. 두 가지 구매 모두 시스코의 네트워크 제품에 수익을 안겨줍니다. 패터슨은 컨퍼런스콜에서 AI 인프라 매출이 세 자릿수 성장을 달성했고 데이터센터 스위칭과 캠퍼스 네트워크도 두 자릿수 성장을 기록했다고 말했습니다. 재무제표는 이 제품들을 더 넓은 네트워크 범주로 분류하는데, 공개된 분류 금액만으로는 네트워크 사업이 얼마나 많은 증가분을 기여했는지 계산할 수 있을 뿐입니다. 그중 얼마가 AI 클러스터에, 얼마가 캠퍼스 교체에 해당하는지 파악하려면 더 세분화된 수익 공시가 필요합니다.
이 구분은 다음 분기의 기저를 어떻게 이해할지에도 영향을 미칩니다. 네트워크 장비는 빨리 팔리면 해당 분기 제품 매출을 즉시 키웁니다. 시스코의 회계 정책에 따르면 하드웨어는 일반적으로 통제권이 이전될 때 수익을 인식하고 구독 서비스는 보통 계약 기간에 걸쳐 점진적으로 인식합니다. 캠퍼스 업데이트와 데이터센터 확장은 해당 분기에 매출 격차를 벌릴 수 있지만 서비스 수익의 변화는 여러 분기에 걸쳐 분산될 수 있습니다. 같은 분기에 체결된 계약도 서로 다른 분기에 매출로 반영될 수 있습니다.
100달러당 매출총이익은 줄었는데 왜 영업이익률은 오르나?
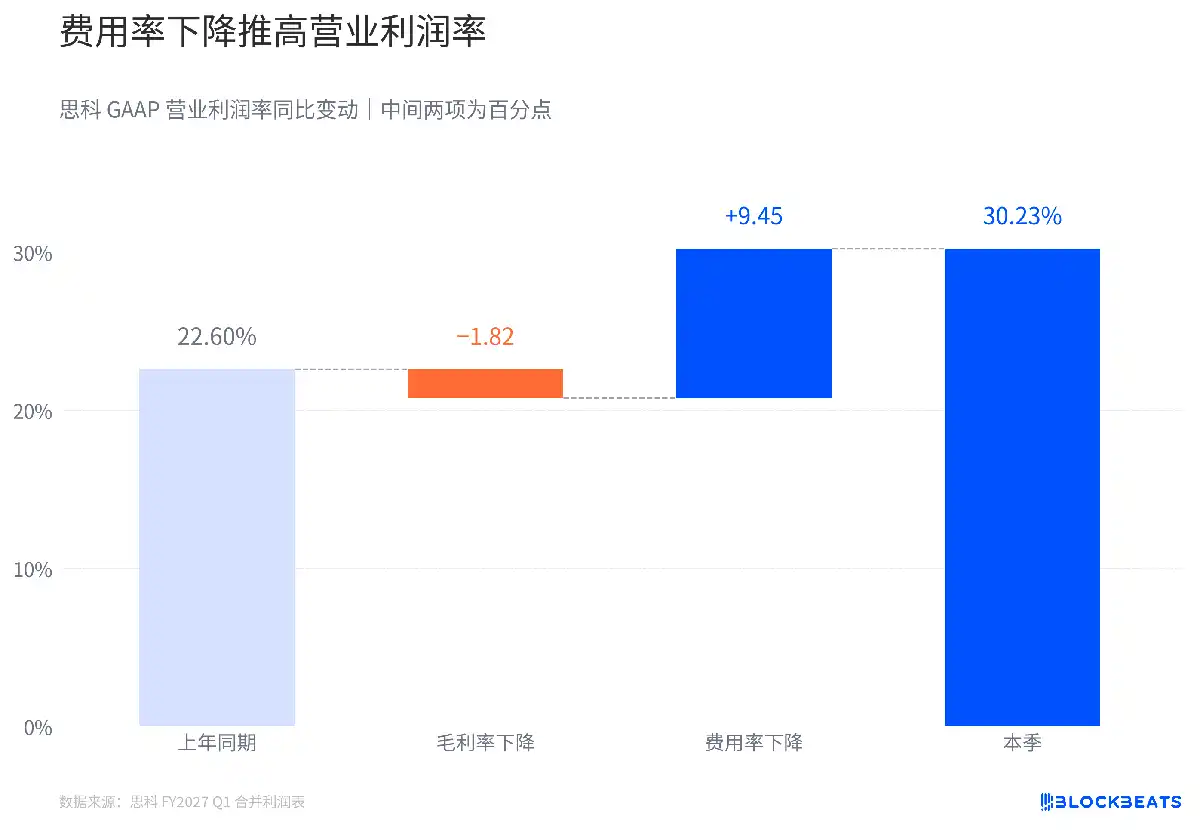
매출총이익률을 보면 이번 실적은 다른 인상을 줍니다. 제품 매출총이익률은 하락했고 서비스 매출총이익률은 다소 회복했습니다. 더 빠르게 성장하는 제품 매출이 전체 매출에서 차지하는 비중도 높아졌는데 제품의 매출총이익률은 서비스보다 낮습니다. 종합해 보면 미국 일반회계기준(GAAP) 기준으로 시스코가 100달러를 팔 때 남는 매출총이익은 1년 전보다 약 1.8달러 줄었습니다. 판매 금액 자체가 늘어난 덕분에 회사가 이번 분기에 벌어들인 매출총이익 총액은 여전히 증가했습니다.
차이는 다음 줄에서 발생합니다. 판매 원가를 차감한 후, 시스코는 연구개발, 판매 및 관리 등의 비용을 지불해야 합니다. 이번 분기 연구개발 비용은 소폭 증가했고, 판매 및 마케팅 지출은 감소했으며, 구조조정 및 기타 비용도 현저히 줄었습니다. 매출이 확대되는 동시에 이러한 영업비용을 합치면 오히려 약 3% 적게 지출했습니다. 동일한 매출 규모로 비교하면, 비용률 하락이 영업이익률에 9.45%포인트의 여유를 만들어 매출총이익률 하락을 상쇄하기에 충분했습니다.
구조조정 비용 감소는 변화의 일부만 설명합니다. 구조조정 등의 항목을 제외한 조정 후 기준으로 보면, 영업비용은 실제로 소폭 상승했지만 증가폭은 매출보다 훨씬 작았습니다. 조정 후 영업이익률도 34.4%에서 37.8%로 상승했습니다. 더 많이 판매된 제품이 평균 매출총이익률을 끌어내렸음에도, 증가한 매출총이익이 추가된 조정 후 영업비용을 여전히 커버할 수 있었습니다.
비용률 하락을 나눠서 볼 수도 있습니다. 이번 분기 영업비용이 전년 동기 금액에 머물렀다고 가정하면, 단순히 수익 증가만으로 비용률이 약 43%에서 약 34.5%로 희석됩니다. 이번 분기 실제 비용 금액으로 다시 계산하면 비용률은 더욱 낮아집니다. 폭포수 차트의 대부분의 긍정적 변화는 매출 규모 확대에서 비롯되며, 비용 절대액 감소가 나머지 개선을 가져왔습니다.
연간 25억 달러 추가 예상치는 누가 기여했나?
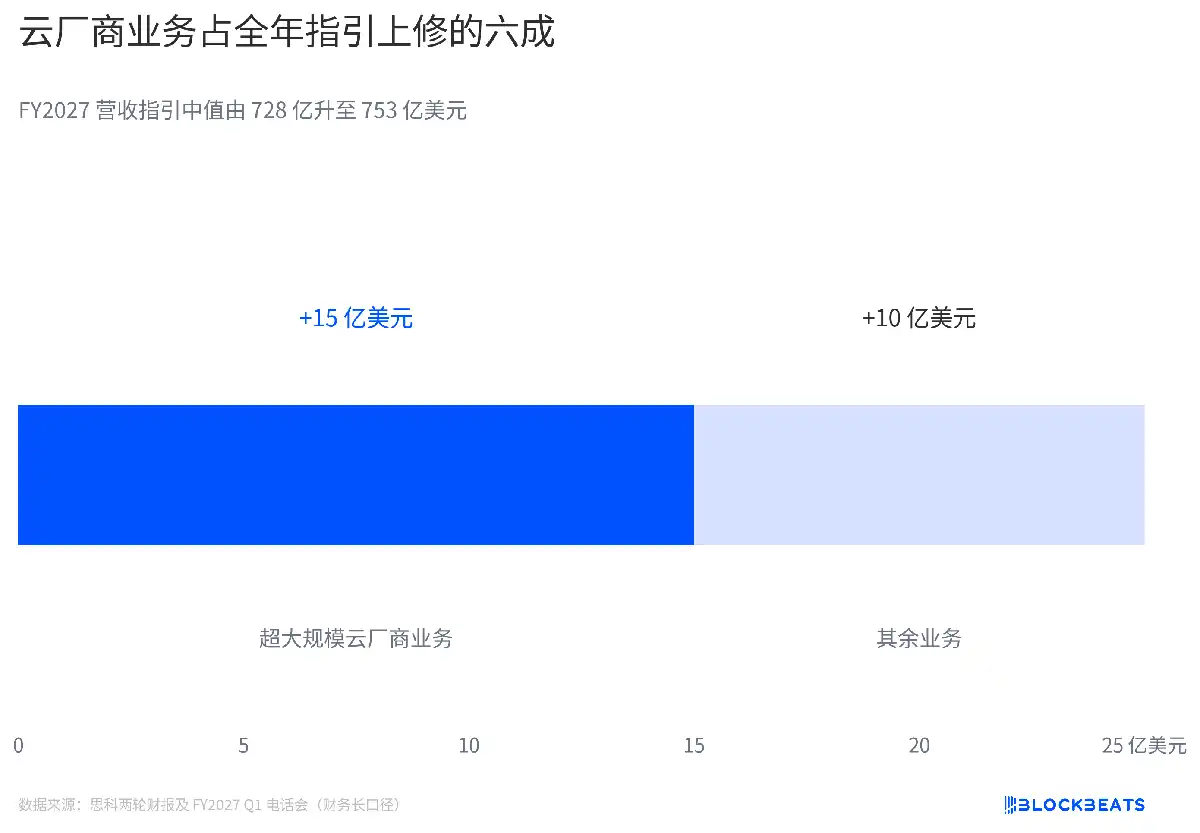
지난 실적 발표 당시 시스코가 제시한 새 회계연도 매출 가이던스 중간값은 728억 달러였습니다. 이번에 회사는 중간값을 753억 달러로 올렸습니다. 여기서 비교하는 것은 동일 회계연도의 두 추정치로, 또 한 분기가 끝난 후 경영진이 연간 얼마의 매출을 확정할 수 있는지에 대한 새로운 판단을 반영합니다.
패터슨은 Q&A 세션에서 세부 내역을 제시했습니다. 상향된 25억 달러 중 하이퍼스케일 클라우드 사업자가 60%를 차지하고, 나머지 고객이 나머지 부분을 기여했습니다. 그는 후자를 더 광범위한 수요로 돌렸으며, 캠퍼스 네트워크는 그중 하나일 뿐이라고 했습니다. 첫 번째 차트는 제품과 서비스 기준으로 이미 인식된 분기 매출을 분해하고, 이 차트는 고객 기준으로 연간 예상을 분해합니다. 같은 스위치 한 대도 전자의 기준으로는 네트워크 사업에 귀속되지만, 후자의 기준으로는 누가 주문했는지를 봐야 합니다.
실적 발표는 또 다른 계산도 제시했습니다. 시스코는 이번 회계연도에 하이퍼스케일 클라우드 사업자로부터의 AI 인프라 매출이 90억 달러에 달할 것으로 예상하며, 지난 예상치는 75억 달러였습니다. 이 지표는 고객과 제품을 동시에 한정하며, 컨퍼런스콜에서 사용된 분해는 고객 기준입니다. 두 곳의 상향 금액은 동일하며, 세 번째 차트의 귀인은 패터슨이 전체 가이던스에 대해 직접 설명한 내용에서 가져왔습니다.
회사가 제시한 범위도 바뀌었습니다. 새 가이던스의 하한은 748억 달러로, 이미 이전 버전의 상한인 734억 달러를 넘어섰습니다. 패터슨이 컨퍼런스콜에서 제시한 고객 분해는 두 범위의 중간값 차이를 사용했습니다.
시스코가 연간 가이던스에 새로 추가한 10달러 중 4달러는 하이퍼스케일 클라우드 사업자 외 고객으로부터 나온다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사