ARK 2026 빅 아이디어 공개: 대가속 시대, AI 및 블록체인의 차세대 변화
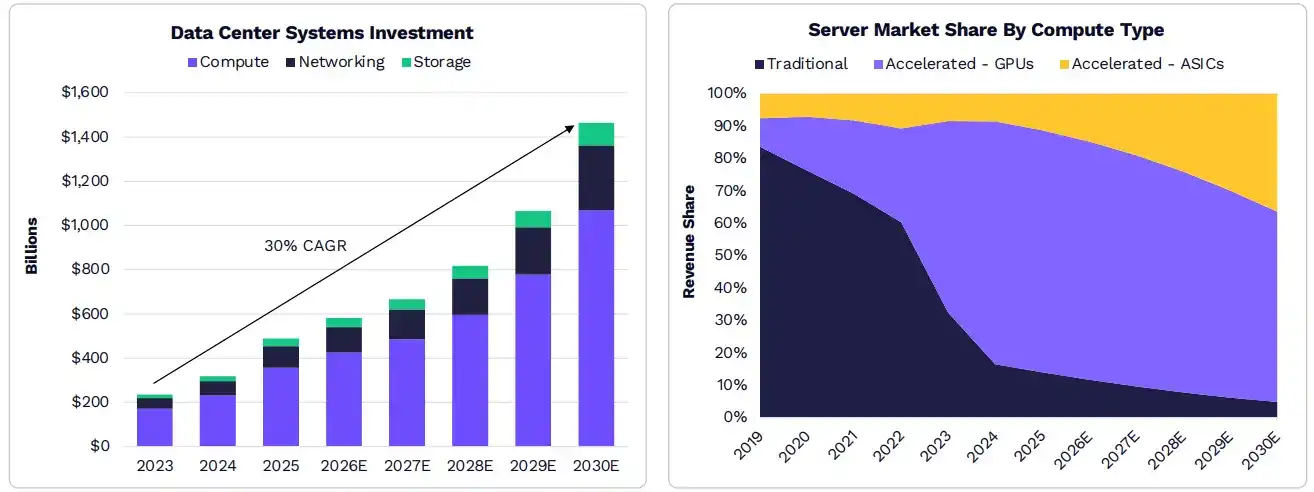
2025년까지 데이터 센터 시스템에 대한 연간 투자는 약 5,000 억 달러로, 2012년부터 2023년까지의 평균 수준의 약 2.5배입니다. ARK Research에 따르면,이러한 투자는 계속해서 증가할 것으로 예상되며, 2030년까지 약 14조 달러에 이를 수 있습니다.
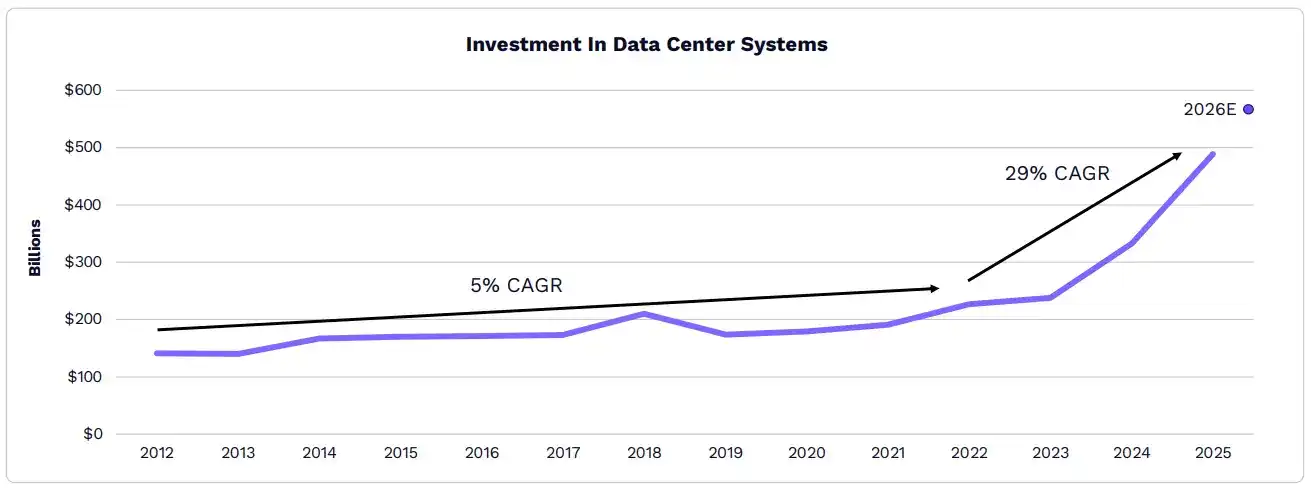
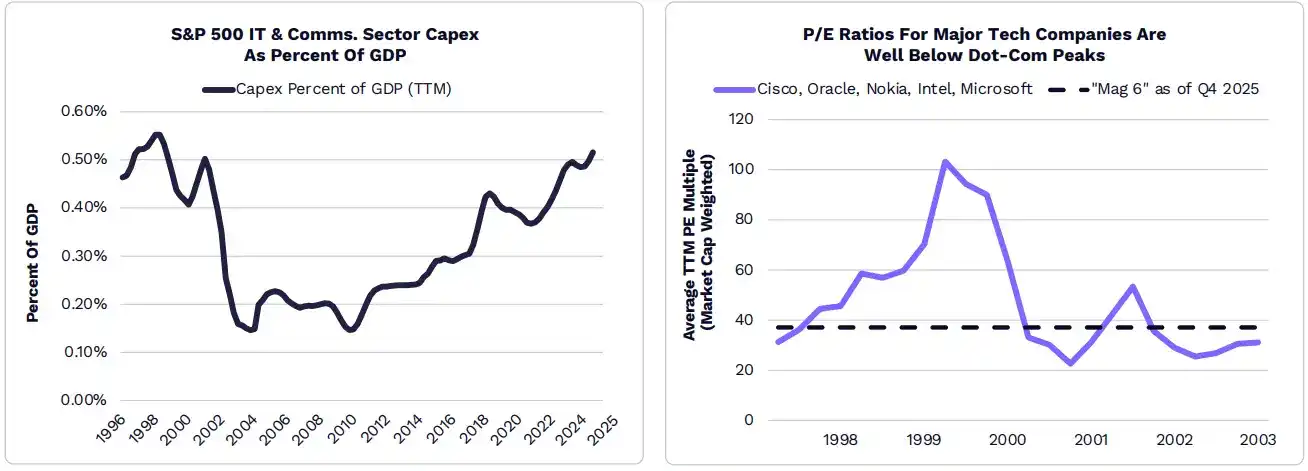
기술 자본 지출이 기술 및 통신 산업의 번영 시기 수준에 도달했지만, 기술 회사의 가치평가는 해당 시기보다 훨씬 낮습니다.
ARK Research에 따르면, 대규모 데이터 센터 운영 업체의 2026년 자본 지출은 5,000 억 달러를 넘을 것으로 예상되며, 이는 2021년 1,350 억 달러의 약 3배입니다(즉, 2022년 ChatGPT 열풍 이전). 정보기술 및 통신 서비스 산업의 자본 지출은 GDP의 비중이 1998년 이후 최고 수준에 도달했지만, 기술 산업의 주가 수익 비율(P/E)은 기술 및 통신 거품 시기의 정점 수준보다 훨씬 낮습니다.
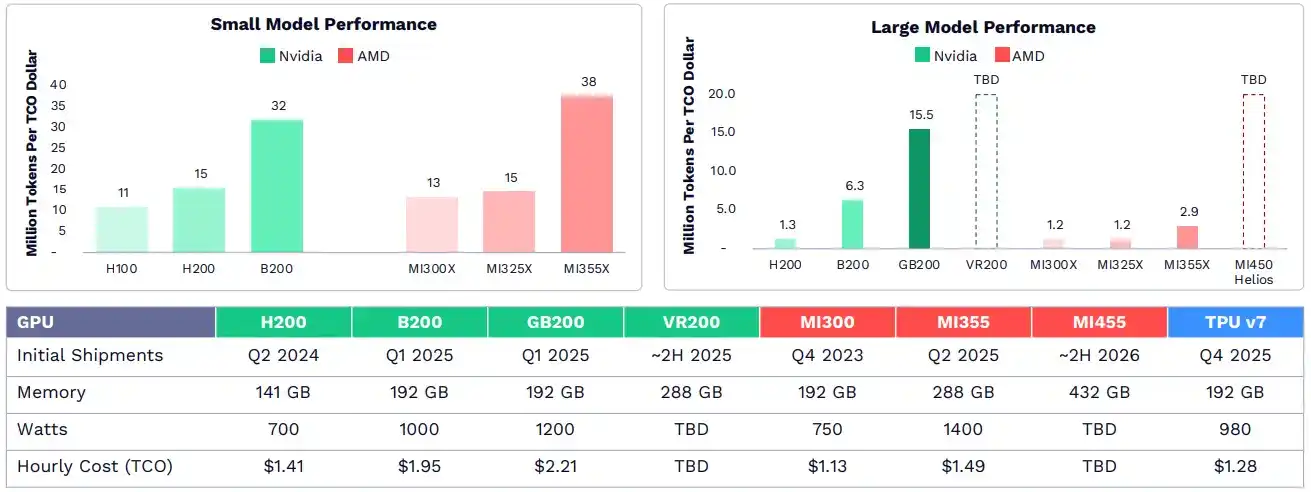
NVIDIA는 더 치열한 경쟁에 직면하고 있습니다.
NVIDIA의 초기 AI 칩 디자인, 소프트웨어 및 네트워킹에 대한 투자로 인해 그래픽 처리 장치(GPU)의 시장 점유율은 85%에 이르고 순이익률은 75%에 달합니다. 그러나 AMD 및 구글과 같은 경쟁사들이 일부 영역에서 NVIDIA를 따라잡았으며, 예를 들어 소형 언어 모델 추론과 같은 분야입니다. NVIDIA의 Grace Blackwell 런타임 시스템은 대규모 모델 추론에서 선두 위치에 있어 최첨단 기본 모델을 지원합니다.
AI 수요가 인프라 확장을 촉진할 것으로 예상됩니다.
기업 및 소비자 환경에서 AI 워크로드가 확대되면서, 2030년까지 AI 인프라 투자는 약 14조 달러에 이를 것으로 예상되며, 이 중 상당 부분은 서버 가속에 사용될 것입니다. ARK Research에 따르면, Broadcom 및 아마존 소유 Annapurna Labs 등의 회사들이 설계한 ASIC가 AI 연구소와 대규모 기업 모두가 경제적으로 효율적인 컴퓨팅 능력을 추구하면서 시장 점유율을 계속할 것으로 예상됩니다.
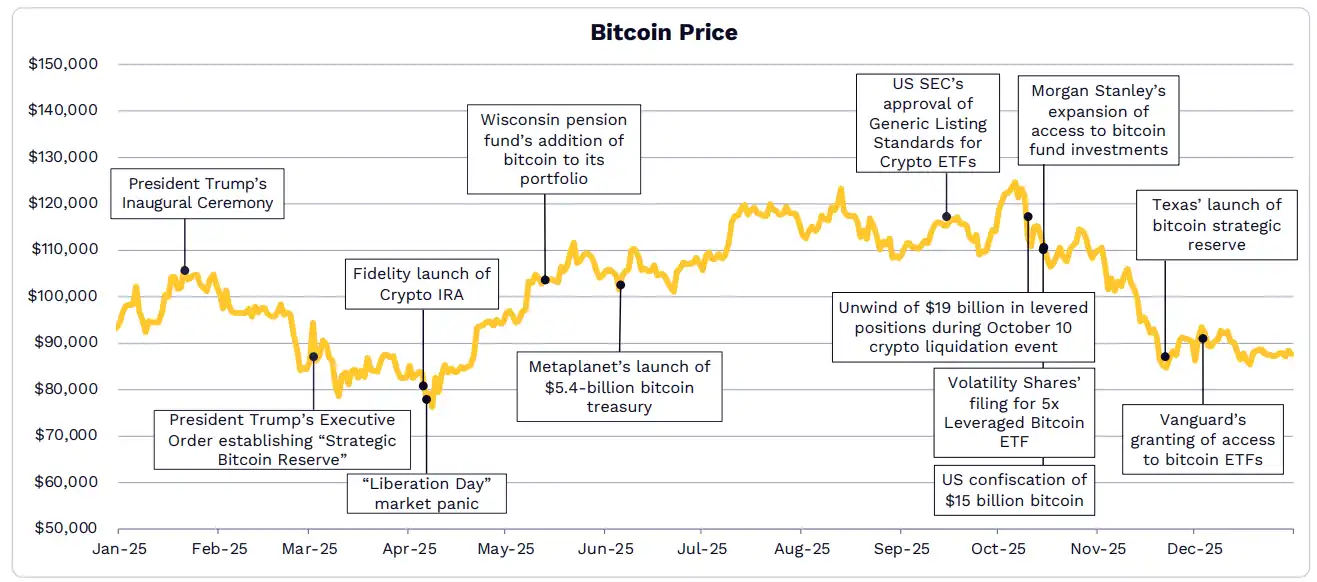
비트코인
비트코인은 새로운 기관 자산 카테고리의 선도자로 서서히 부상하고 있습니다.
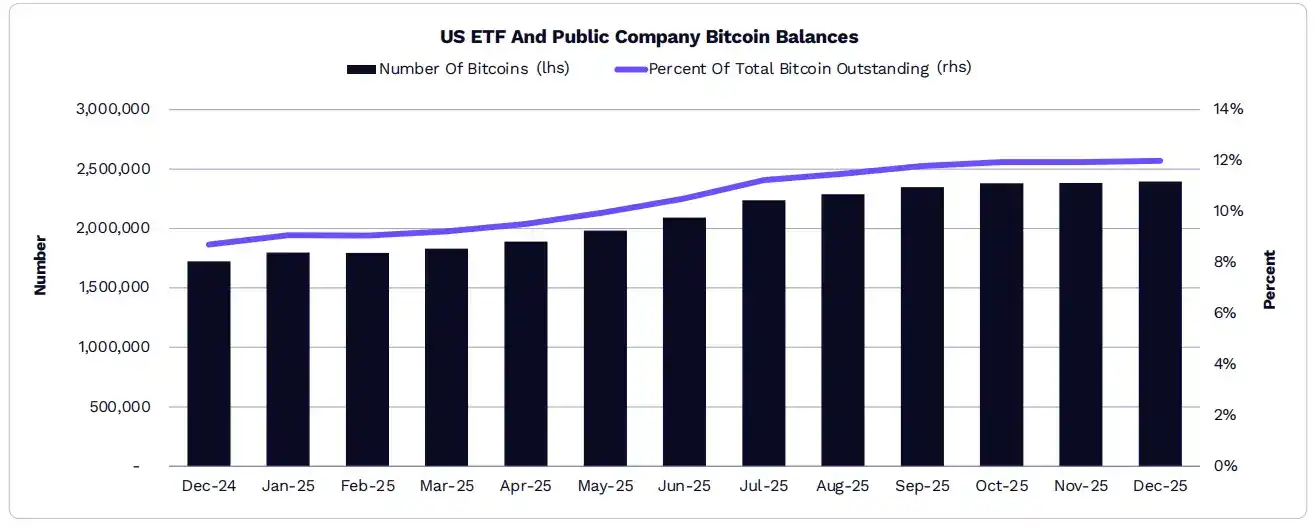
미국 ETF 및 상장 기업이 보유한 비트코인 총량의 12%입니다.
2025 년, 비트코인 ETF 보유량은 약 112 만 개에서 약 129 만 개로 19.7% 증가했으며, 상장 기업이 보유한 비트코인 양은 약 59.8 만 개에서 약 109 만 개로 73% 증가했습니다. 따라서, ETF 및 상장 기업이 보유한 비트코인 총량의 비율은 8.7%에서 12%로 상승했습니다.
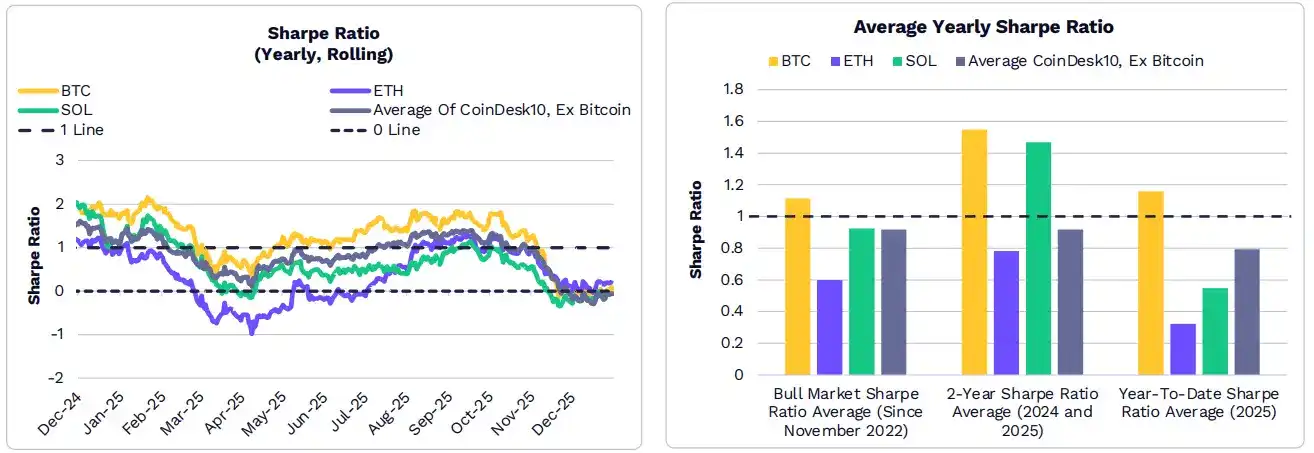
비트코인의 연간 위험 조정 수익률 (샤프 비율)은 장기간 동안 전체 암호화폐 시장을 상회했습니다.
2025 년 대부분의 시기에 비트코인은 다수의 다른 대형 시가 총액 암호화폐 및 지수를 능가하는 위험 조정 수익을 보였습니다. 최근 사이클 최저점(2022 년 11 월), 2024 년 초 및 2025 년 초부터 비트코인의 평균 연간 샤프 비율은 이더리움, SOL 및 CoinDesk 10 지수의 다른 아홉 가지 구성품의 평균보다 높았습니다.
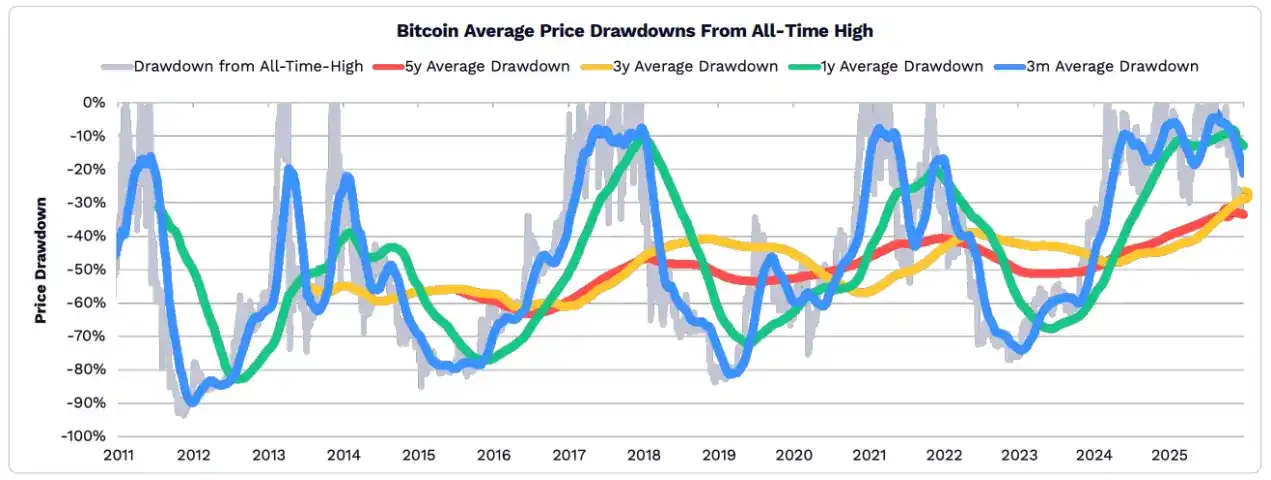
2025 년, 비트코인 가격은 역사적 최고점 대비 평균 하락율이 다소 완화되었습니다.
비트코인이 헤지 자산으로서의 역할을 강화함에 따라 그 변동성이 다소 감소했습니다. 5 년, 3 년, 1 년 및 3 개월의 기간을 살펴보면, 2025 년 비트코인의 하락은 역사적 수준에 비해 상대적으로 완화되었습니다.
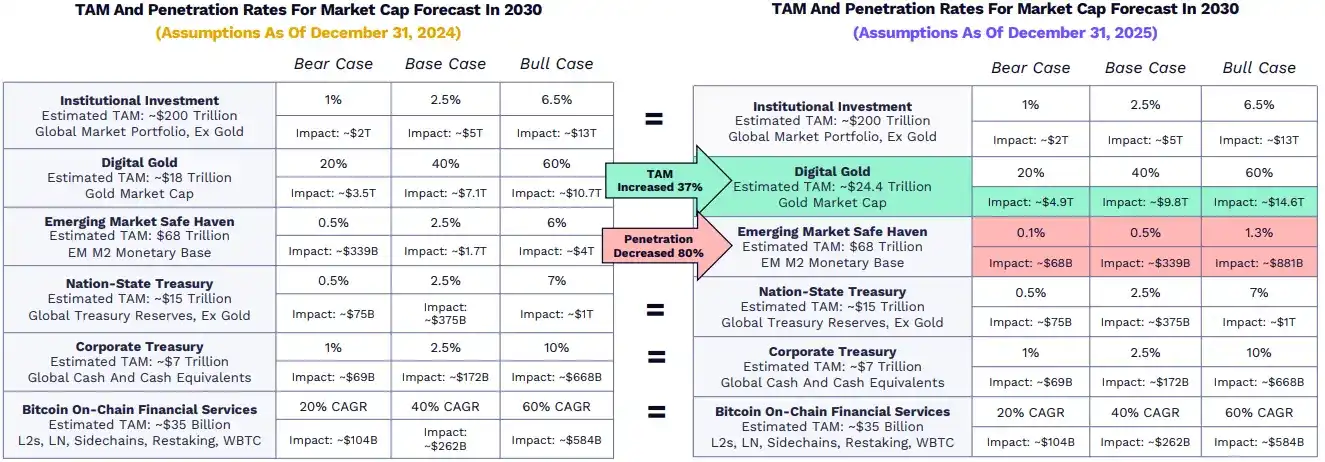
ARK의 비트코인 성장에 대한 가정이 변경되었지만 예측은 대체로 유지되고 있습니다.
ARK는 2030 년의 비트코인에 대한 예측을 꾸준히 유지했으며, 오직 두 개의 가정 요소가 변화했습니다: 디지털 금으로서, 2025 년 금 시가 총액이 64.5% 급등한 후 잠재 시장(TAM)은 37% 성장했으며, 신흥 시장 헤지 자산으로서, 예측 침투율이 80% 감소하여 개발도상국이 안정화폐를 신속히 채택한 것을 반영했습니다.
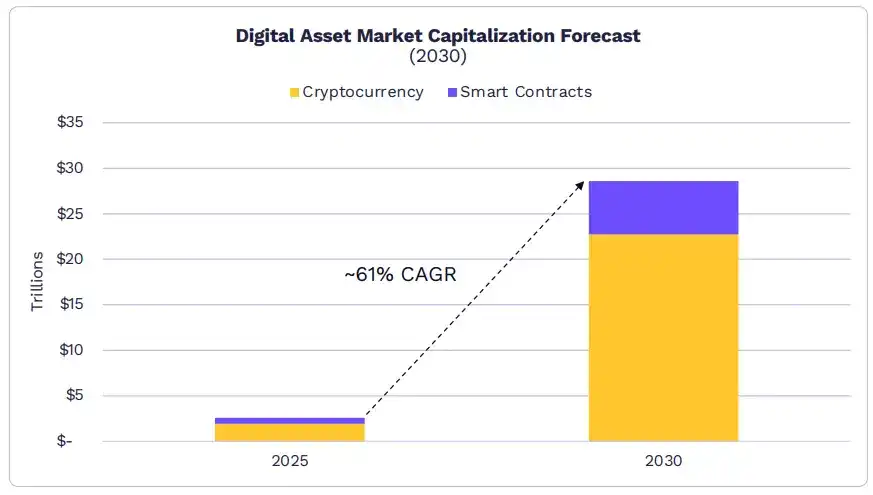
디지털 자산 시가 총액은 2030 년까지 28 조 달러에 이를 수 있습니다.
스마트 계약 및 순수 디지털 통화(후자는 공개 블록체인 상에서 가치 저장 수단, 거래 매개 및 회계 단위로 작용)의 시장 규모는 연평균 약 61%의 속도로 성장하여 2030년까지 28조 달러에 이를 것으로 예상됩니다. ARK는 비트코인이 시장의 70%를 차지할 것으로 예상하며, 나머지는 이더리움 및 Solana와 같은 스마트 계약 네트워크가 주도할 것으로 예상합니다.
· ARK의 예측에 따르면, 비트코인은 앞으로 5년 사이 약 63%의 연평균 복리 성장률(CAGR)로 암호화폐 시장을 주도하여 현재의 약 2조 달러에서 2030년에 약 16조 달러까지 성장할 것으로 예상됩니다.
· 스마트 계약의 시가총액은 연평균 약 54%의 속도로 증가하여 2030년에 약 6조 달러로 이를 것으로 예상되며, 연간 수익은 약 1920억 달러, 평균 수수료율은 0.75%로 예상됩니다.
· 2~3개의 L1 플랫폼이 시장의 대부분을 차지할 것으로 예상되나, 그들이 확보한 시가총액은 보다 정착된 현금 흐름이 아닌 해당 통화의 프리미엄(가치 저장 및 비축 자산 특성)에 더 많이 기인할 것입니다.
자산 토큰화
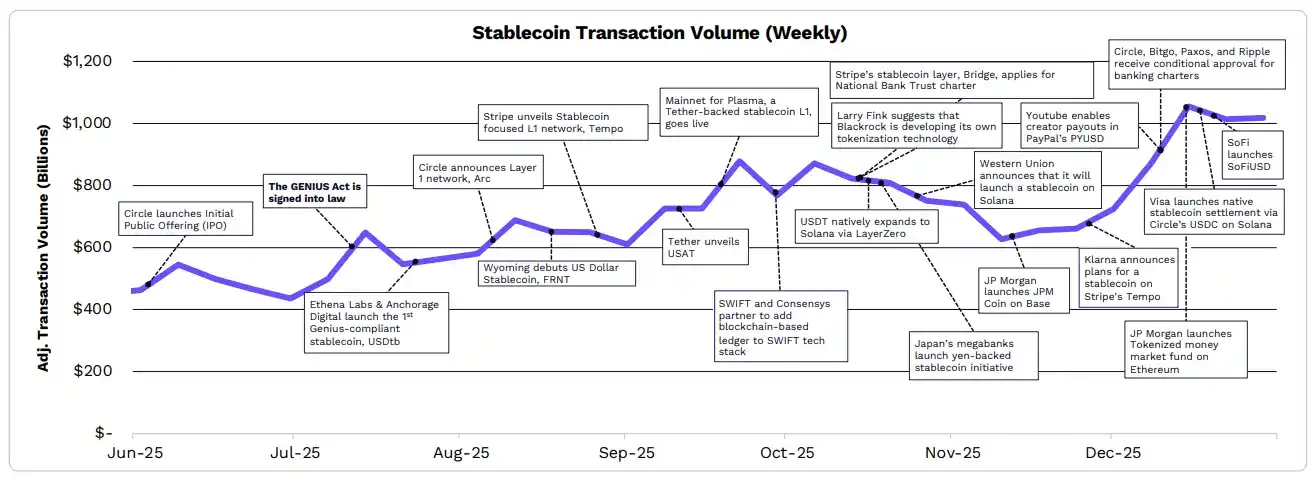
《GENIUS 법률》의 혜택을 받아, 금융 기관들은 안정화폐 및 자산 토큰화 전략을 재평가하고 있습니다.
《GENIUS 법률》의 명확한 규제성으로, 안정화폐 활동은 역대 최고치를 기록했습니다. 여러 회사와 기관들이 자체 안정화폐를 출시할 것을 발표하였으며, 블랙록은 내부 자산 토큰화 플랫폼을 준비 중이라고 밝혔습니다. Tether, Circle, Stripe 등 주요 안정화폐 발행사와 금융 기술 회사들은 안정화폐에 최적화된 L1 블록체인을 출시하거나 지원하고 있습니다.
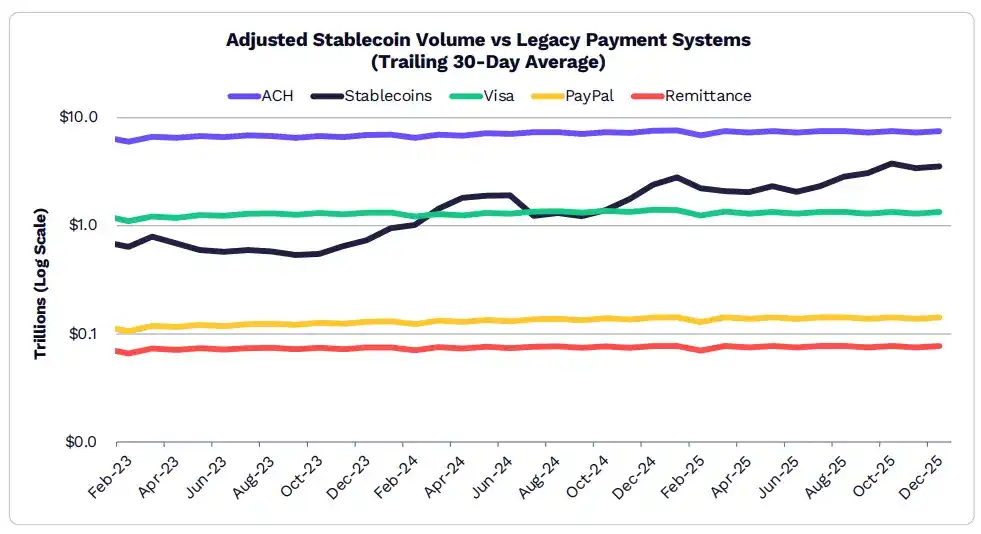
12월 안정화폐 거래량이 35조 달러에 달해, 대부분의 전통적인 결제 시스템을 웃돌고 있습니다.
· 2025년 12월, 30일 이동평균을 기준으로 한 안정화폐 거래량이 35조 달러에 이르며, Visa, PayPal 및 송금의 총액의 2.3배에 해당합니다.
· Circle의 USDC가 주도하는 안정화폐 거래량은 약 60%를 차지하며, 그 다음으로는 Tether의 USDT가 약 35%를 차지합니다.
· 2025년에는 안정화폐 공급량이 약 50% 증가하여 2100억 달러에서 3070억 달러로 증가할 것으로 예상되며, 이 중 USDT와 USDC가 각각 61%와 25%의 점유율을 보일 것으로 예상됩니다.
· Sky Protocol은 2025년 말에 시가총액이 100억 달러를 넘는 유일한 안정화폐 발행사로, 다른 안정화폐 발행사들을 배제한 상위 계급에 속합니다.
· 주목할 만한 점은 PayPal 소유의 PYUSD가 6배 이상 성장하여 34억 달러에 이르렀다는 것입니다.
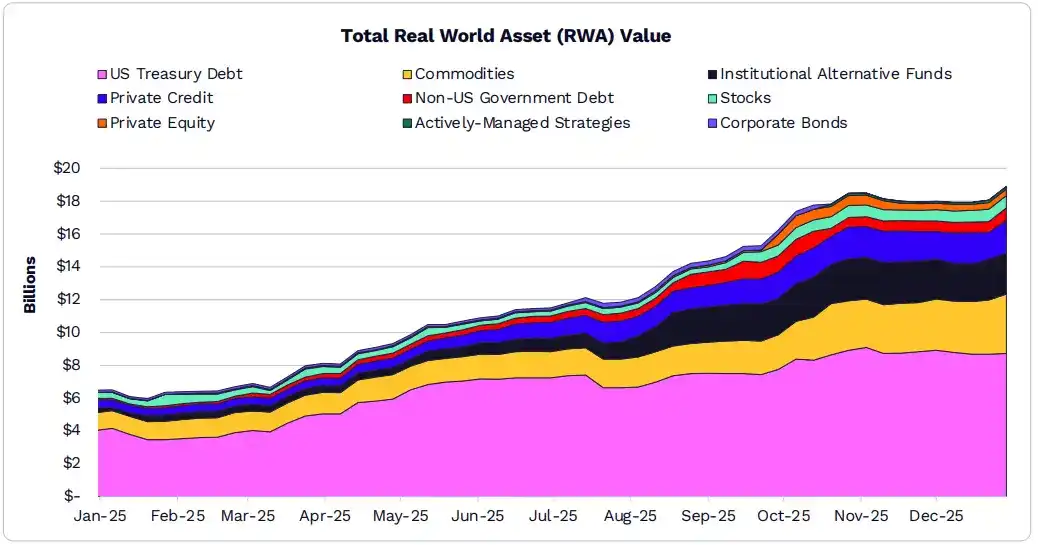
미국 국채와 대형 상품을 중심으로 한 성장을 이끄는 가운데, 2025년에 토큰화 자산 시장은 190억 달러로 두 배로 확대되었습니다.
· 2025년에 RWA의 시가총액은 208% 증가하여 189억 달러에 이르렀습니다.
· Blackrock의 17억 달러 규모 BUIDL 펀드는 최대의 제품 중 하나로, 90억 달러 규모의 미국 국채 중 20%를 차지합니다.
· Tether(XAUT)와 Paxos(PAXG)의 토큰화된 금 제품이 토큰화 상품 시장을 주도하며, 각각 18억 달러와 16억 달러의 시장 규모를 가지며 총 시장의 83%를 차지합니다.
· 공개 주식의 토큰화 규모가 약 7.5억 달러에 이릅니다.
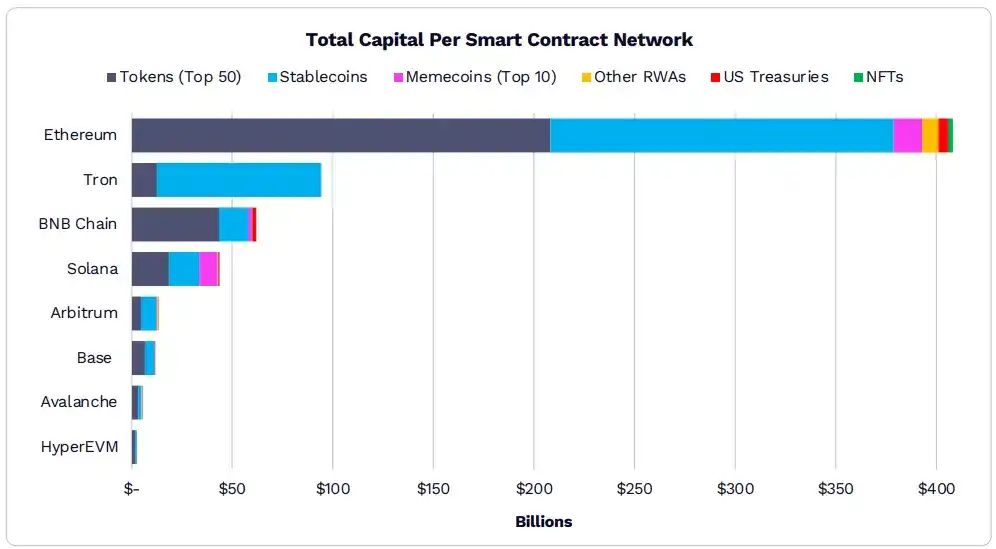
이더리움은 여전히 온체인 자산의 주요 블록체인입니다.
· 이더리움 상의 자산 총 가치는 이미 4,000억 달러를 넘었습니다. 인기 있는 8개 블록체인 중 7개의 체인은 안정화폐와 상위 50위 토큰에 의해 90% 이상의 시가총액을 지탱하고 있습니다.
· Solana 이외의 블록체인에서 모밈 코인의 시장 점유율은 약 3% 이하입니다. Solana에서는 모밈 코인 자산이 전체의 약 21%를 차지합니다.
· RWA의 토큰화는 가장 빠르게 성장할 것으로 전망됩니다. 대부분의 세계적 가치가 오프체인에 존재하기 때문에, 오프체인 자산은 여전히 온체인 채택의 가장 큰 성장 기회입니다.
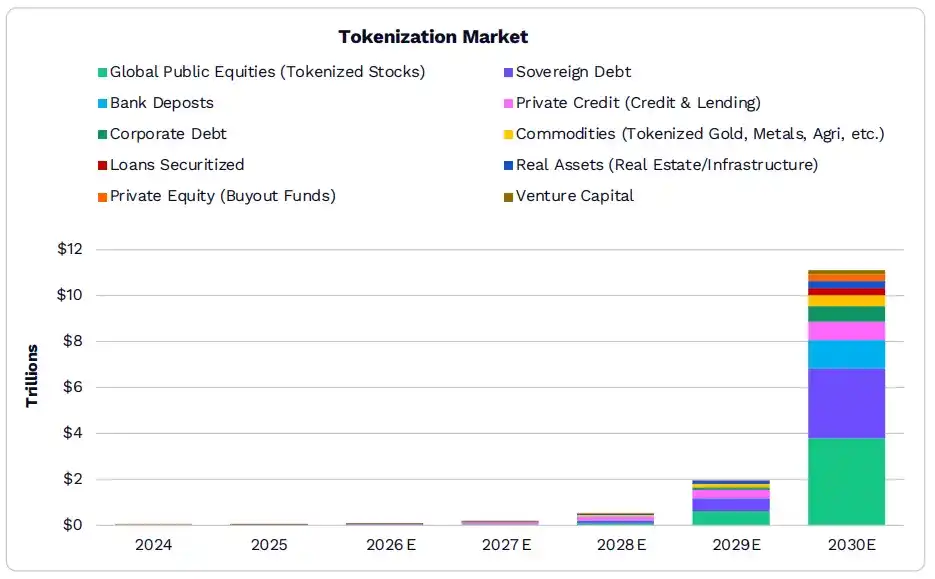
2030년까지 글로벌 토큰화 자산 시장 규모는 11조 달러를 넘을 수 있습니다. 저희 연구에 따르면, 190억 달러에서 11조 달러까지 토큰화 자산의 규모가 증가할 것으로 예상되며, 이로써 금융 자산 전체의 약 1.38%를 차지할 것으로 보입니다. 주권 채무가 현재 토큰화 분야를 주도하고 있지만, 5년 내에 은행 예금과 전세계 상장 주식의 온체인 가치 비중이 현재 수준보다 높아질 것으로 예상됩니다.
ARK는 토큰화의 광범위한 채택이 규제 정책의 명확화와 기관급 인프라의 완비에 달려있다고 믿습니다.
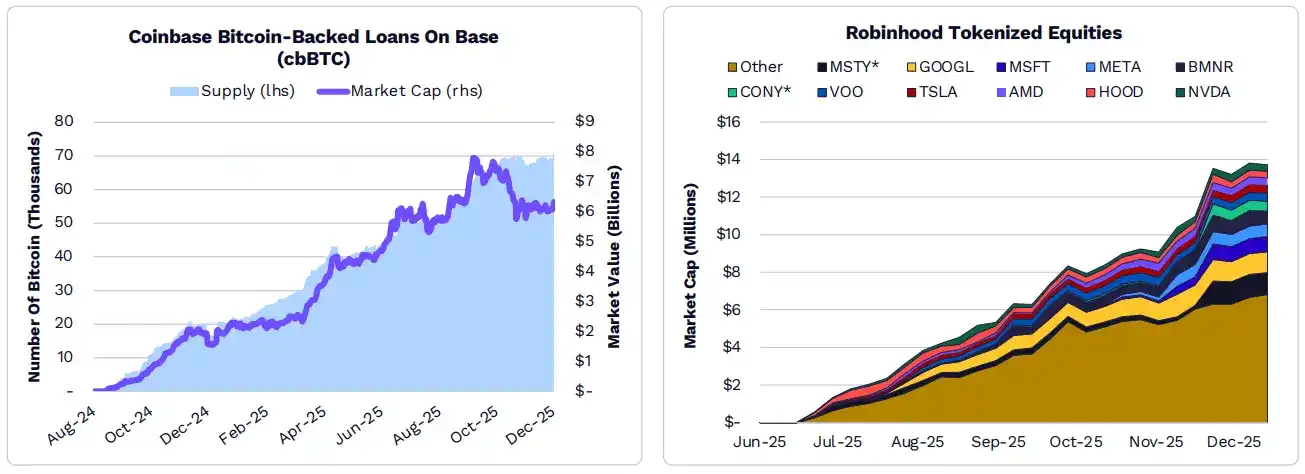
전통 기업은 자체 인프라를 구축함으로써 온체인에서의 영향력을 확대하고 있습니다. 전통 기업들은 자사의 온체인 인프라를 구축하고 있습니다. Circle(Arc), Coinbase(Base, cbBTC), Kraken(Ink), OKX(X Layer), Robinhood(Robinhood Chain) 및 Stripe(Tempo)은 기업 자체 브랜드의 L1/L2 네트워크를 출시하여 비트코인 담보 대출, 주식 및 ETF의 토큰화, 안정화폐 기반 결제 채널과 같은 자사 제품을 지원하고 있습니다.
DeFi 애플리케이션
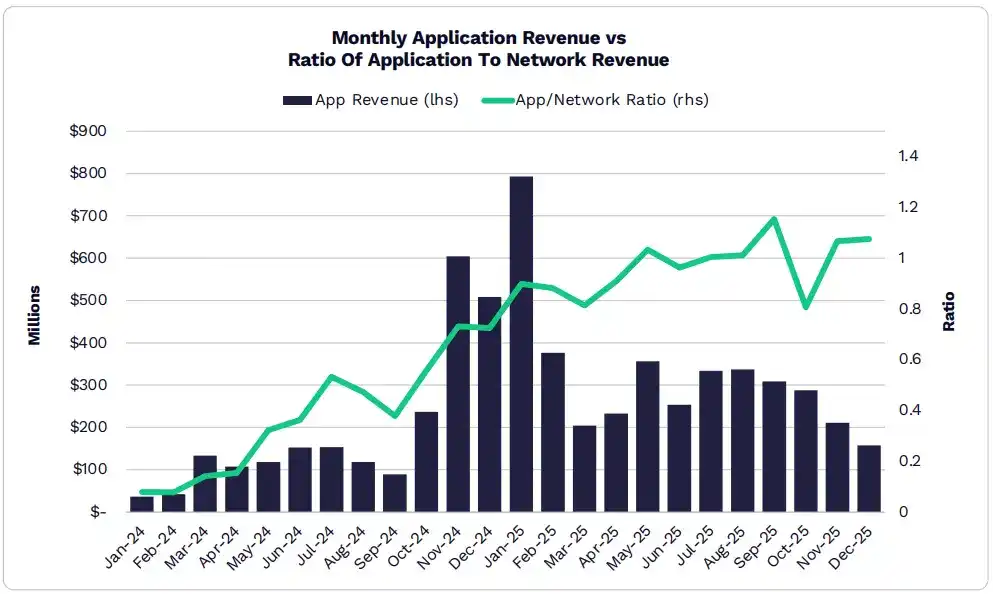
디지털 자산 가치 확보는 네트워크에서 애플리케이션으로 이동했습니다. 네트워크는 점차 공공 서비스로 변모하며 사용자 경제 효과와 수익성이 애플리케이션 계층으로 이동하고 있습니다. Hyperliquid, Pump.fun 및 Pancakeswap을 주도로, 2025년 애플리케이션 총 수입이 약 38억 달러의 새 역사적 고점에 도달했습니다.
2025년 모든 애플리케이션 수입의 5분의 1이 1월에 발생하여 역대 최고의 월간 수입을 기록했습니다. 현재 매월 매출이 100만 달러를 초과하는 70개 애플리케이션 및 프로토콜이 존재합니다.
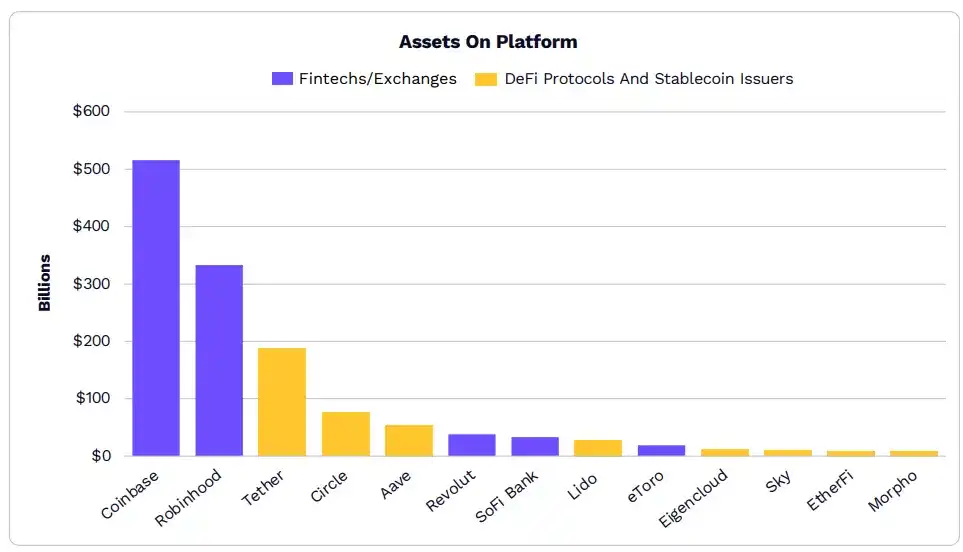
DeFi 및 안정화폐 발행자의 자산 규모가 많은 핀테크 기업들과 견주어지고 있습니다. 전통적인 핀테크 플랫폼과 암호화 원천 플랫폼 간의 자산 규모 격차가 좁혀지고 있으며, 이는 전통적 및 온체인 인프라가 융합되고 있음을 보여줍니다. 유동성 스테이킹 또는 대출 플랫폼 등 DeFi 프로토콜이 기관 자본을 유치하고 신속히 확장하고 있습니다.
상위 50개 DeFi 플랫폼의 TVL이 모두 10억 달러 클럽에 들어섰으며, 상위 12위 프로토콜은 규모가 50억 달러를 넘었습니다.
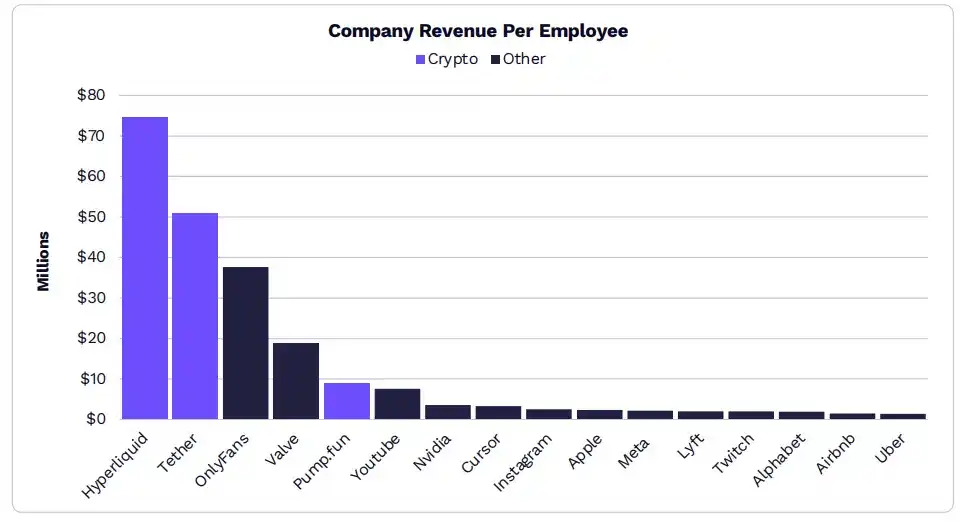
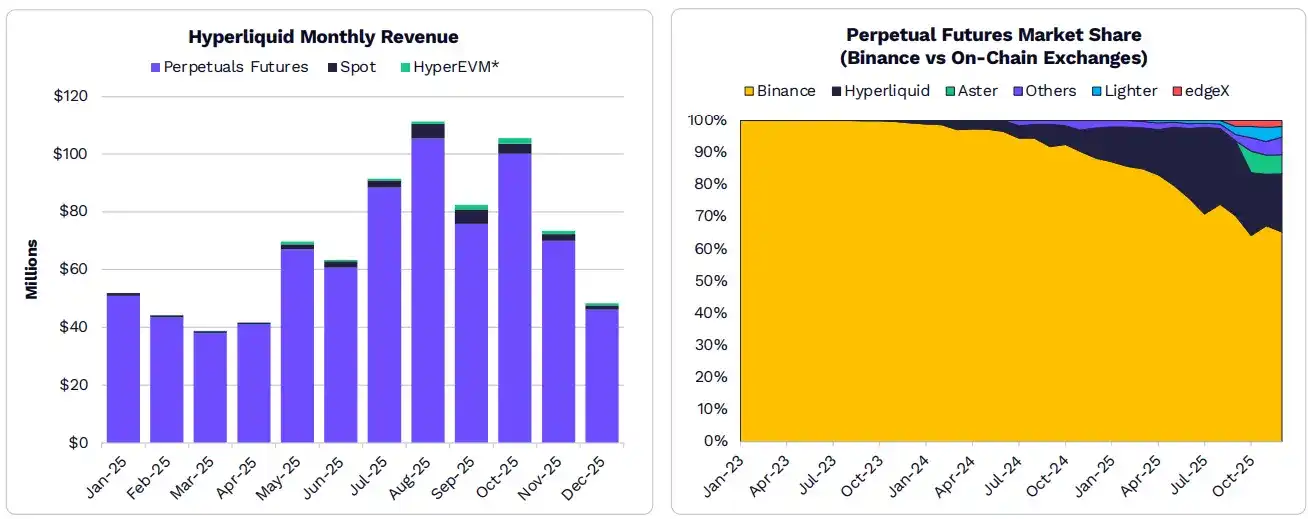
가장 수익성이 높은 글로벌 기업은 Hyperliquid, Tether 및 Pump.fun입니다. 2025년까지 15명의 직원만으로 80억 달러 이상의 연간 수익을 창출한 Hyperliquid은 놀랄 만한 규모로 사용자 및 자본을 유치하고 명확한 제품 시장 맞춤성을 갖추고 있습니다.
온체인 비즈니스와 프로토콜은 생산성을 재정의하고, 소수의 사람들만으로도 세계적 기업과 유사한 매출과 수익 능력을 창출할 수 있습니다.
Hyperliquid의 이끄는 역할로, DeFi 파생 상품은 바이낸스로부터 퍼펫근거계약 시장의 점유율을 빼앗고 있습니다.
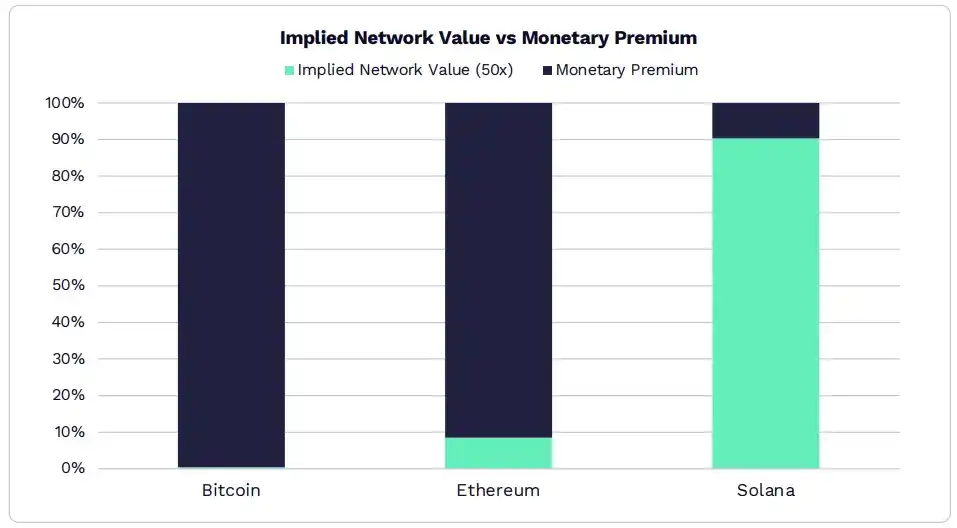
L1 네트워크는 수익 창출 네트워크에서 통화 자산으로 변모하고 있습니다. 50배 수익 배수에 기초하여 계산하면, 이더리움의 시가총액 중 90% 이상은 통화 자산으로서의 역할에 기인합니다. 한편 솔라나는 140억 달러의 수익을 창출했으며, 그 가치의 90%가 네트워크 유틸리티에서 비롯되었습니다.
ARK 연구에 따르면, 소수의 디지털 자산만이 통화 속성을 유지하고, 유동성이 뛰어난 가치 저장 수단이 될 수 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사