월스트리트 집단 대량 인출 트리거? 거대 기업 주가 하락, 골든타임 생존, 개인대출 위기 그림 설명

2026년 4월 6일 월요일 종가, 미국의 프라이빗 크레딧 자산 운용 거물 Blue Owl Capital(OWL) 주가가 8.45달러로 하락하여, 상장 이후 최저치를 기록했으며, 거래일 중에는 7.80달러까지 급락했습니다. 이번 매각 운동을 일으킨 사건은, Blue Owl이 직전주 공개한 1분기 반유동성 펀드 회수 데이터입니다. 소유한 주력 비거래형 BDC(비증권화 발전회사) 펀드인 OTIC(Blue Owl 기술 수익)와 OCIC(Blue Owl 신용 수입)은 이 분기 약 54억 달러의 투자자 회수 요청을 받았고, 이 중에서 OTIC는 유통 주식의 40.7%에 이르렀고, OCIC는 21.9%에 이르렀으며, 두 펀드는 동시에 5%의 업종 강제 출입구를 발동시켰으며, 비율에 따라 약 12억 달러를 놓쳤습니다.
주류 금융 매체들은 즉시 이 사건을 "소매 프라이빗 크레딧 서사 붕괴"와 "AI가 소프트웨어 회사 밖으로 넘어가 채권자에 영향을 미치는 것"으로 포장했습니다. 그러나 이 두 라벨은 훨씬 중요한 문제를 가리고 있습니다. 같은 주에, 골드만 삭스 프라이빗 크레딧 코프의 1분기 회수 요청 비율은 4.999%였으며, 5% 게이트에서 0.001퍼센트만큼 차이가 났으며, 강제 출입구를 발동하지 않는 소수의 업계 중 하나이자, 아마 유일한 대형 반유동성 영구 BDC으로서 회수 투자자에게 전액 상환했습니다. 이 회수 쇄도는 "프라이빗 크레딧 붕괴"가 아니라 명확한 K 모양의 분화입니다.
블루아울의 가격 설정에 주목해야 합니다. 야후 파이낸스의 역사적 주간 데이터에 따르면, Blue Owl Capital(OWL)은 2025년 1월 20일 주간 종가가 25.02달러로 기록되었으며, 역사적 최고점을 찍었습니다. 2026년 4월 6일 주간 종가는 8.45달러로, 15개월 동안 66.2% 하락하여 거의 3분의 2의 시가 총액이 사라졌습니다.
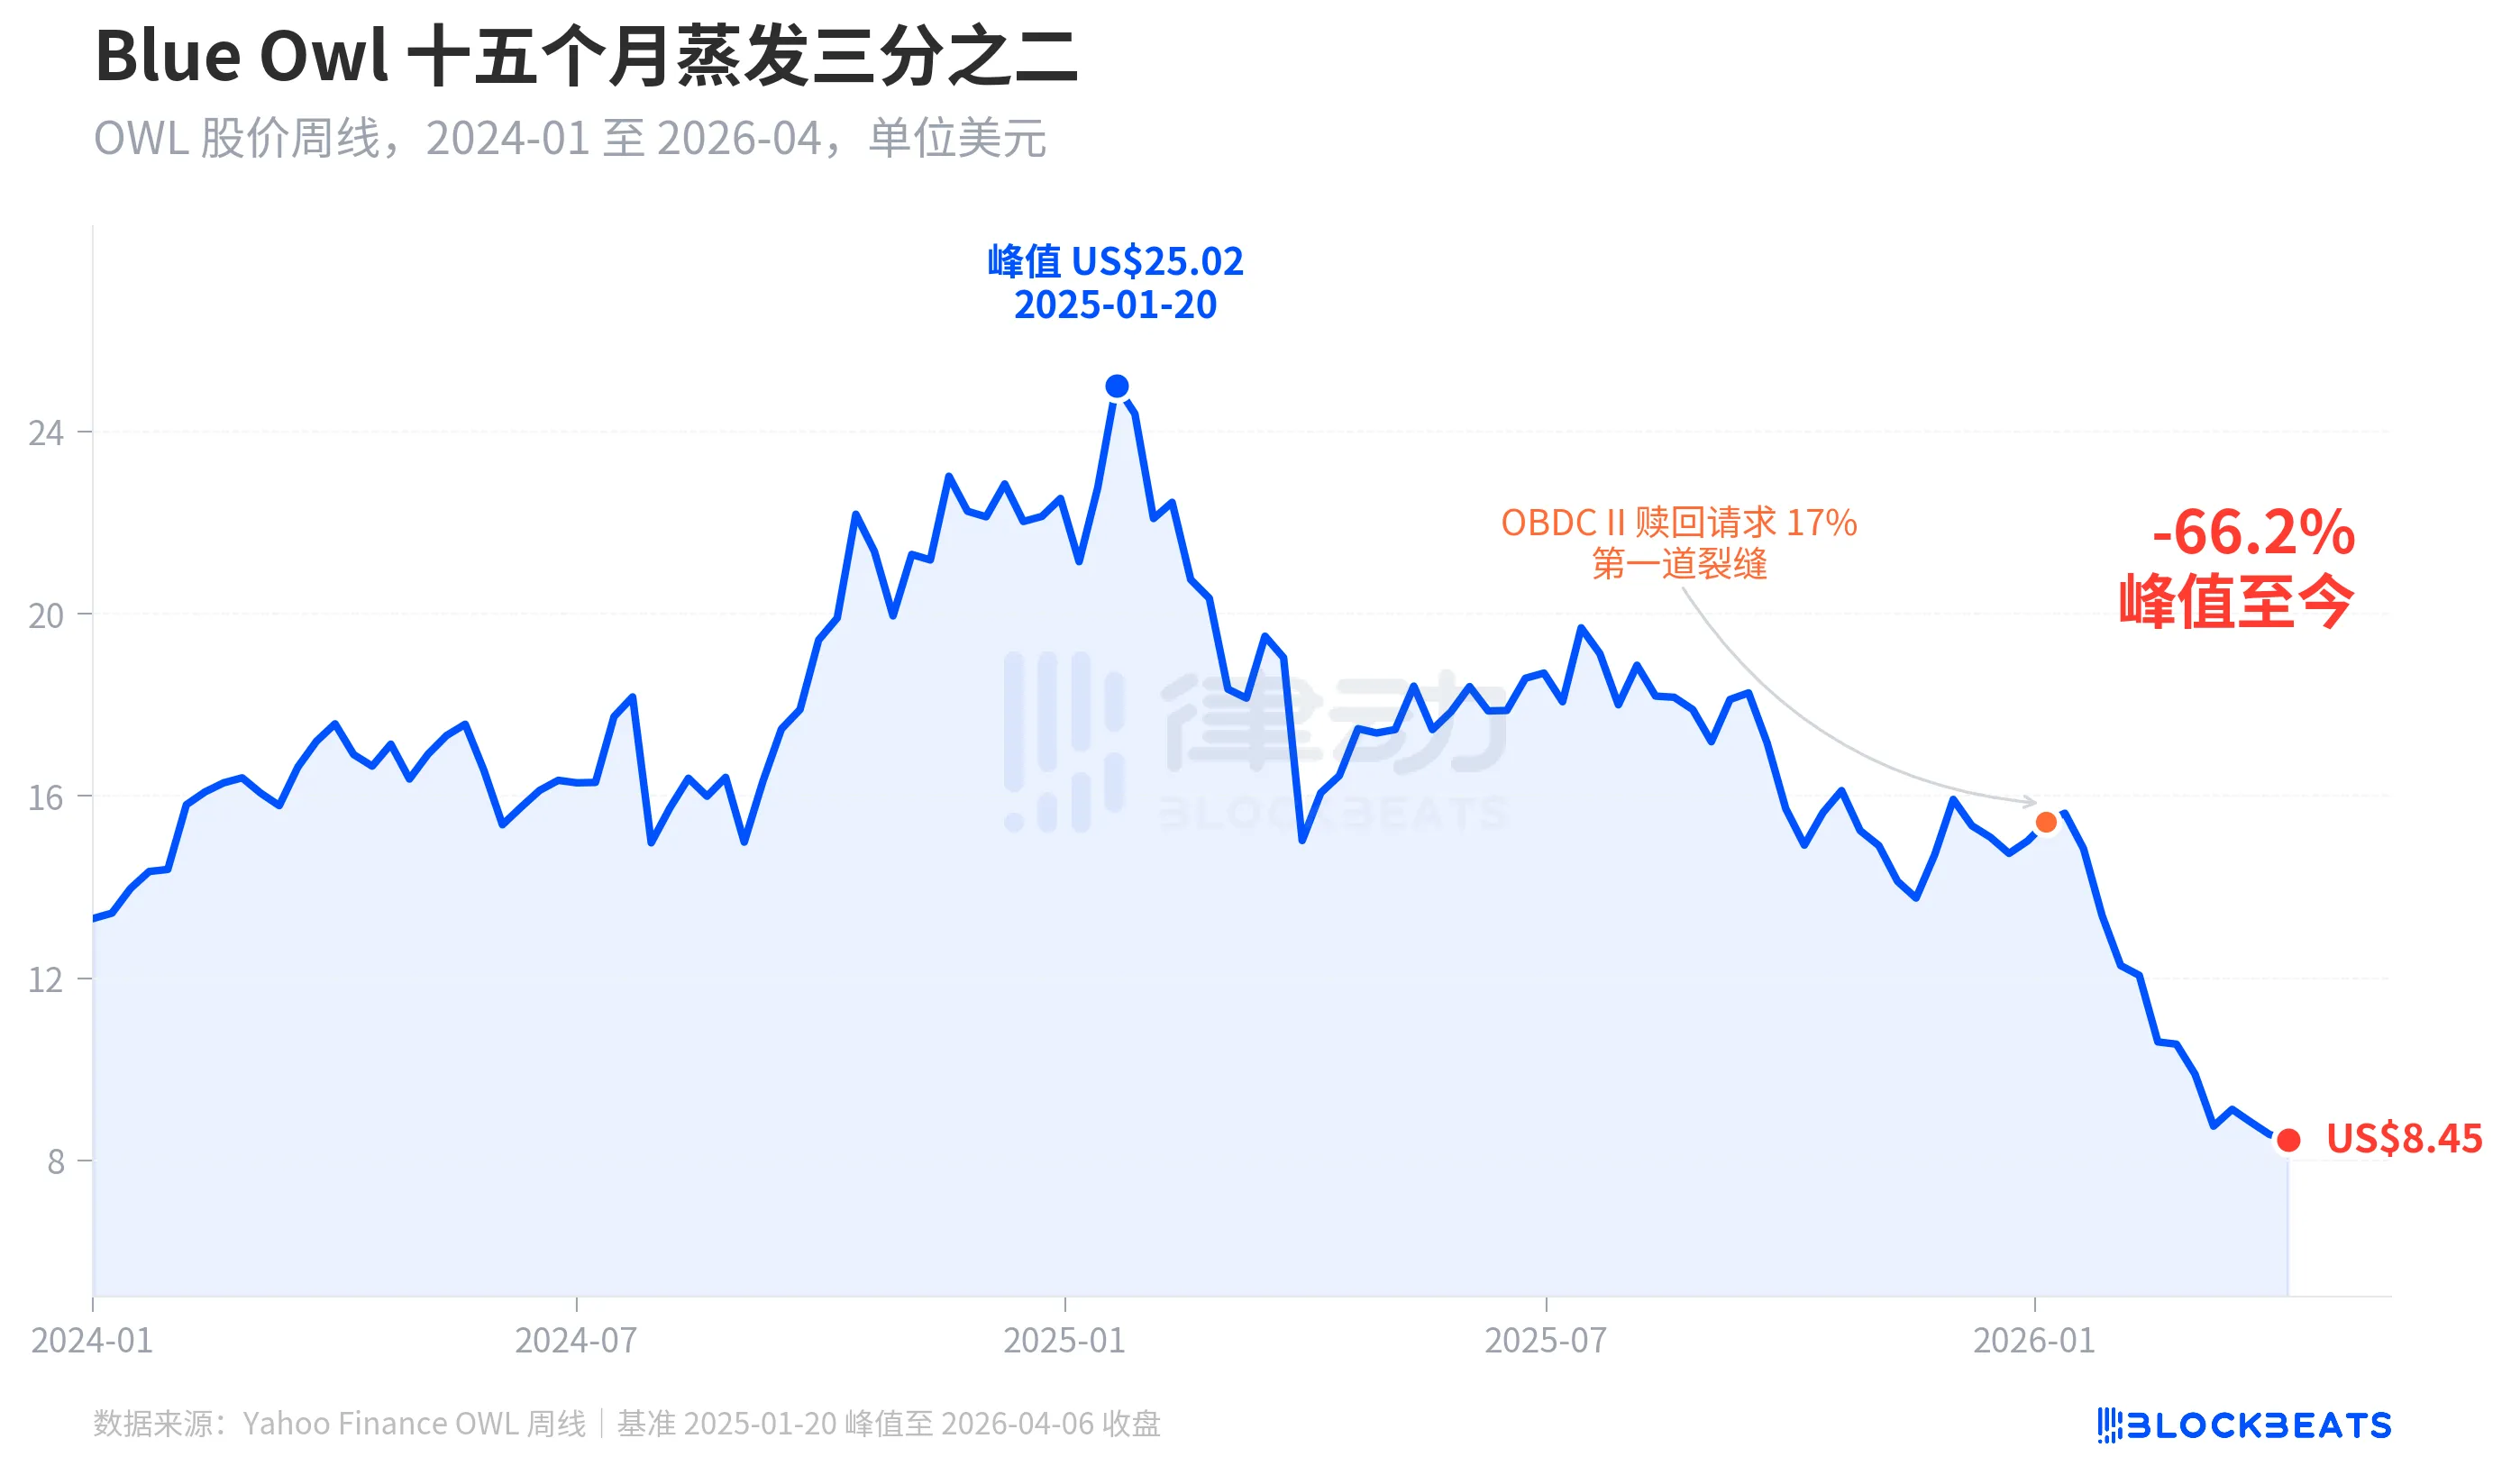
주가가 처음으로 큰 틈을 보인 것은 2026년 1월 초였는데, Blue Owl 소속의 또 다른 펀드 OBDC II(규모가 작은 사모 BDC)가 유통 주식의 17%에 해당하는 상환 요청을 받았음이 공개되었습니다. 이는 "첫 번째 틈"로 간주되었습니다. 그 이후 주가는 계속 하락하여 1분기를 보내며, OTIC와 OCIC 두 주요 펀드가 동시에 각각 출구 펀드를 실행하면서 월요일 중간에 상장 이후 최저점인 7.80달러를 한때 기록했습니다.
재미있는 점은 Blue Owl의 주가 하락폭(-66.2%)이 기초적인 악화 정도를 훨씬 앞섰다는 것입니다. OCIC는 여전히 360억 달러의 AUM을 보유하고 있으며, 2026년 1분기 순 자산 가치는 약 6.5% 하락했으며, 회사 전체 관리 규모는 여전히 2,900억 달러 이상입니다. 시장이 본격적으로 이 기업의 가치를 다시 책정함에 있어서 "미래의 상환 불확실성" 및 "가치 평가 신뢰 붕괴"라는 두 요소를 사용하는 것을 분명히 하고 있습니다.
동일한 출구 펀드, 두 가지 운명
"K 모양 분화"를 제대로 설명할 수 있는 것은 단면입니다. 2026년 1분기에 상환 데이터가 공개된 다섯 대형 반유동성 영구 BDC를 함께 모아놓으면 구조가 한눈에 들어옵니다.
블룸버그, CNBC 및 각 펀드의 회사 발표에 따르면, 다섯 펀드의 상환율은 순서대로 Blue Owl OTIC 40.7%, Blue Owl OCIC 21.9%, Apollo Debt Solutions 11.2%, Morgan Stanley North Haven Private Income Fund 10.9%, Goldman Sachs Private Credit Corp 4.999%입니다. 이 다섯 펀드는 대체로 세 단계로 나눌 수 있습니다.
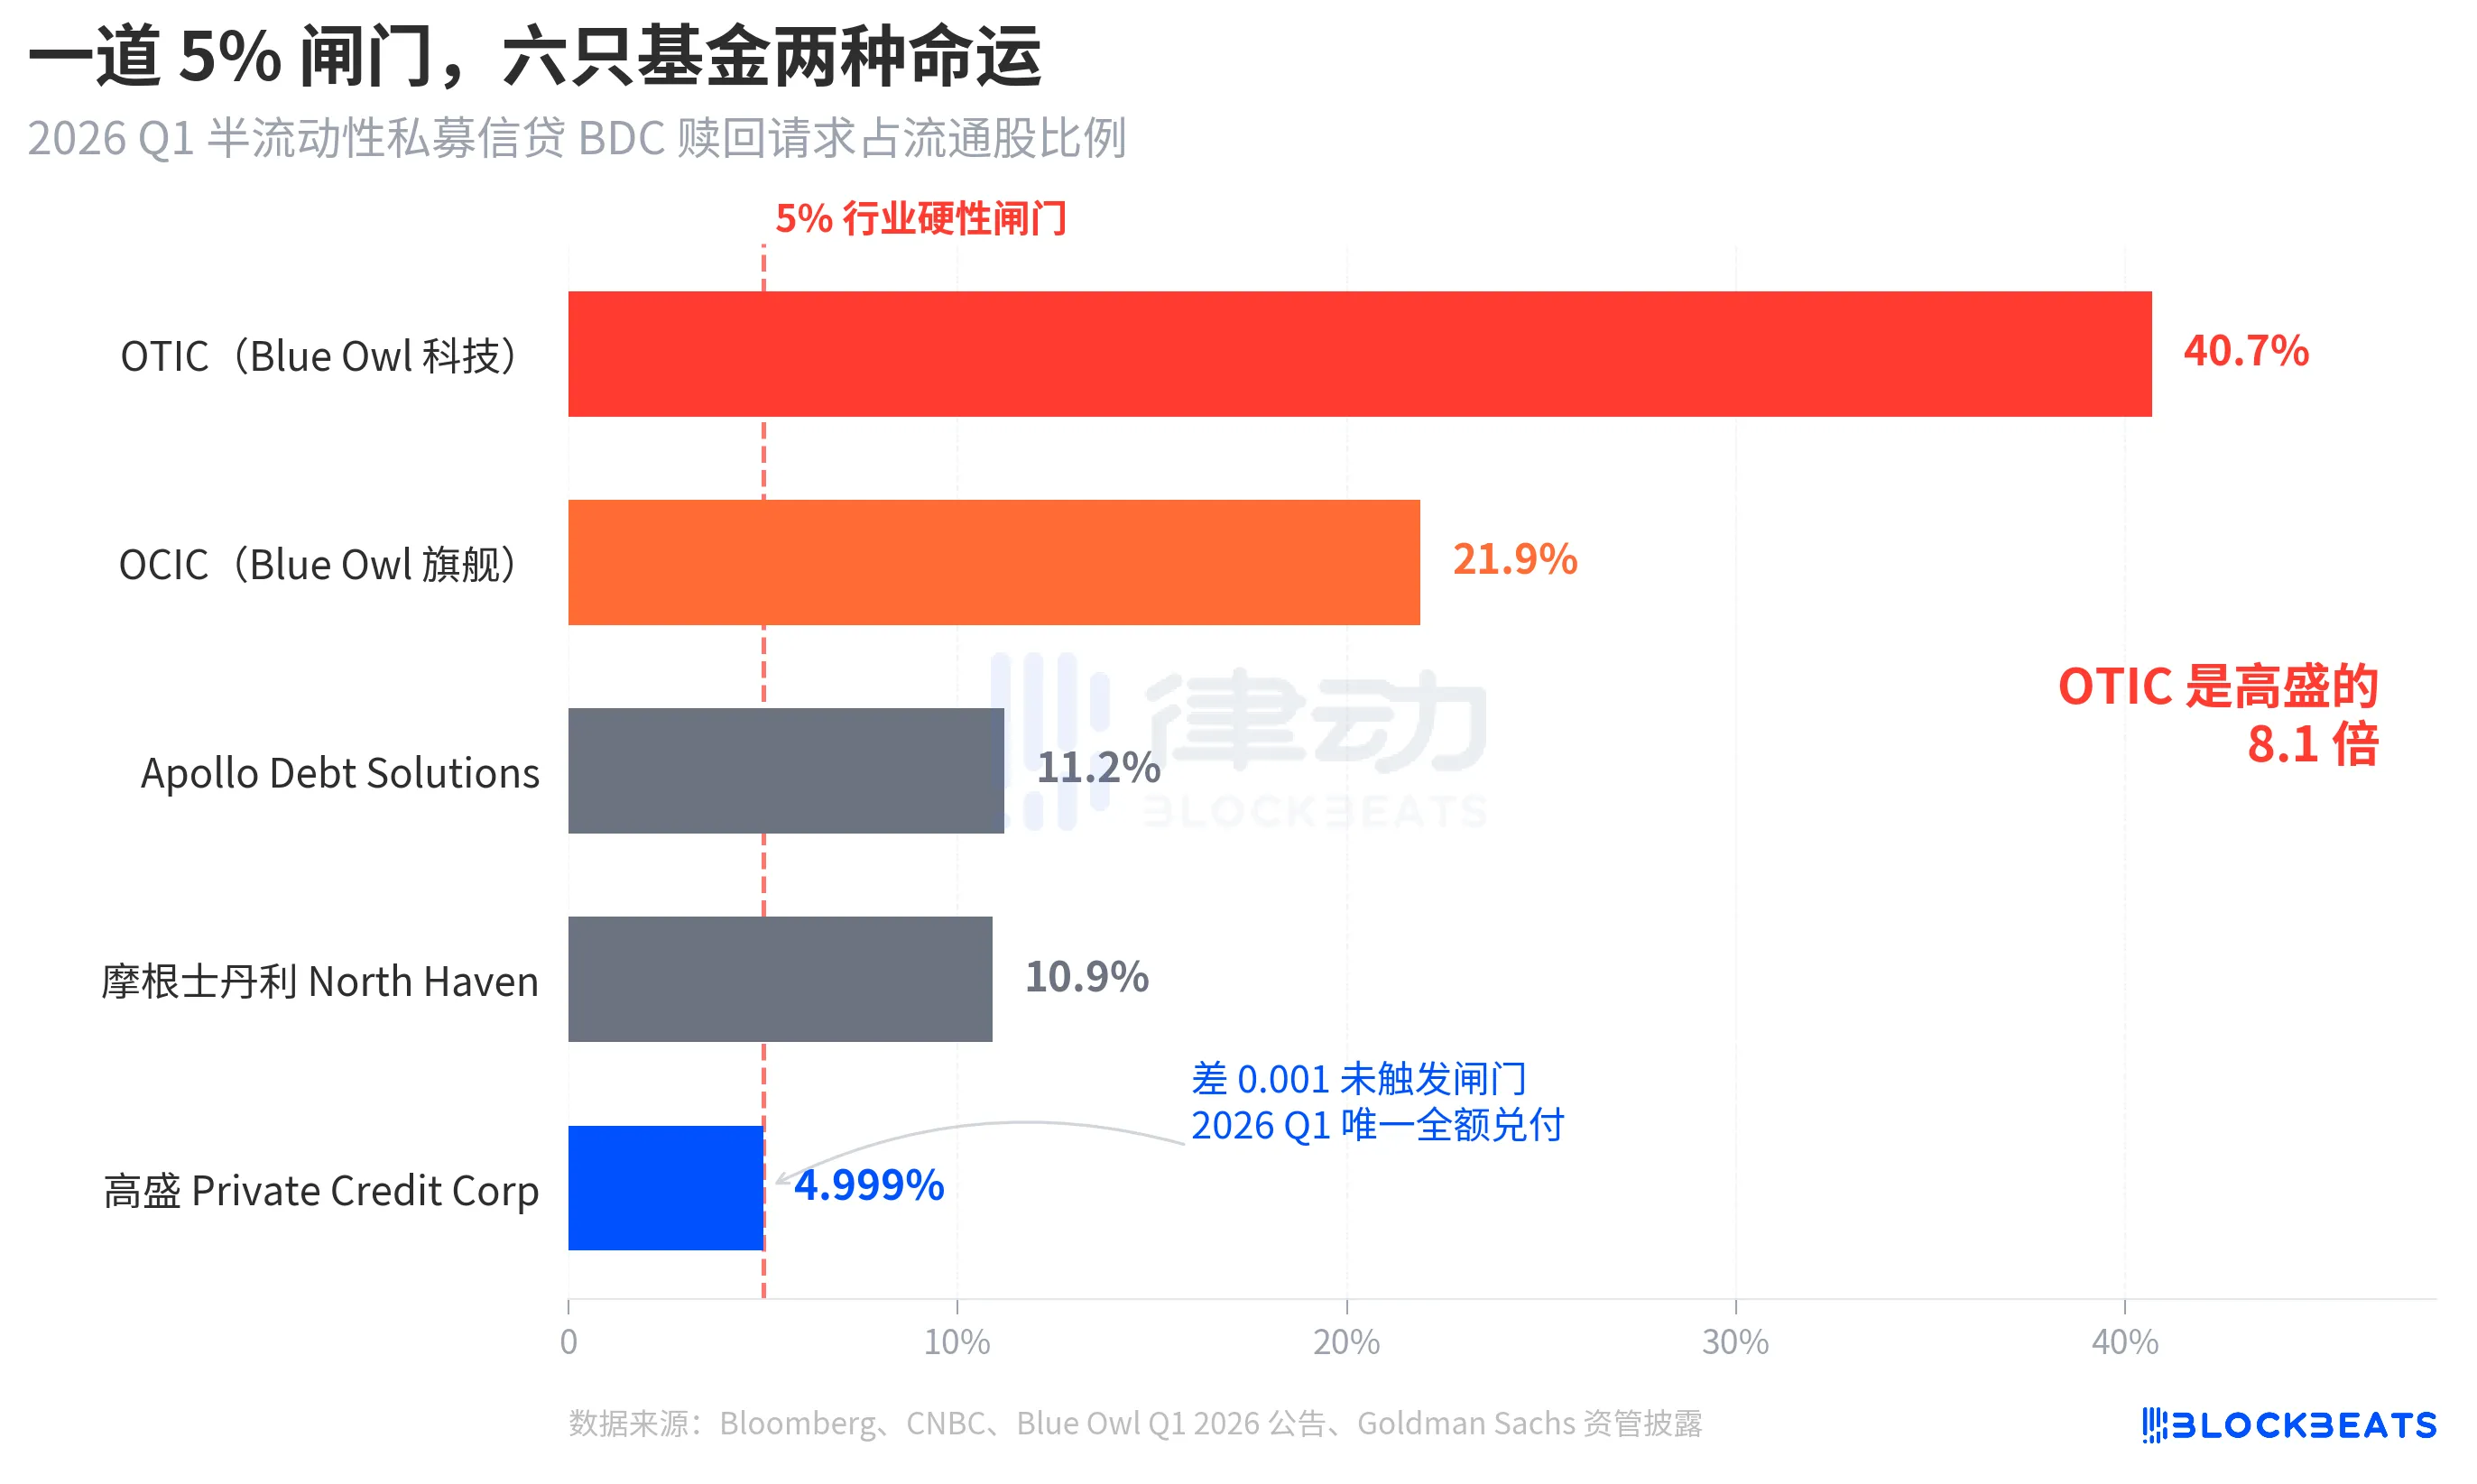
상단에는 Blue Owl 두 펀드가 훨씬 더 많은 출구 펀드를 보여줍니다. OTIC의 거의 반 점유주가 철수를 요청했으며, OCIC는 출구 펀드의 약 4배에 해당합니다. 규정에 따라 최대 5%의 유통 주식 상환만 허용되며, OTIC은 실제로 약 1.79억 달러를 상환했으며, OCIC는 약 9.88억 달러를 상환했으며, 나머지 약 42억 달러의 철수 요청은 출구 펀드 밖에서 잠겨 있습니다.
중간에는 Apollo와 Morgan Stanley의 철수율이 각각 10%에서 11% 사이에 있습니다. 블룸버그 3월 11일과 3월 23일의 보고에 따르면, Apollo Debt Solutions는 철수 요청의 약 45%를 상환했으며, North Haven은 약 46%를 상환했습니다. PitchBook 및 iCapital의 업계 설명에 따르면, 이 역시 출구 펀드를 실행했지만 Blue Owl보다 훨씬 적은 압력이 가해졌습니다.
하단은 골드만 삭스만 존재하는 영역입니다. 4.999%는 동시에 유일하게 5% 개폐 장벽을 피한 대형 펀드로, 전액 상환 요청이 100%로 처리되었습니다.
블룸버그는 기사 제목에서 "Dodges Exodus" (대피 시대극)이라는 용어를 사용했으며 OTIC은 골드만 삭스의 8.1배라는 숫자를 나타내며 이미 급진한 수준의 차별을 보여주고 있습니다. 같은 주, 같은 구조, 같은 규칙 하에서 두 기관의 운명은 완전히 다릅니다.
거품, 소매 투자자가 4.4배로 끌어올렸습니다
이 급격한 상환 요청의 이유를 이해하기 위해서는 먼저 참여한 자금이 얼마나 깊은지 살펴보아야 합니다. Robert A. Stanger & Co.의 산업 통계에 따르면, 미국 비거래식 BDC는 지난 다섯 년간 연례 모금 규모에서 명백한 파라볼릭 곡선을 보였습니다.
2021년 연간 143억 달러에서 2025년 종료까지 630억 달러의 사상 최고 기록을 세웠으며, 다섯 년 동안 4.4배로 증가했습니다. 같은 통계에 따르면, 2025년까지 다섯 대 기관 (블랙스톤, 블루 아울, 아폴로, 아레스 및 HPS)가 해당 금액의 약 83%를 차지하여 약 523억 달러가 상위 다섯 개 기관으로 집중된 것을 보여주었습니다. 지난 다섯 년간 소매 투자자로부터 유입된 자금은 규모뿐만 아니라 분산도 매우 집중되어 있습니다.
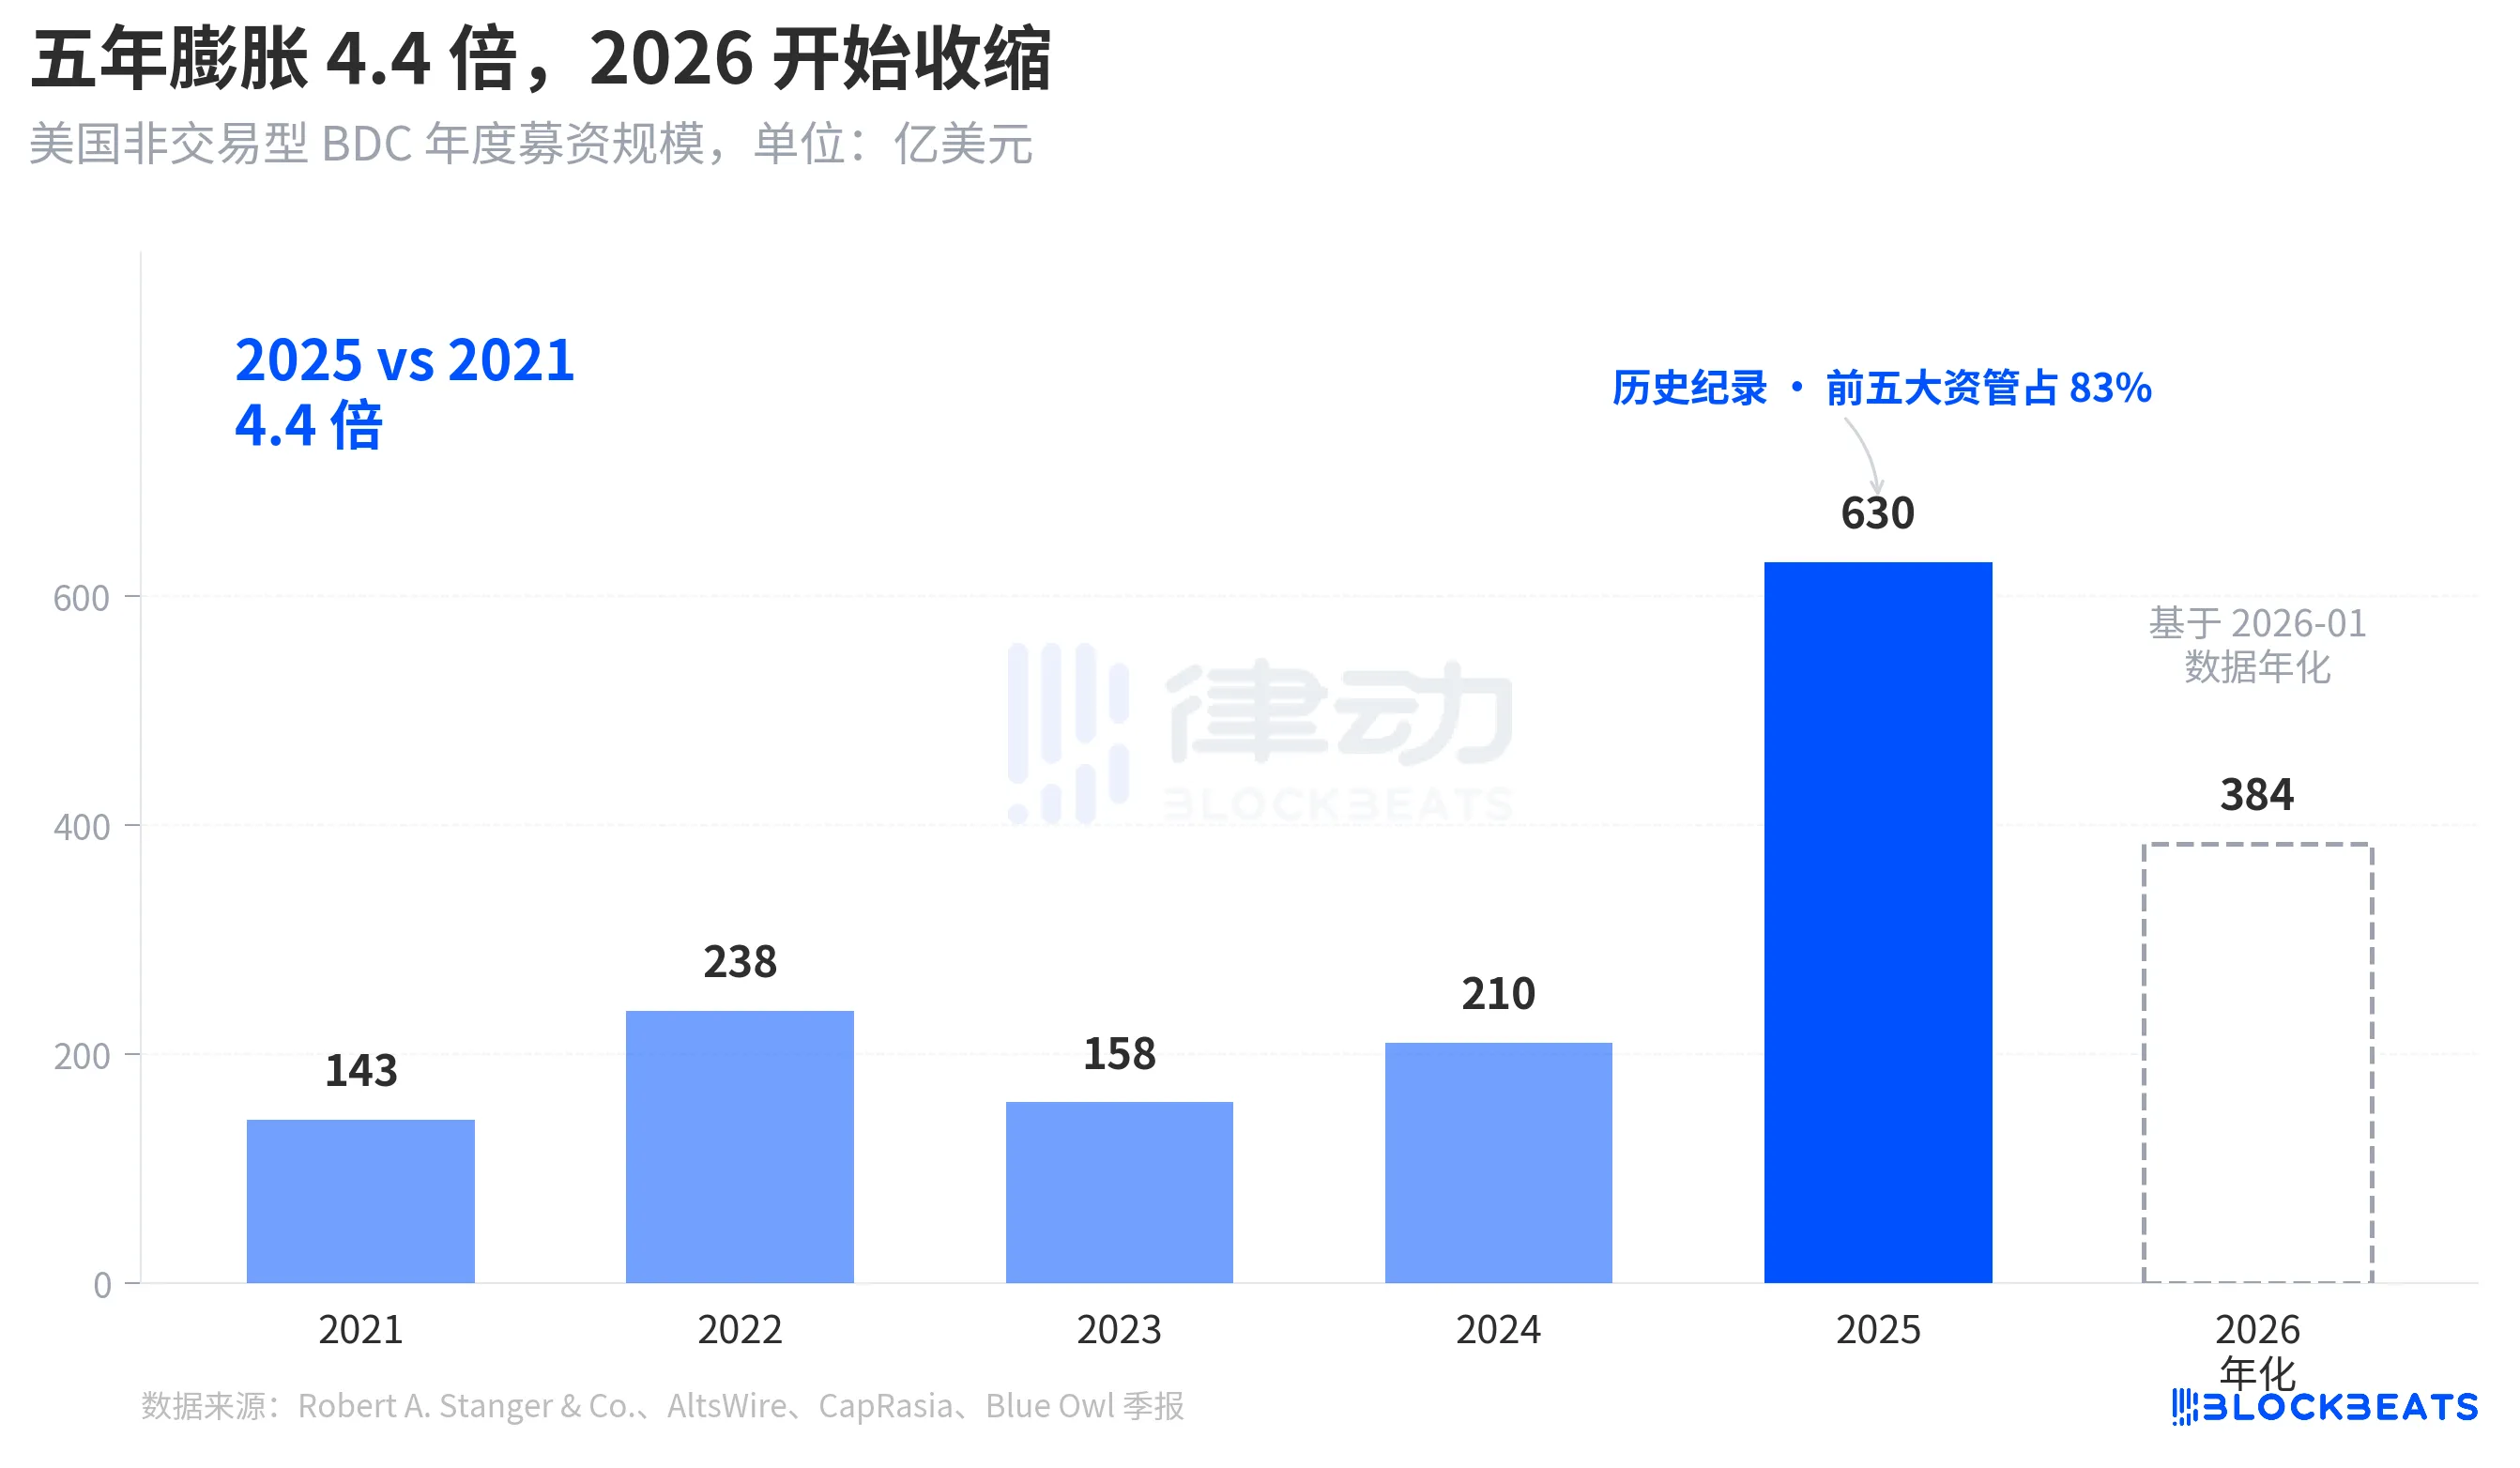
그러나 2026년 1월 기준, Stanger의 월간 데이터는 비거래식 BDC 모집 자금이 32억 달러에 불과하며, 2025년 3월의 최고치인 62억 달러에 가까워졌습니다. Connect Money 및 FinancialContent의 보고에 따르면, 2026년 1분기 BDC의 총 판매는 작년 동기 대비 약 40% 감소했습니다. 투자자가 상환을 요구하기 시작하면서 추가 자금 유입이 눈에 띄게 둔화되었는데, 상환 압력과 신규 구매 감소가 동시에 발생하며 장벽은 아무도 예상하지 못한 정도로 강하게 밟혀졌습니다.
이것은 주기적인 수축이 아닌, "반유동성 영구 BDC"가 "저축 상품 유사 종목"으로 소매 투자자에게 판매될 때 자금 측면에서 처음으로 재고되는 이야기입니다.
BREIT에서 Blue Owl로, 취약성은 네 해 동안 점진적으로 드러났습니다
이 상환 열풍을 더 긴 시간축에 놓아보면, 급작스럽게 발발된 것이 아님을 알 수 있습니다.
이 "반유동성 영구" 구조는 두 가지 수탁을 가지고 있습니다. 이는 펀드가 상장되지 않고 공개 가치 평가를 받지 않으면서 투자자가 NAV에 따라 매 분기 일정 부분의 지분을 상환 받을 수 있도록 허용합니다. 본질적으로 이것은 비유동성 자산(사모 대출, 사모 부동산)을 "언제든지 인출할 수 있는 것처럼 보이는" 제품으로 포장한 것입니다. 리덤을 방지하기 위해 산업은 매 분기 상환요청이 유통 주식의 5%를 초과하면 펀드가 비율에 따라 상환하고 나머지 요청은 다음 분기까지 잠금 처리된다고 규정했습니다.
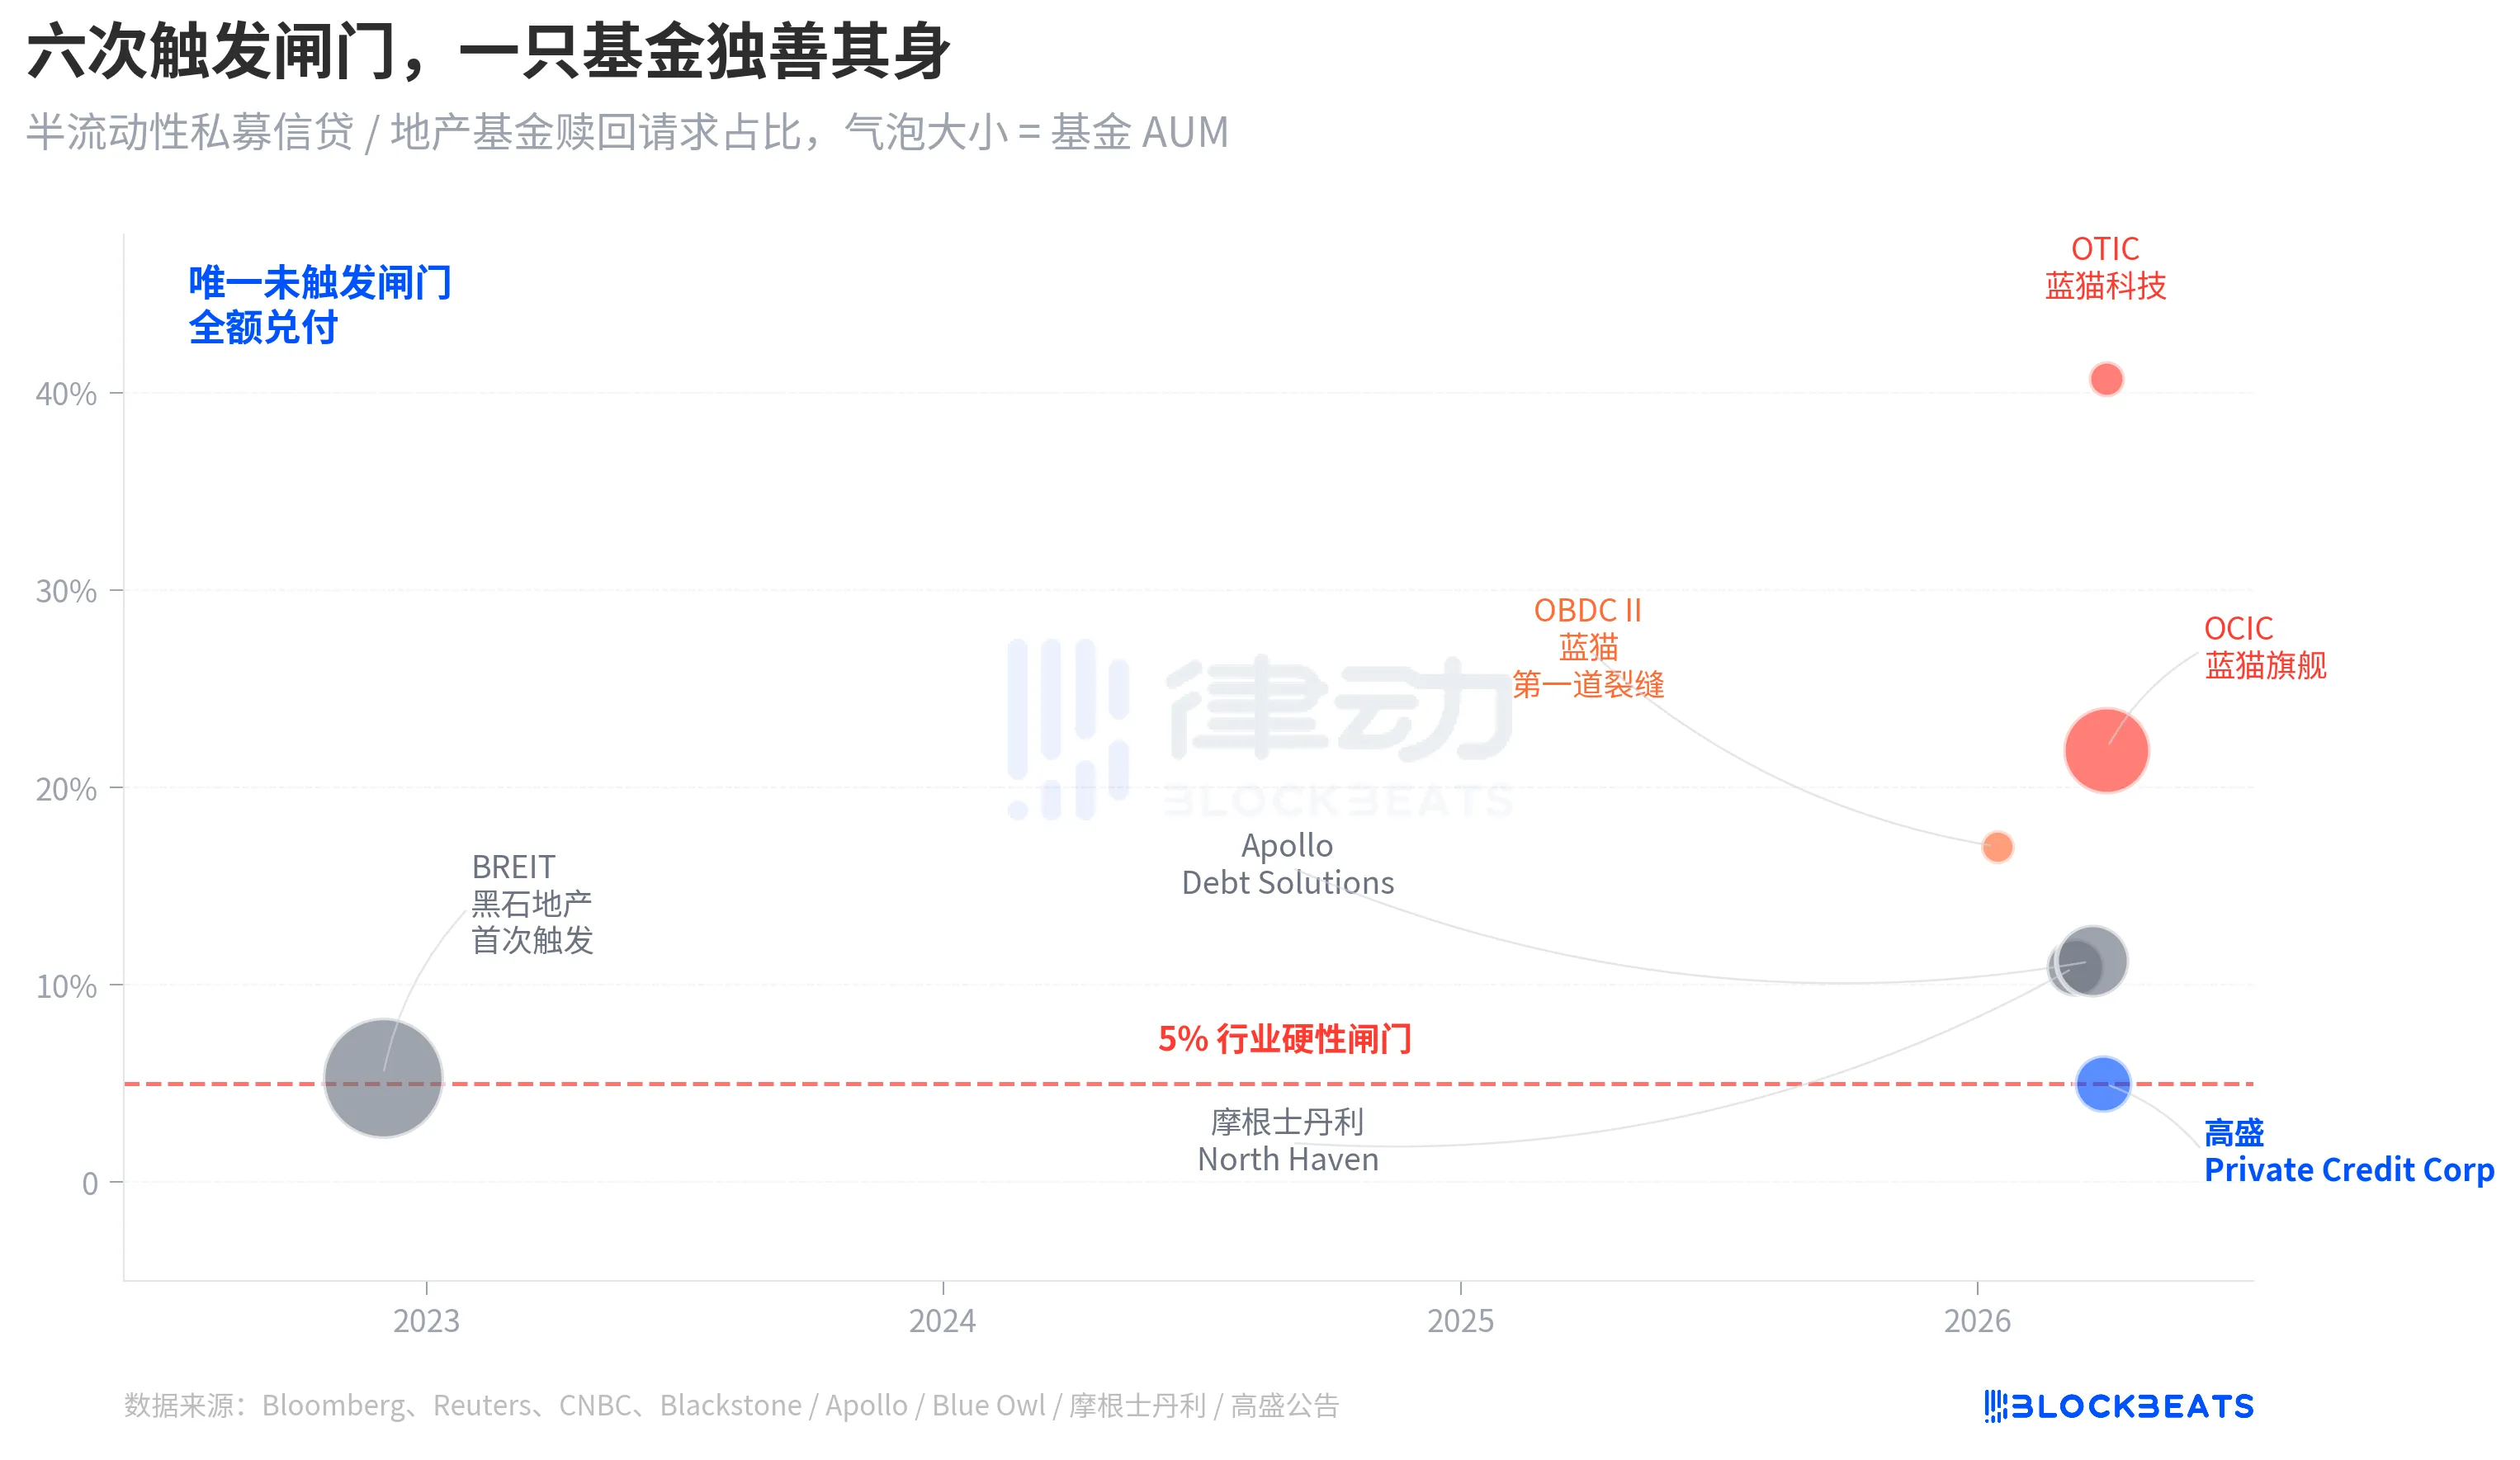
2022년 11월, 블랙스톤의 자회사인 부동산 트러스트인 BREIT가 이 경고 기능을 최초로 발동시켰으며, 영구 중도 유동성 구조의 최초 시스템적 유동성 사건이 되었습니다. Caproasia의 데이터에 따르면, 2023년 1월 BREIT는 월별로 요청의 25%만 승인했으며, 2023년 11월까지 BREIT는 총 143억 달러의 상환 요청을 처리했습니다. 이 사건은 부동산 자산 범주로 해석되었으며, 사모 신용 시장은 영향을 받지 않았습니다.
네 해 후, 동일한 균열이 부동산에서 신용으로 확산되었습니다. 2026년 1월, Blue Owl OBDC II는 17%의 상환 요청을 발표했으며, 첫 번째 신호가 되었습니다. 3월 11일, 모건 스탠리 노스 헤이븐이 경고 기능을 발동했습니다. 3월 23일, 아폴로 디트 솔루션도 경고 기능을 발동했습니다. 4월 2일, Blue Owl OCIC와 OTIC가 동시에 경고를 발동했습니다. 일주일 안에 네 대형 BDC 자산운용사가 동일한 임계값에 빠르게 빠져들면서, 골드만삭스는 같은 분기에 4.999%의 격차로 문 밖에 남아 있었습니다.
영구 중도 유동성 BDC의 구조적 취약성은 Blue Owl의 이 소비자 상환 풍조로 인해 드러난 것이 아니라, 2022년 BREIT 사례에서 이미 밝혀졌었으나, 네 해 동안 그것을 실제 문제로 다루지 않았을 뿐입니다.
원인, OTIC 80% 기술 및 의료 부문에 집중
이제 그 핵심 문제로 돌아가서, 같은 구조, 같은 주간에 골드만삭스와 Blue Owl의 최종 결과가 8배 차이 나는 이유는 무엇인가. OTIC의 투자 포트폴리오를 분석하면, 답이 분명해집니다.
KBRA 평가 보고서와 Blue Owl OTIC 2024년 4분기 재무제표 공시에 따르면, 2025년 말까지 OTIC 투자 포트폴리오 규모는 62억 달러로, 190개 기업 보유, 39개 최종 시장을 커버하며, 그 중 92%가 사모 펀드 보증을 받고 있으며, 93%가 초위탁 보증 대출이다. 재무상태로 봤을 때 이는 꽤 괜찮은 펀드입니다만, 그것의 산업 집중도는 꽤 특별합니다. 시스템 소프트웨어가 16.1% 차지하고, 의료 기술이 13.0%, 응용 소프트웨어가 12.4%를 차지하며, 이 세 개의 하위 분야만으로 41.5%를 차지하고 있습니다.
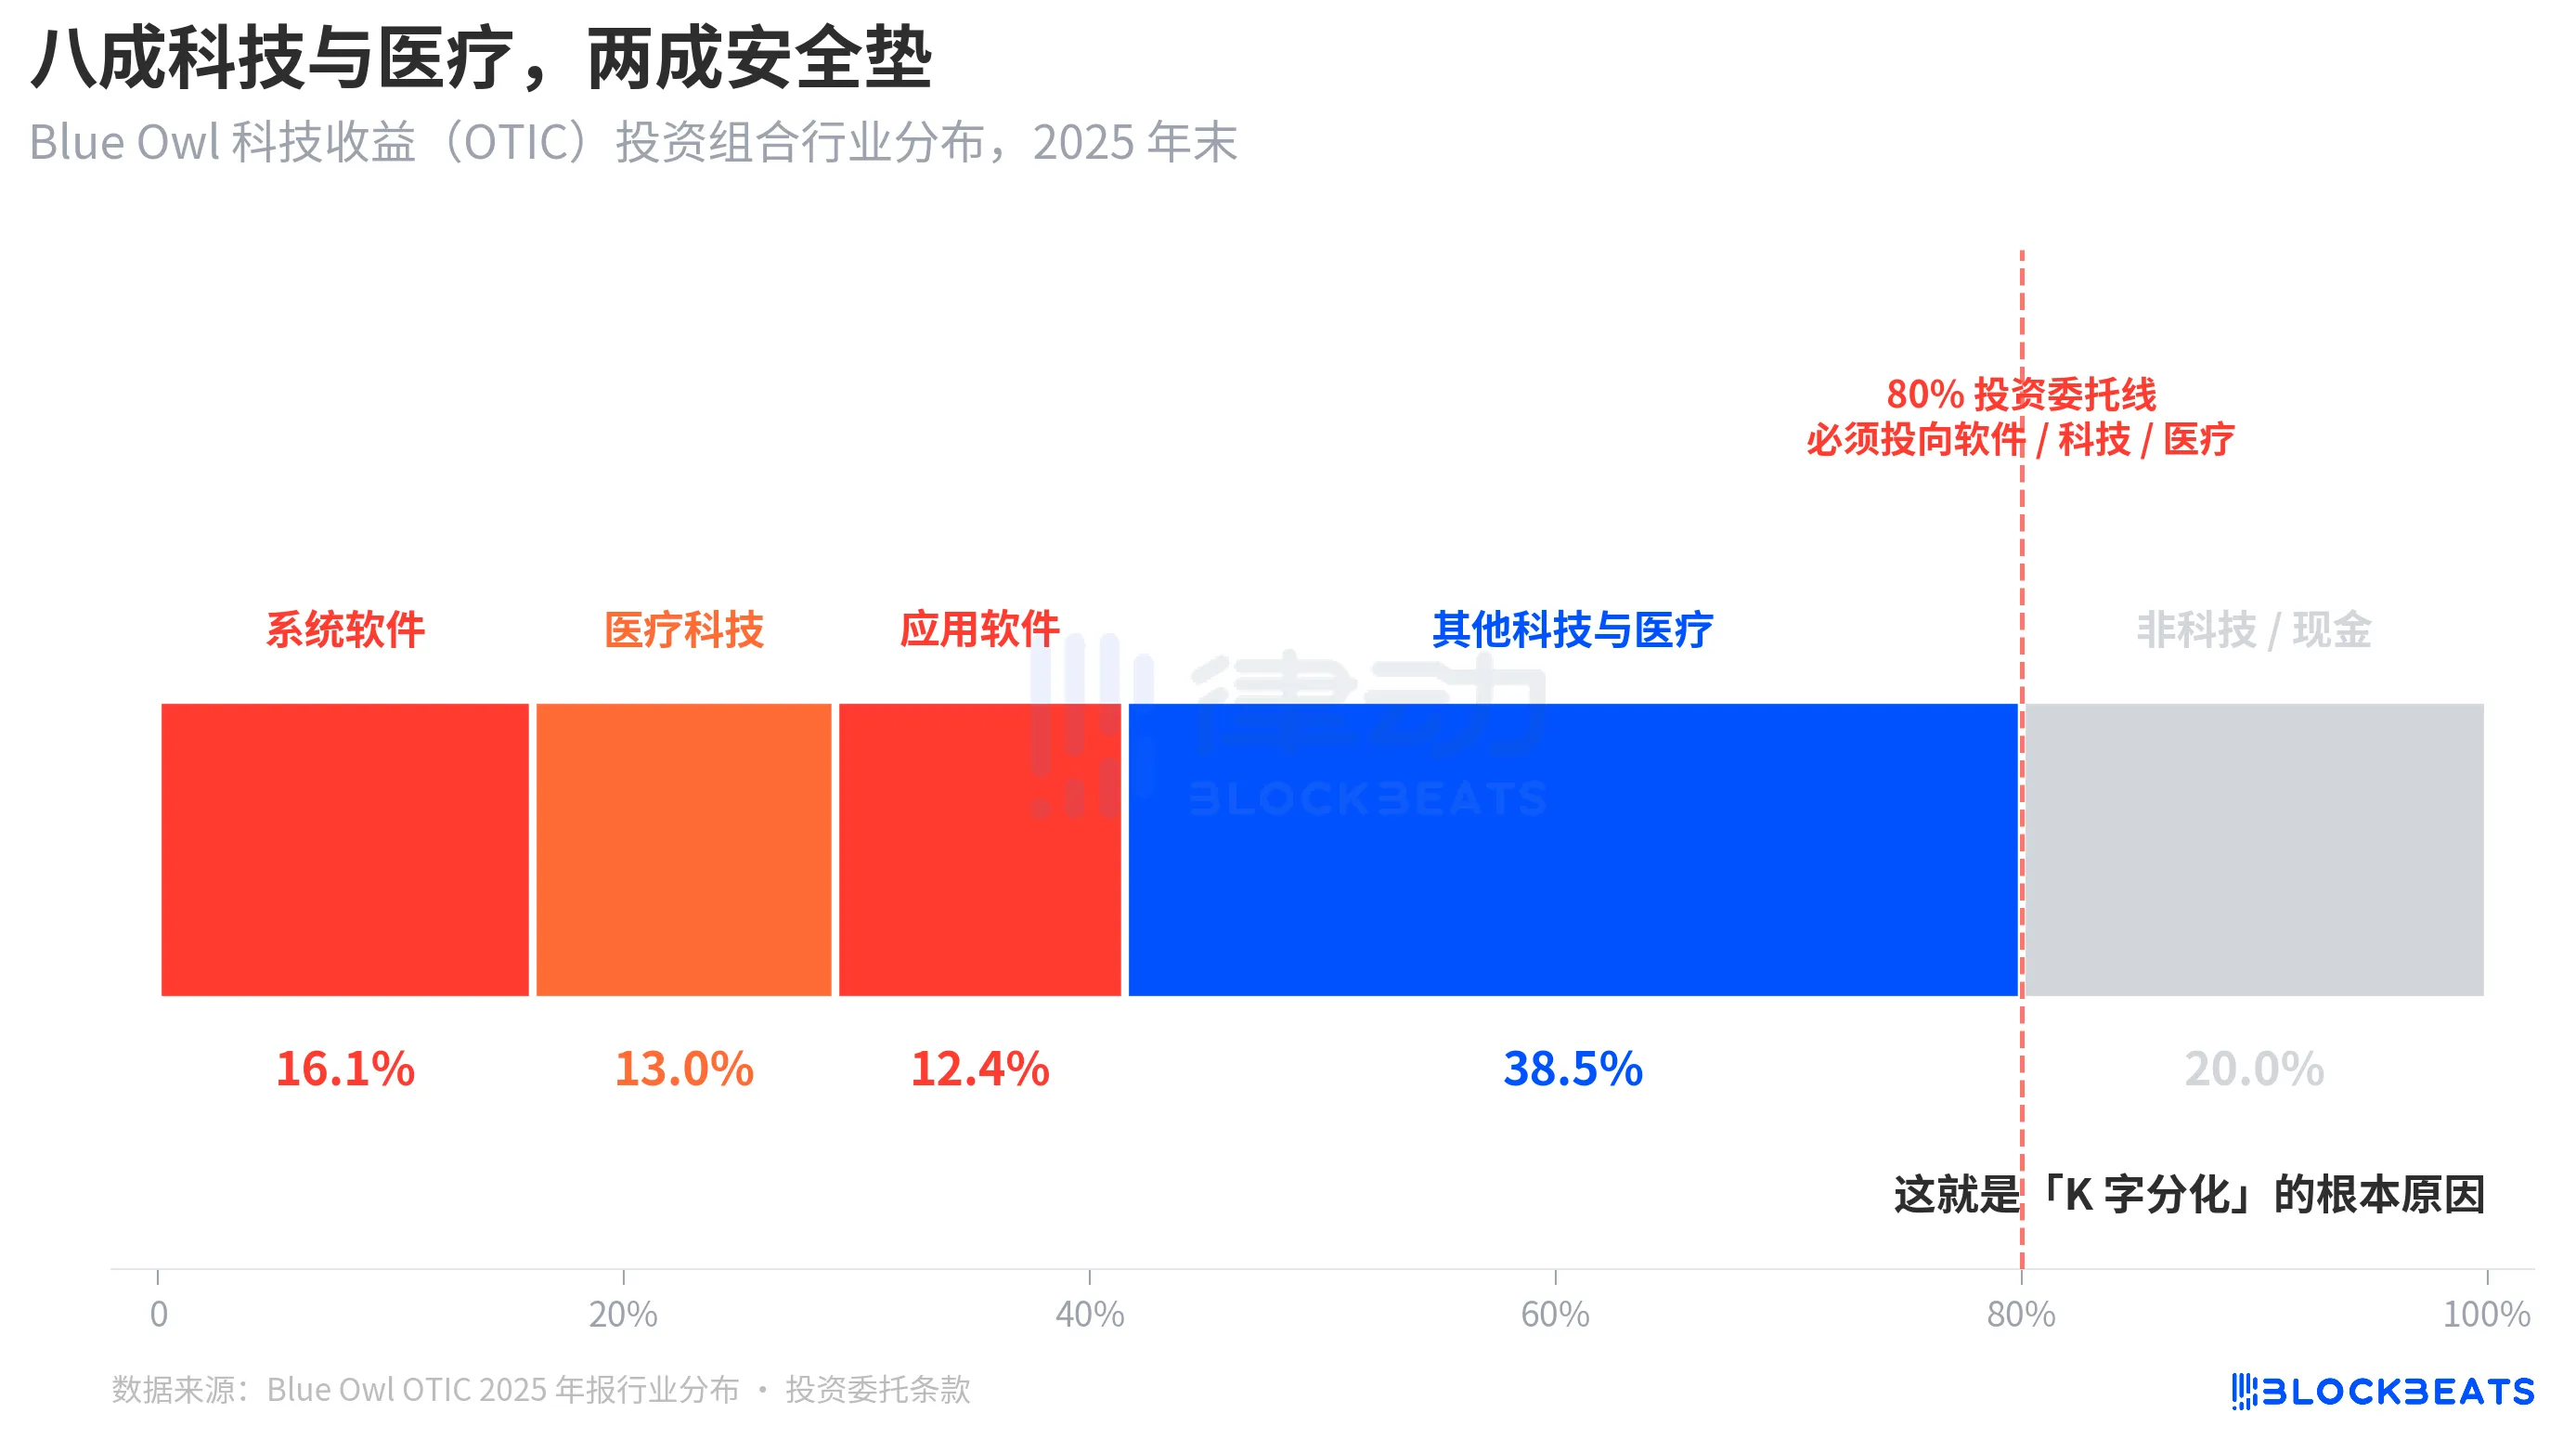
핵심은 이것이 펀드 매니저의 일시적 산업 선호가 아니라 OTIC 투자 규약에 명시된 강제 규정이라는 점입니다. 총 자산의 적어도 80%가 "소프트웨어 및 기술 관련" 기업에 투자되어야 합니다. Blue Owl은 공개 자료에서 OTIC을 "주요 임무를 제공하고 반복적인 수익 모델을 갖춘 대형 시장 선도 소프트웨어 기업에 주로 투자하는" 것으로 설명했습니다. OTIC은 설계 단계에서 SaaS 기술 신용 펀드였습니다.
지난 6개월 동안의 시장 이야기 속에서 SaaS는 AI 재가격화의 가장 격렬한 자산 범주 중 하나였습니다. 투자자들이 "AI가 소프트웨어 기업의 장기 구독 수익을 뒤바꿀 것"을 우려하기 시작하자, 소프트웨어와 기술에 80% 노출된 사모 대출 펀드가 가장 먼저 타격을 입었습니다. Bloomberg와 로이터에 따르면, Blue Owl 경영진은 투자자들에게 한 분기 재상환 압력 중 일부가 "AI가 소프트웨어 기업에 미치는 영향에 대한 우려"에서 비롯되었음을 인정했습니다.
비교적, 골드만삭스 프라이빗 크레딧 코프 (AUM 157억 달러)의 포트폴리오는 Bloomberg에 의해 "동료들보다 훨씬 높은 분산화 정도"로 설명되었으며, 어떠한 단일 산업도 OTIC의 기술 노출 수준에 미치지 못합니다. 비슷한 사모 대출, 유사한 반유동성 구조, 5%의 게이트키퍼링, 현재의 시장 주제에 대한 기본 자산 노출도 하나는 80% 이하이고 다른 하나는 15% 미만입니다. 그 결과로 하나는 40.7%의 환매율을 보이고, 다른 하나는 4.999%를 보입니다.
이것이 "K 모양 구조화"의 근본적인 이유입니다. 이는 사모 대출이라는 자산 범주 자체가 붕괴한 것이 아니라, 동일한 시장 주제에 대한 기금이 집중되어 문제가 발생했으며, 분산화된 기금은 거의 영향을 받지 않았다는 것입니다. 차별화는 리스크 노출 수준에서 발생하며 구조 수준에서는 발생하지 않습니다.
마무리
2026년 주주 편지를 발표한 데이먼 모건 대표는 Blue Owl의 혁신 저가가 정확히 이날에 마주칩니다. 그는 편지에서 전반적으로 사모 대출이 투명하지 않고 엄격한 대출 가치 평가가 부족하다고 썼는데, 이 때문에 환경이 악화될 것 같다고 믿으면 사실상 손실이 거의 변하지 않더라도 팔기로 결정하게 된다는 것을 말했습니다.
데이먼의 이 문구는 구조적 문제를 가리킵니다. 사모 대출은 시가에 맞추기 어려우며, 보유자들은 실제 손실보다는 위험에 대한 지각이 더 예민해집니다. 2026년 4월 7일에 읽을 때 이 문장은 두 가지 의미를 갖습니다. 하나는 골드만삭스의 그 0.001의 격차는 더 많이 분산된 구조의 결과이며 운이 아니라고 합니다. 둘은 전체 1.8조 달러 규모의 사모 대출 시장은 아직도 "유동성과 불투명한 포트폴리오"라는 근본적 모순을 해결하지 못하고 있다는 것입니다.
5%의 문턱은 블루 아울과 골드만을 ‘굿 펀드’와 ‘배드 펀드’로 분리하지 못했습니다. 대신 이 문턱은 ‘중점 투자 현 주제’와 ‘분산화’라는 두 가지 다른 투자 의사 결정을 하나의 K 선 차트에 동시에 결합하여 정산했습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사