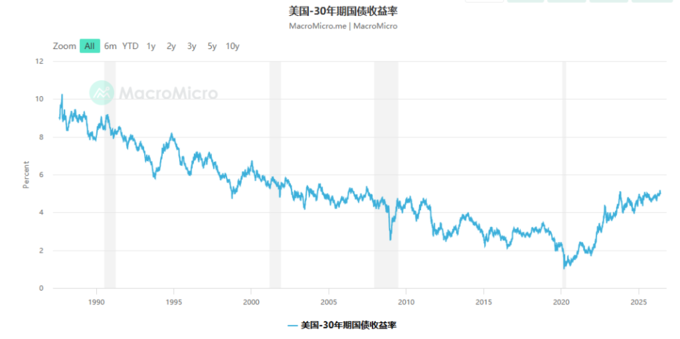
30년 만기 미국 국채 수익률이 다시 5%를 돌파하며, '모든 것이 싸던' 시대가 막을 내렸다.
원문 제목: 《30년 만기 미 국채 수익률, 다시 5% 돌파…「모든 것이 저렴했던」 시대의 종말》
원문 저자: 룽웨, 월스트리트저널
30년 만기 미 국채 수익률이 다시 5%를 돌파했다. 이번 시장의 반응은 2023년과 확연히 다르다——투자자들이 고금리가 장기간 지속될 현실을 진정으로 받아들이기 시작했다는 점이다.
분석에 따르면, 이면에는 더 깊은 구조적 전환이 자리 잡고 있다: 지난 50년간 미국의 저인플레이션·저금리를 지탱해온 세 가지 기둥——저렴한 자본, 저렴한 노동력, 저렴한 에너지——이 동시에 무너지고 있다. 그리고 AI의 방향성이 향후 인플레이션 흐름을 결정할 가장 큰 변수로 떠오를 전망이다.
30년 만기 미 국채 수익률이 최근 다시 5%를 돌파했다. 영국 《파이낸셜 타임스》 칼럼니스트 라나 포루하르는 기고문에서 2023년의 일시적 5% 돌파 후 빠른 하락과 달리, 이번에는 시장의 반응이 확연히 다르다고 지적했다——투자자들이 마침내 미국이 저금리 시대와 작별하고, 더 지속적이고 다각화된 인플레이션 압력의 새로운 국면에 접어들었다는 현실을 진정으로 받아들이기 시작한 듯 보인다는 것이다.
기사는 아폴로의 수석 이코노미스트 토르스텐 슬록이 최근 고객에게 보낸 보고서를 인용해, "투자자들은 단기, 중기, 장기적으로 지속되는 고금리 환경에 대비해 포지션을 설정해야 한다"고 전했다.
이면에는 더 큰 구조적 이야기가 있다: 지난 50년간 미국 경제 성장을 견인한 세 가지 저렴한 요소——저렴한 자본, 저렴한 노동력, 저렴한 에너지——가 동시에 역전되고 있다는 점이다.
반세기 동안의 「저렴한 혜택」은 어떻게 형성되었나?
30년 만기 미 국채 수익률은 1980년대 초 두 자릿수에서 팬데믹 기간 약 1%까지 하락했다. 이 거의 반세기에 걸친 하락 추세는 우연이 아니다.
그 이면에는 완전한 거시적 논리가 뒷받침된다:
저렴한 자본: 수십 년간의 세계화와 제조업 기술 발전이 상품 가격을 낮췄다; 석유 수출국들이 대규모 석유 달러를 미국으로 환류시켜 풍부한 저렴한 자금을 제공했다; 연금 민영화 개혁이 각종 금융 상품에 대한 막대한 수요를 창출했다; 글로벌 투자자들이 앞다퉈 미 국채를 매수했는데, 이는 미국보다 안전한 국가가 없었기 때문이다.
저렴한 노동력: 산업 아웃소싱, 노조 약화, 자동화浪潮, 그리고 「주주 우선」 기업 문화(직원 투자보다 금융 엔지니어링 중시)가 함께 임금, 특히 비대졸 노동자의 보수를 낮추며 기업 이익률을 지속적으로 뒷받침했다.
저렴한 에너지: 석유 달러 체제는 어느 정도 인플레이션을 억제했으며, 글로벌 에너지 무역이 달러로 결제되면서 달러의 글로벌 위상도 강화되었습니다.
이 세 가지 기둥이 함께 미국의 반세기 동안 지속된 저인플레이션, 저금리 번영을 떠받쳐 왔습니다.
세 가지 기둥, 동시에 흔들리기 시작하다
Rana Foroohar는 기사에서 위의 각 지지 요인이 현재 변화하고 있다고 지적합니다.
자본 측면: 미국 국채 경매 때마다 국제 구매자는 늘어나기보다 줄어들고 있습니다. 탈세계화와 공급망 리쇼어링은 단기적으로 상품 및 서비스 가격을 상승시킬 것입니다. 동시에 석유 달러 체제의 기반이 침식되고 있습니다.
에너지 측면: 중동 정세의 지속적인 긴장은 아시아 에너지 수입국에 가장 직접적인 충격을 줍니다. 그러나 장기적으로 보면, 이는 오히려 아시아 대국이 청정 에너지 분야에서의 투자를 가속화하는 계기가 될 수 있습니다. 반면 미국은 기후 약속에서 후퇴하고 있습니다. 이는 장기 자본 흐름이 미국에서 아시아 대국으로 이동할 가능성을 의미합니다.
노동력 측면: 최근 몇 년간 노동력 부족, 대규모 파업(자동차 제조업의 성공적인 권리 주장 포함), 이민 규제 강화, 그리고 일부 분야(특히 화이트칼라 업종)에서의 노조원 증가가 임금 상승을 촉진했습니다. 그러나 이러한 추세는 두 가지 요인에 의해 부분적으로 상쇄되었습니다. 하나는 기업의 의료보험 비용 상승으로 기업이 임금을 낮추어 상쇄하려는 경향이고, 다른 하나는 인공지능의 충격입니다.
또 다른 느린 변수: 부채, 지정학, 포퓰리즘
위의 명시적 요인 외에도 몇 가지 '느린 변수'가 있습니다: 계속 증가하는 정부 부채, 지정학적 마찰 심화, 그리고 포퓰리즘의 확산입니다.
이러한 위험의 공통된 효과는 대출 기관이 더 높은 위험 프리미엄을 요구해야만 돈을 빌려주려 한다는 점입니다. 특히 수년간 빌려주는 경우에 더욱 그렇습니다.
이는 장기 금리, 즉 30년물 미국 국채 수익률을 직접적으로 상승시킵니다.
AI: 구원자일까, 새로운 인플레이션 원천일까?
모든 변수 중에서 인공지능의 방향성을 판단하기 가장 어렵지만, 그 영향은 가장深远할 수 있습니다.
Rana Foroohar는 두 가지 완전히 다른 시나리오를 제시합니다:
낙관적 시나리오: AI의 생산성 이점이 다양한 산업과 개인에게 광범위하게 확산되어 새로운 일자리와 수입원을 창출합니다. 예일대학교 예산 연구소의 모델에 따르면, 이 시나리오에서 미국의 국가 부채는 크게 감소하고 인플레이션도 함께 하락합니다.
비관적 시나리오: AI는 단순히 기업의 인력 감축, 비용 절감, 이익 확대를 위한 도구에 불과하며, AI 인프라 구축 자체(대량의 칩, 토지, 물, 전력 소모)가 오히려 새로운 인플레이션 압력을 만들어 내어, 순효과는 비용을 낮추는 대신 높이는 방향으로 작용합니다. 정부는 결국 대체된 노동자들을 구제하기 위해 개입해야 하며, 부채는 오히려 증가할 것입니다.
현재 AI 거대 기업들은 부동산, 칩, 수자원, 전력을 대량으로 소비하며 이미 이러한 자원들의 경제 전반 가격을 상승시키고 있습니다. 최종 결과가 어떻게 될지는 수년이 지나야 명확해질 것입니다.
투자자가 직면한 진정한 도전
기사의 결론은 직접적이고 냉철합니다: 대부분의 시장 참여자는 경력 전체를 '저렴한 시대'에 보냈습니다. 그들의 직관, 모델, 예측은 모두 저금리 환경에서 조정되었습니다.
그리고 지금, 이 환경이 변하고 있습니다.
'예측 관성'은 강력한 힘입니다. 2023년 30년 만기 미국 국채 수익률이 5%를 돌파한 후, 많은 사람들이 이를 일시적인 이상 현상으로 보고 곧 하락할 것이라고 생각했습니다. 하지만 이번에는 시장의 반응이 달라졌습니다.
조정은 기존 예측을 포기하는 것을 의미합니다. 저금리에 익숙한 투자자들에게 이는 쉬운 일이 아닙니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사