노무라가 중지쉬창의 목표 주가를 상향 조정했습니다. 1.6T 광모듈이 20% 상승 여력을 뒷받침할 수 있을까요?

TL;DR
· 노무라는 중지시쉰(Zhongji Innolight)의 목표주가를 1015위안에서 1325위안으로 상향 조정했으며, 이는 7월 6일 종가 대비 20.6%의 상승 여력이 있음을 의미합니다.
· 목표주가는 2027년 예상 주당순이익(EPS) 66.06위안과 주가수익비율(PE) 20배를 기반으로 하며, 1.6T 및 그 이상의 고속 광모듈 물량 증가에 베팅하고 있습니다.
· 이 예측은 Wind 컨센서스보다 현저히 높으며, 공급망 병목 현상, 고객 수요 실현 및 중복 주문이 여전히 리스크로 남아 있습니다.
통화순(同花顺)이 재원(财闻)의 7월 7일 보도를 인용한 바에 따르면, 노무라는 중지시쉰에 대해 '매수' 의견을 유지하고 목표주가를 1015위안에서 1325위안으로 상향 조정했습니다. 중지시쉰의 7월 6일 종가 1098.92위안 기준으로 신규 목표주가는 약 20.6%의 상승 여력을 내포하고 있습니다.
이번 상향 조정에서 가장 중요한 변화는 밸류에이션 배수가 아닌, 이익 전망에 있습니다. 원본 보고서 기준으로 1325위안 목표주가는 2027년 주당순이익 66.06위안과 주가수익비율 20배를 기반으로 산출되었습니다. 20배 PE는 대략 Wind 중국 A주 기술 및 전자 부품 섹터의 중간 수준에 근접하며, 중지시쉰의 현재 2027년 예상 PE는 약 16.6배에 해당합니다.
투자자에게 이 보고서가 실제로 높인 것은 AI 데이터센터 광모듈 수요의 상한선입니다. 중지시쉰의 핵심 스토리는 여전히 800G에서 1.6T, 나아가 2.4T, 3.2T, 그리고 더 장기적인 NPO/CPO 형태로 이어지는 고속 광모듈 업그레이드를 중심으로 전개됩니다. 노무라의 판단은 이 업그레이드 라인이 회사의 2027년 이후 매출과 이익을 시장 컨센서스보다 현저히 높은 수준으로 끌어올릴 것이라는 점입니다.
목표주가 1325위안 인상, 2027년 이익 상향 조정에 기반
원본 보고서 데이터에 따르면, 중지시쉰의 2027 회계연도 매출 전망은 2610.31억 위안으로, 귀속 모회사 순이익 전망은 733.96억 위안으로 상향 조정되었습니다. 2028년의 조정 폭은 더 커서, 매출 전망은 3715.45억 위안으로, 귀속 모회사 순이익 전망은 1039.44억 위안으로 상향되었습니다.
이는 단기 주문 개선에만 베팅하는 것이 아니라, 2027년부터 2028년까지 더 높은 속도의 제품 물량 증가 일정을 전체적으로 앞당기거나 확대한 것입니다.
이익률 가정도 상향 조정되었습니다. 원본 보고서는 FY26-28의 매출총이익률 전망을 45.7%-46.2%로 상향하고, 영업이익률은 34.5%-35.0% 수준으로 유지했습니다. 그 배경에는 1.6T, 실리콘 포토닉스 등 고급 제품 비중이 증가함에 따라 제품 구조 개선이 일부 가격 압력을 상쇄할 수 있다는 논리가 있습니다.
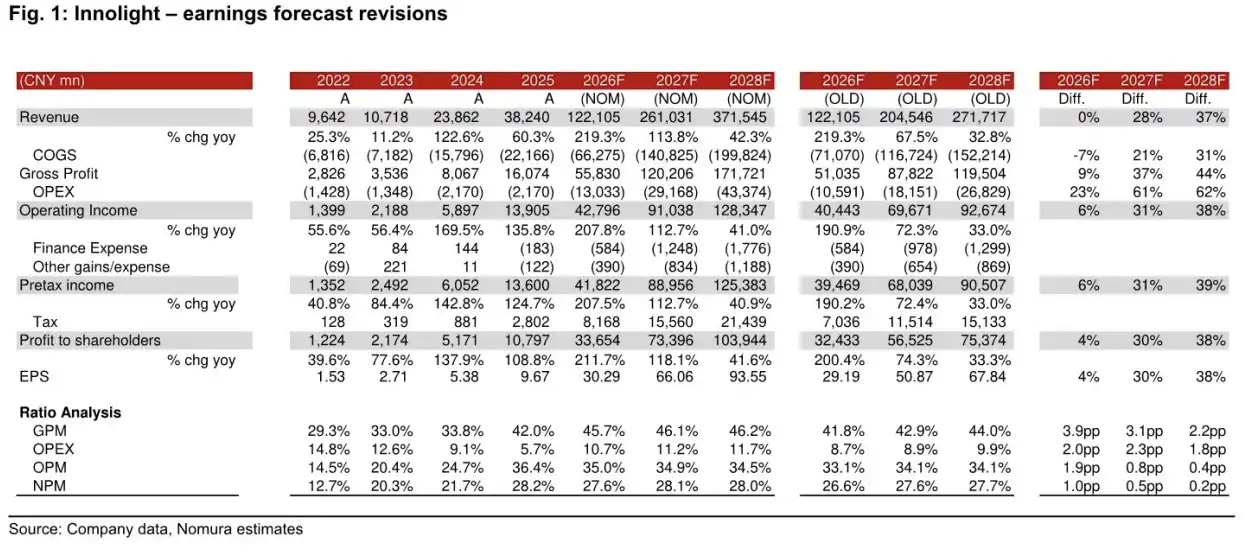
FY26-28 매출, 순이익 및 매출총이익률 예측 조정은 1325위안 목표주가의 주요 근거입니다.
목표주가 상향 조정의 직접적인 출처도 여기에 있습니다. 밸류에이션 배수는 변하지 않았으며, 여전히 2027년 EPS의 20배로 계산됩니다. 변한 것은 2027년 EPS가 기존 50.87위안에서 66.06위안으로 상향된 점입니다. 1325위안 목표주가는 더 공격적인 밸류에이션보다는 이익 예측 상향에서 비롯됩니다.
1.6T 이후 2.4T, 3.2T도 있으며, 낙관적 가정이 시장 컨센서스를 크게 상회
이익 상향 조정을 뒷받침하는 가장 큰 가정은 AI 데이터센터용 고속 광모듈 출하량이 계속 증가한다는 점입니다.
원 보고서 기준으로, 글로벌 800G 광모듈 출하량 예측은 2027년 5500만 대, 2028년 7800만 대로 상향 조정되었습니다. 1.6T 출하량 예측은 2027년 7150만 대, 2028년 1억 2600만 대로 상향되었습니다. 더 중요한 점은, 보고서가 처음으로 더 고속 제품 가정을 포함하여 2027년 2.4T 200만 개, 2028년 2.4T 500만 개, 3.2T 200만 개 출하를 예측한 것입니다.
이 수치는 클라우드 업체의 AI 클러스터 확장에 대응합니다. GPU 수가 증가함에 따라 서버 간, 랙 간, 데이터센터 내부 네트워크에서 고속 광모듈에 대한 수요도 동시에 확대됩니다. 광모듈 제조사 입장에서 속도 업그레이드는 일반적으로 단가, 기술 장벽 및 고객 인증门槛을 높여, 선두 업체가 격차를 더 벌리기 쉽게 만듭니다.
노무라는 중지서창이 글로벌 AI 데이터센터 광모듈 시장에서 30%-35%의 점유율을 유지할 것으로 예상합니다. 이 점유율 가정이 성립한다면, 업계 출하량 상향은 직접적으로 회사의 매출로 이어집니다. 고급 제품 비중이 순조롭게 증가하면 수익성도 뒷받침될 것입니다.
여기에 이견이 있습니다. 원 보고서 기준으로, 중지서창의 FY26-28 매출 예측은 Wind 컨센서스보다 32%-67% 높고, 순이익 예측은 14%-38% 높습니다. 특히 2027년 매출 예측은 2610억 위안인 반면, Wind 컨센서스는 약 1636억 위안입니다. 2028년에는 매출 예측이 컨센서스보다 67%, 순이익이 38% 높습니다.
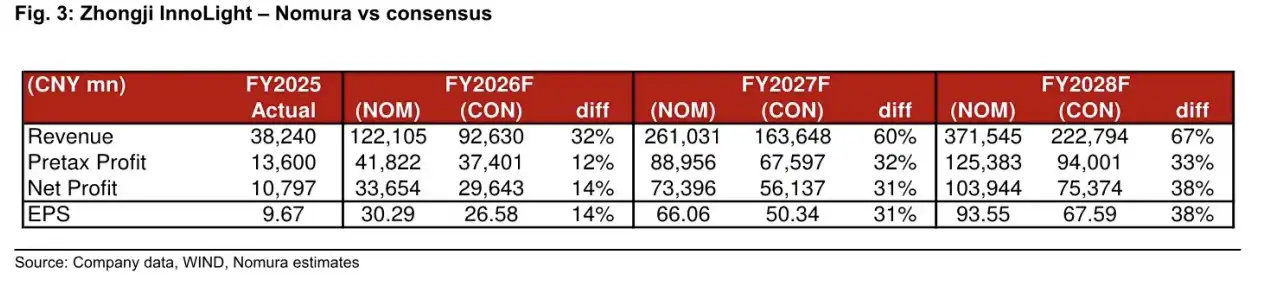
노무라와 Wind 컨센서스 비교에 따르면, 2027년 매출 예측은 컨센서스보다 60%, 2028년 매출 예측은 컨센서스보다 67% 높습니다.
1325원 목표가에는 시장 평균보다 더 낙관적인 수요, 점유율, 제품 업그레이드 판단이 반영되어 있습니다. 이것이 실현될 수 있을지는 대형 고객의 AI 자본 지출이 계속 확대될지, 그리고 1.6T 이후 제품 전환이 예상대로 진행될지에 달려 있습니다.
NPO/CPO는 장기적인 스토리일 뿐, 아직 실현된 수익으로 간주할 수 없습니다
1.6T 이후, NPO와 CPO는 2028년 이후의 지속적인 성장 동력으로 간주됩니다.
간단히 말해, 기존의 플러거블 광모듈은 AI 클러스터 규모가 확대됨에 따라 전력 소모, 대역폭 밀도, 방열 문제에 직면하게 됩니다. NPO와 CPO는 광전 변환 모듈을 스위칭 칩에 더 가깝게 배치하여 전송 손실을 줄이고 전체 효율을 높이려는 시도입니다. 이러한 아키텍처가 대규모로 채택된다면, 선두 광모듈 제조사들은 새로운 제품 형태와 공급망 분업에 참여할 가능성이 여전히 있습니다.
NPO/CPO를 장기 성장 논리에 포함시킨다는 것은 성장 스토리가 1.6T 물량 증가에 그치지 않는다는 것을 의미합니다. 2.4T, 3.2T 및 새로운 패키징 형태가 추진된 후, 2028년 이후의 수익 곡선은 여전히 상승 여지가 있습니다.
그러나 이 부분을 확정된 결과로 서술해서는 안 됩니다. NPO/CPO는 여전히 고객 아키텍처 선택, 스위칭 칩 호환성, 열 관리, 수율 및 비용 등의 문제를 수반합니다. 기술 방향이 명확하더라도, 대규모 채택 속도는 낙관적인 가정보다 느릴 수 있습니다. 주가 측면에서 이러한 장기 제품은 재무제표에 반영된 확정 수익이라기보다는 밸류에이션 지지선에 가깝습니다.
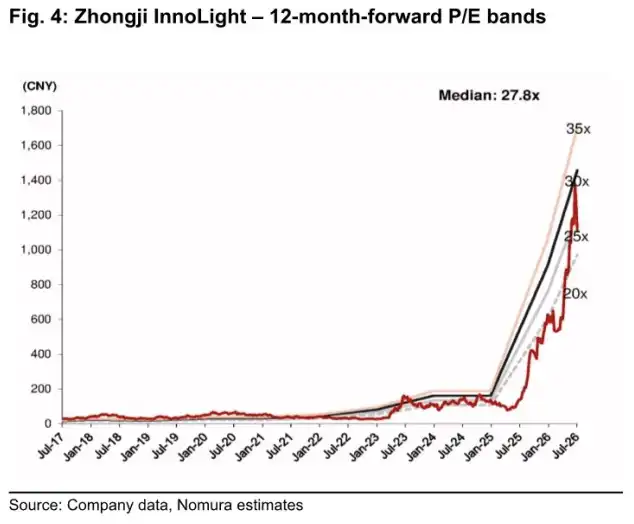
12개월 선행 P/E 배수 구간 차트로, 1325원 목표가 및 2027년 20배 PE 가정과 함께 사용할 수 있습니다.
공급망이 완전히 풀리지 않았으며, 중복 주문이 오히려 주문에 역효과를 낼 수도 있습니다
단기적인 제약은 주로 상류 공급망에 있습니다.
InP 웨이퍼, MOCVD 장비, 200G EML 등의 분야에서는 수율 개선, 장비 납기, 공급망 교란 등의 이유로 여전히 긴장 상태가 발생할 수 있습니다. 공개 보도에 따르면, 노무라는 중지쉬촹(中际旭创)의 2026년 2분기 이익이 전 분기 대비 약 20%-22% 증가할 것으로 예상했습니다. 그러나 공급망이 지속적으로 더 높은 출하량을 지원할 수 있는지 여부는 여전히 단기 실적에 영향을 미칠 수 있습니다.
장기적으로는 생산 능력 확장이 일부 부족 현상을 완화할 수 있습니다. JX Advanced Metals는 6월 16일 공시를 통해 향후 4년간 최대 1200억 엔을 투자하여 InP 기판 생산 능력을 확충할 계획이며, 기존 투자 계획을 포함하면 2030 회계연도 전후 생산 능력 목표는 2025 회계연도 대비 약 7~10배에 달할 것이라고 밝혔습니다. 다만 생산 능력 계획에서 안정적인 공급까지는 시간 차이가 있으며, 고급 소재와 부품은 여전히 수율, 고객 인증, 규모 납품 테스트를 거쳐야 합니다.
또 다른 위험은 중복 주문입니다. AI 인프라 체인은 호황 국면에서 고객이 선제적으로 물량을 확보하거나 중복 주문을 하거나 공급업체가 실제 수요를 과대평가하는 경우가 발생하기 쉽습니다. 클라우드 업체의 자본 지출 조정이 이루어지면 주문 가시성이 급변할 수 있으며, 재고 및 가격 압력이 상류로 전가될 수 있습니다.
1325위안 목표가의 의미는 반드시 주가가 20% 더 오를 수 있다는 것이 아니라, 노무라가 더 높은 출하량, 더 나은 제품 구조, 그리고 2027년 EPS 상향 조정을 바탕으로 제시한 낙관적 평가 결과입니다. 중지쉬창(中际旭创)은 여전히 AI 광모듈 체인에서 가장 주목받는 핵심 종목 중 하나이지만, 현재 시장의 의견 차이는 한 가지 문제로 집중되고 있습니다. 1.6T 이후의 수요와 수익성이 시장 컨센서스보다 더 공격적인 속도로 실현될 수 있을지 여부입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사