암호화폐 기업 상장 붐이 다가오고 있습니다. 온체인 Pre-IPO를 활용하는 방법
사모펀드 시장의 규모와 장벽
지난 수십 년 동안 글로벌 사모펀드 시장은 규모가 크고 빠르게 성장했지만, 동시에 매우 폐쇄적인 모습을 보였습니다. 도슨 매니지먼트(Dawson Management)의 파트너인 얀 로바드(Yann Robard)가 "사모펀드의 승리: 25년 동안의 초과성과를 돌아보며(Why Private Equity Wins: Reflecting on a Quarter Century of Outperformance)"라는 논문에서 밝힌 바에 따르면, 지난 25년 동안 사모펀드 시장은 같은 기간 동안 상장 주식 시장의 약 3배에 달하는 가치를 창출했습니다. 많은 유망 기업들이 IPO를 연기하거나 심지어 우회하여 여러 차례의 사모펀드 조달을 통해 수십억 달러를 조달했습니다. 예를 들어, OpenAI는 2024년 10월 마이크로소프트와 소프트뱅크 같은 투자자들로부터 66억 달러의 자금을 확보했고, 2025년 3월에는 400억 달러를 추가로 유치하여 역사상 최대 규모의 사모펀드 투자 라운드를 기록했습니다. 풍부한 사모펀드 자금 덕분에 많은 기업들이 비상장 상태를 유지하거나 상장을 미룰 수 있습니다. 결과적으로, 기업들이 상장하기도 전에 막대한 성장 배당금을 얻을 수 있지만, 이러한 이익에는 기관 투자자만 참여할 수 있으며 일반 대중은 완전히 배제됩니다.
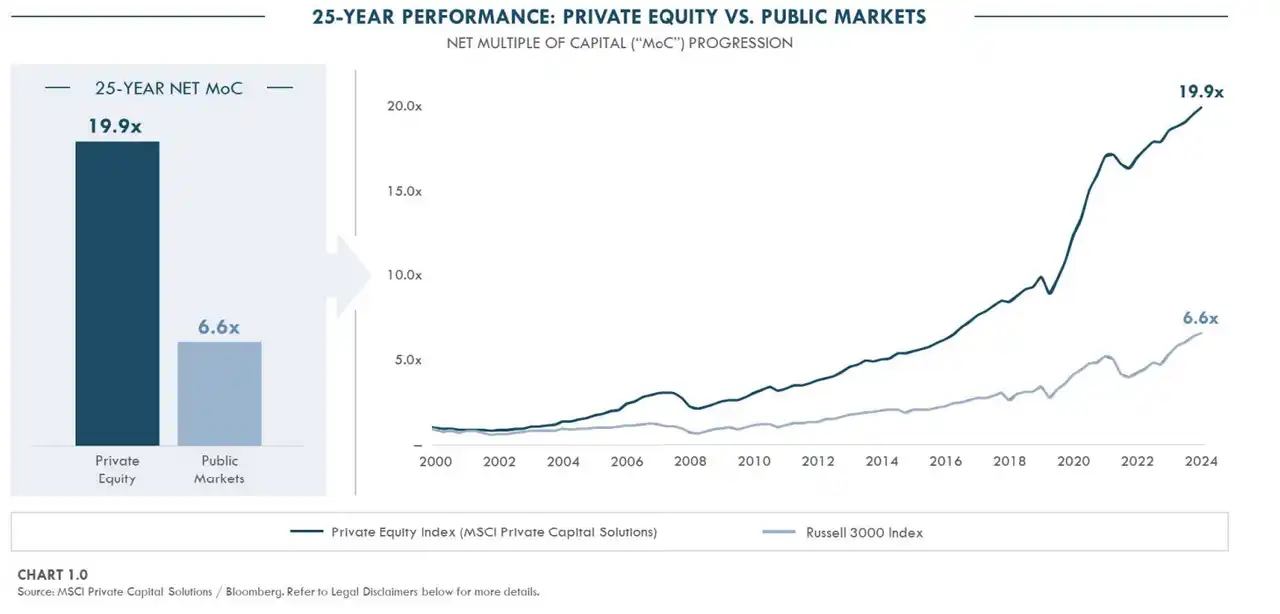
지난 25년간 사모시장과 공모시장의 가치 창출 비교 차트, 출처: Dawsonpartners
전통적으로 부유한 투자자를 대상으로 하는 소수의 2차 거래 플랫폼(미국의 Forge와 EquityZen 등)은 상장 전 주식 양도를 위한 제한된 채널을 제공해 왔습니다. 그러나 이러한 플랫폼은 주로 P2P 매칭 모델을 채택하여 진입 장벽이 높고, 일반적으로 최소 투자 금액이 수만 달러에 불과한 공인 투자자만을 대상으로 합니다. 이러한 장외거래(OTC) 모델은 시장 유동성 부족, 가격 결정 메커니즘 부재, 비효율적인 거래로 이어집니다. 더욱이 많은 유니콘 기업의 정관은 주식 양도에 엄격한 제한을 두고 있으며, 직원이나 초기 주주가 주식을 매각하려면 회사의 승인을 받아야 합니다.
현행 규제 체계 하에서 사모펀드 2차 시장은 일반 투자자에게 사실상 폐쇄되어 있습니다. 하지만 이러한 장벽은 서서히 허물어지고 있습니다. 예를 들어, 올해 6월, 나스닥 프라이빗 마켓(NPM)은 비공개 기업 및 상장 전 기업의 가격 투명성과 가치 평가 가시성을 향상시키는 실시간 비공개 기업 데이터 세트인 Tape D를 출시했습니다. 사용자는 API를 통해 이 정보에 접근할 수 있습니다. 이는 오라클에 더욱 균형 잡힌 환경을 제공합니다. 상장 전 시장은 암호화폐 업계에서 새로운 개념이 아닙니다. 지난 몇 년 동안 기술적 성능, 규제 준수, 그리고 투자자 교육 부족으로 인해 대규모 도입이 어려웠습니다. 그러나 블록체인 확장성과 사용자 경험이 크게 향상되고 커스터디, KYC/AML 및 기타 분야를 위한 인프라가 더욱 강화되면서 시장 환경은 성숙해지고 있습니다. 더욱이 AI와 암호화폐 기업들이 빠르게 IPO를 추진하면서 이러한 고성장 주식에 대한 조기 진입에 대한 새로운 관점과 투자 수요가 생겨나고 있습니다. 변동성이 높은 암호화폐 자산에 투자하는 것과 달리, 상장 전 토큰화 상품은 구조화되고 예측 가능한 엑싯 경로를 제공하여 다양한 투자 기회를 찾는 더 많은 자본을 유치하고 있습니다. 더 중요한 것은 밀레니얼 세대와 Z세대가 주요 투자자로 부상하고 있다는 점입니다. 이들은 직접 투자와 잦은 거래를 선호하며, SpaceX, OpenAI, Anthropic과 같은 잠재력이 높은 사모펀드 투자 기회를 적극적으로 모색하고 있습니다. 그러나 기존 방식에서는 이러한 투자 기회에 접근하기가 사실상 어렵습니다. 만약 IPO 전 시장이 온체인 토큰화를 활용하여 비상장 주식을 소규모의 진입 장벽이 낮은 단위로 분할하고 투명한 2차 유동성 메커니즘을 도입할 수 있다면, 이러한 젊은 투자자들에게 자신의 가치관에 맞는 비용 통제형 자가 관리형 투자 진입점을 제공할 수 있을 것입니다. 이를 통해 사모펀드 시장에 전례 없는 규모의 글로벌 소매 자본 풀을 확보할 수 있을 것입니다.
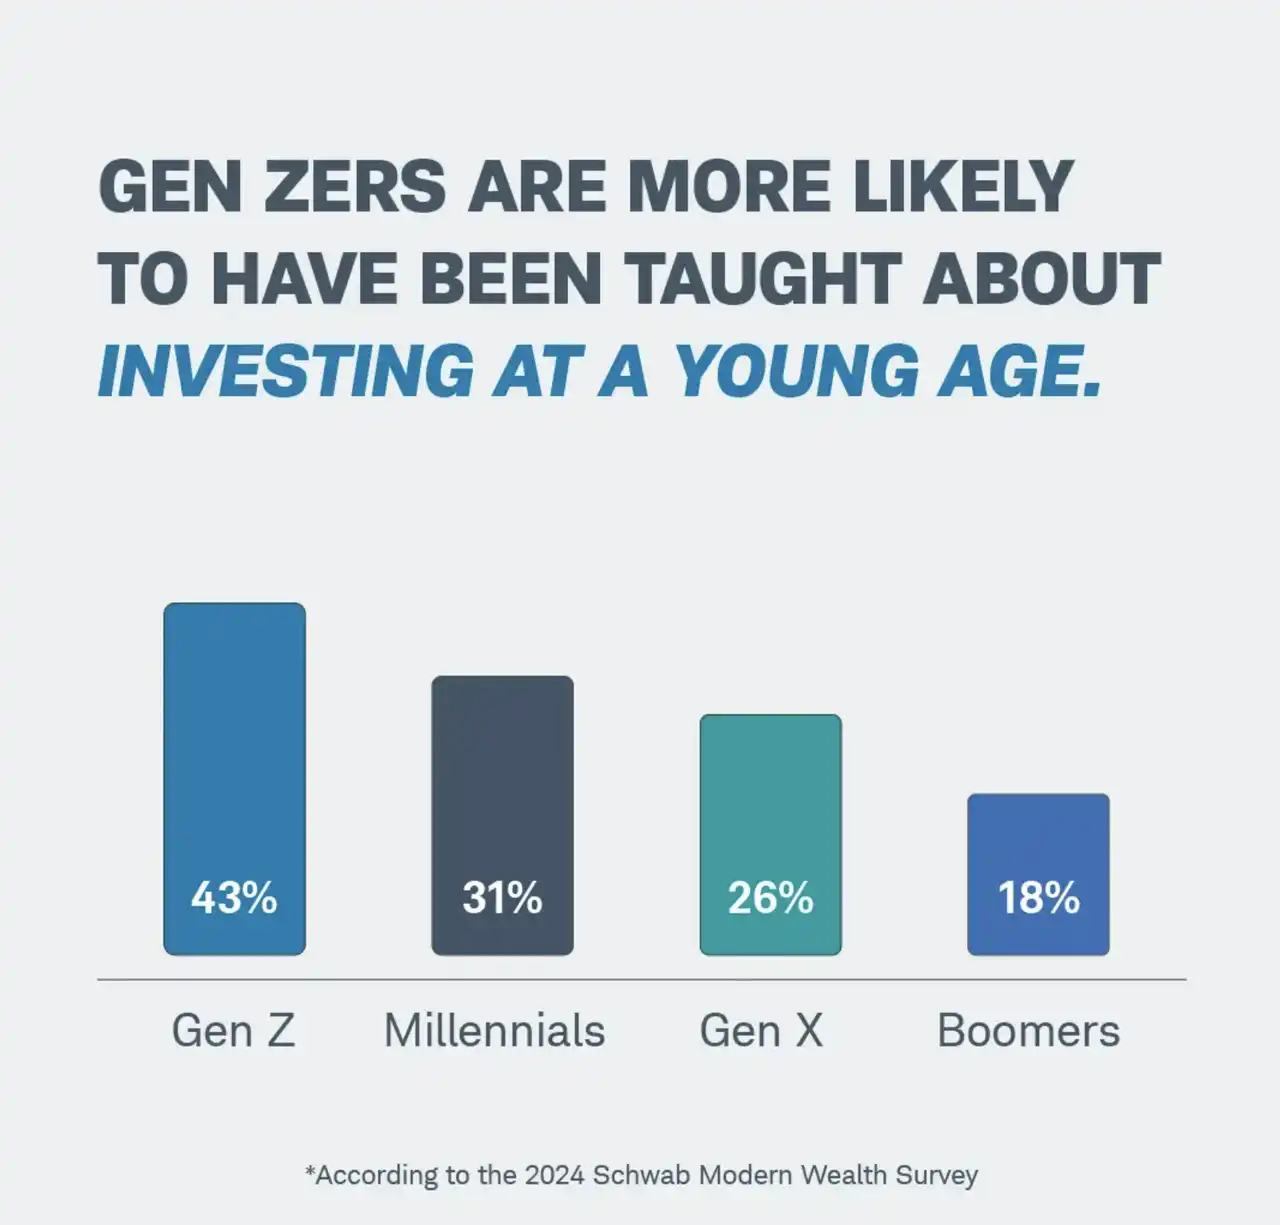
세대와 밀레니얼 세대는 연금에 투자하기보다는 투자하는 것을 더 선호합니다. 이러한 측면에 대한 자세한 내용은 Jarsy의 Medium 연구 보고서를 참조하세요.
토큰화를 통해 이전에는 비싸고 희소했던 비상장 주식을 소규모 디지털 토큰으로 분할하여 24시간 내내 온체인에서 거래할 수 있습니다. 스마트 컨트랙트는 배당금 및 투표권과 같은 권리를 자동으로 실행하여 투명성과 효율성을 향상시킬 수 있습니다. 더 중요한 것은 이러한 토큰을 탈중앙화 거래소(DEX) 또는 호환 플랫폼에서 거래할 수 있다면, 마켓메이커와 유동성 풀이 지속적인 호가를 제공하여 순수 P2P 거래에 내재된 유동성 부족 문제를 해결할 수 있다는 것입니다. 이론상, 사모펀드 토큰화를 통해 전 세계 소매 투자자들은 최소한의 진입 장벽으로 최고 비상장 기업의 성장에 참여하고, 가격 발견 방식을 개선하며, 가격 책정을 더욱 시장 기반적이고 투명하게 만들 수 있습니다.
물론 비전이 클수록 현실은 더욱 제한적입니다. 기존 규제의 복잡성, 민간 기업의 저항, 그리고 기술 통합의 복잡성은 모두 현재 토큰화 과정에서 해결되지 않은 과제로 남아 있습니다. 그럼에도 불구하고, 지난 1년여 동안 정책 추세의 변화와 함께 온체인 프리IPO 거래를 모색하는 프로젝트들이 급증했습니다. 일부는 파생상품과 레버리지 거래에 중점을 두는 반면, 다른 일부는 실제 주식의 토큰화된 이전을 전문으로 합니다. 프리IPO 온체인 거래: 이 범주에 속하는 플랫폼들은 거래 경험을 우선시하며, 기반 기업의 실제 주식을 직접 보유하지 않는 경우가 많습니다. 대신, 사용자는 파생상품이나 기타 메커니즘을 통해 비상장 기업의 가치 평가에 베팅할 수 있습니다. 이러한 접근 방식은 진입 장벽이 낮고 복잡한 주식 이전 절차를 피할 수 있다는 장점이 있습니다. 그러나 가격 책정 및 규정 준수 위험 측면에서 어려움이 있습니다. Ventuals: Hyperliquid 기반 10배 레버리지 Pre-IPO 영구 선물. Ventuals는 Paradigm에서 인큐베이팅하고 설립한 새로운 프로젝트로, 최근 인기를 얻고 있는 콘텐츠 플랫폼 Subs.fun의 공동 창립자이자, 이전에는 Paradigm의 엔드투엔드 데이터 플랫폼인 Shadow에서 상주 기업가(EIR)로 활동했던 Alvin Hsia가 설립했습니다. Ventuals는 Hyperliquid 블록체인에서 비상장 기업의 영구 선물 거래를 지원하는 것을 목표로 합니다. 이 모델은 암호화폐 시장의 일반적인 계약 거래 모델과 유사하지만, 기초 자산이 인기 스타트업의 가치 평가 지수라는 점이 다릅니다. Ventuals의 핵심 장점은 기초 주식을 보유하지 않고도 거래 시장을 제공할 수 있다는 것입니다. 실제로 Polymarket과 같은 예측 플랫폼과 더 유사합니다. 물론, 이러한 장점을 통해 신원 확인, 적격 투자자 자격 등 기존의 여러 증권 규제 요건을 우회할 수 있습니다.이 플랫폼은 Hyperliquid의 HIP-3 표준을 사용하여 맞춤형 무기한 계약 시장을 생성하고, "낙관적 오라클" 메커니즘을 통해 가치 평가 데이터를 얻습니다. 누구든 회사 가치 평가를 제출하고 예치금을 예치할 수 있습니다. 이의가 제기되지 않으면 가격이 적용되며, 모든 분쟁은 온체인 투표를 통해 해결됩니다. 이 메커니즘은 다른 방법으로는 얻기 어려운 비공개 가치 평가에 대한 합의를 블록체인에 적용하여 가격 결정의 기반을 제공합니다. Ventures의 가격 결정 방법론 또한 흥미롭습니다. 회사의 최근 자금 조달 라운드 주가를 직접 사용하는 대신, 회사 가치를 10억 달러로 나눈 값을 토큰 가격의 기준점으로 사용합니다. 예를 들어, OpenAI의 최신 가치 평가가 3,500억 달러라면, vOAI 토큰 하나의 초기 가격은 350달러가 됩니다. 이러한 설계는 진입 장벽을 낮추고 가격 수치를 직관적으로 보여줍니다. 그러나 문제는 비공개 회사 가치 평가는 본질적으로 불투명하고 업데이트 빈도가 낮으며, 주로 간헐적인 자금 조달이나 2차 거래 정보에 의존한다는 것입니다. Ventuals는 오라클이나 지수 이동 평균(EMA)과 같은 가격 평활화 기법을 사용하지만, 정보 비대칭성은 여전히 큰 단점으로 남아 있습니다. 기초 데이터가 지연되거나 왜곡될 경우, 이를 기반으로 하는 파생상품 거래는 시장 변동성을 증폭시킬 수 있습니다. Polymarket과 같이 오라클을 활용하는 플랫폼들은 모두 이러한 결함과 관련된 문제에 직면했습니다. 대량 거래의 빠른 속도는 Ventuals에 더 큰 문제로 이어질 수 있습니다. 창립 팀이 투자자 자금을 사용하여 페라리를 매수한 덕분에 시장 가치는 급락했습니다. 출처: Ventuals. 거래 플랫폼으로서 Ventuals의 가장 큰 장점은 최대 10배 레버리지로 롱 또는 숏 포지션을 취할 수 있는 기회를 제공하여 사용자가 "소액 투자로 큰 수익을 얻을 수 있도록" 하는 것입니다. 하지만 이 플랫폼은 현재 테스트 단계(테스트넷에서만 운영)에 있습니다. Ventuals는 고성능 온체인 매칭(Hyperliquid의 초당 10만 건 주문 처리 능력)을 활용하여 신뢰할 수 있는 중개자 없이 글로벌 IPO 전 거래소를 구축하기 위한 완전 탈중앙화 파생상품 접근 방식을 추구하고 있습니다. 물론, 규정 준수 문제는 여전히 상당합니다. 실제 주식을 보유하지는 않지만, 이러한 계약은 본질적으로 증권 가격에 대한 베팅이며, 규제 당국은 여전히 증권 파생상품으로 간주할 수 있습니다. 더욱이, 누가 유동성을 제공하고 오라클의 정확성을 보장할지는 여전히 불확실합니다. 얼리버드: 솔라나의 IPO 전 롱숏 마켓얼리버드는 솔라나(2024년 운영 중단, 트위터는 얼리버드로 이름을 변경)의 NFT 마켓플레이스인 하이퍼스페이스(Hyperspace) 개발팀이 개발했습니다. 또한 사용자가 기업 상장(IPO) 전에 "롱 포지션 또는 숏 포지션"을 취할 수 있도록 하여, 개인 투자자를 위한 차세대 사모펀드 거래 플랫폼으로 자리매김하고 있습니다. 드래곤플라이(Dragonfly)와 판테라(Pantera) 등 유수의 암호화폐 벤처캐피털로부터 투자를 받고 솔라나 NFT 분야에서 경험을 축적한 얼리버드 팀은 현재 프리IPO 시장으로 사업 영역을 확대하고 있습니다. 두 플랫폼의 오라클 가격이 약간 다른 것으로 보입니다. 출시 후 이 문제가 해결될지는 불확실합니다. 향후 폴리마켓(polymarket) 기능이 추가되어 플랫폼 간 차익거래가 가능해질 수 있습니다. 얼리버드 창립팀에는 하이퍼스페이스 공동 창립자인 카밀 마푸드(Kamil Mafoud)와 산토시 나라얀(Santhosh Narayan)이 포함되어 있습니다. 하이퍼스페이스가 2024년 NFT 사업을 중단한 후, 얼리버드에 집중하기 시작한 것으로 알려졌습니다. 사실, "프리IPO 플랫폼"이라는 개념은 "NFT 플랫폼"보다 그들에게 더 익숙할 것입니다. 두 사람 모두 모건 스탠리에서 근무하고 투자 분석가로 수년간 일한 경험이 있기 때문에, 이 분야에서는 암호화폐 업계보다 월가와의 인맥이 더 중요할 가능성이 높습니다. 얼리버드 제품의 구체적인 형태는 아직 완전히 공개되지 않았지만(플랫폼은 아직 애플리케이션 기반 비공개 베타 버전입니다), 개발자 테스트넷에서 체험해 볼 수 있습니다(1만 달러의 체험 보너스가 있습니다. ㅎㅎ). 홍보 자료를 보면, 온체인 파생상품이나 시뮬레이션 자산을 활용하여 사용자가 비상장 기업의 가치 평가에 베팅할 수 있도록 하는 벤처스(Ventuals)와 유사할 것으로 보입니다. 솔라나의 고속 저수수료 온체인 환경은 실시간 거래 시장 구축에도 적합합니다. 솔라나 팀은 기존 장외거래(OTC)보다 더 지속적인 유동성을 제공하기 위해 주문장 또는 AMM(자동화 마켓 메이커) 메커니즘을 도입할 가능성이 있습니다. Solana가 이미 PreStocks와 같은 사전 IPO 자산과 더 이른 시기의 미국 온체인 주식(현재는 사라진 Mango Markets의 mStock 합성 자산 등) 거래에 대해 유사한 관행을 갖고 있다는 점은 주목할 만합니다.
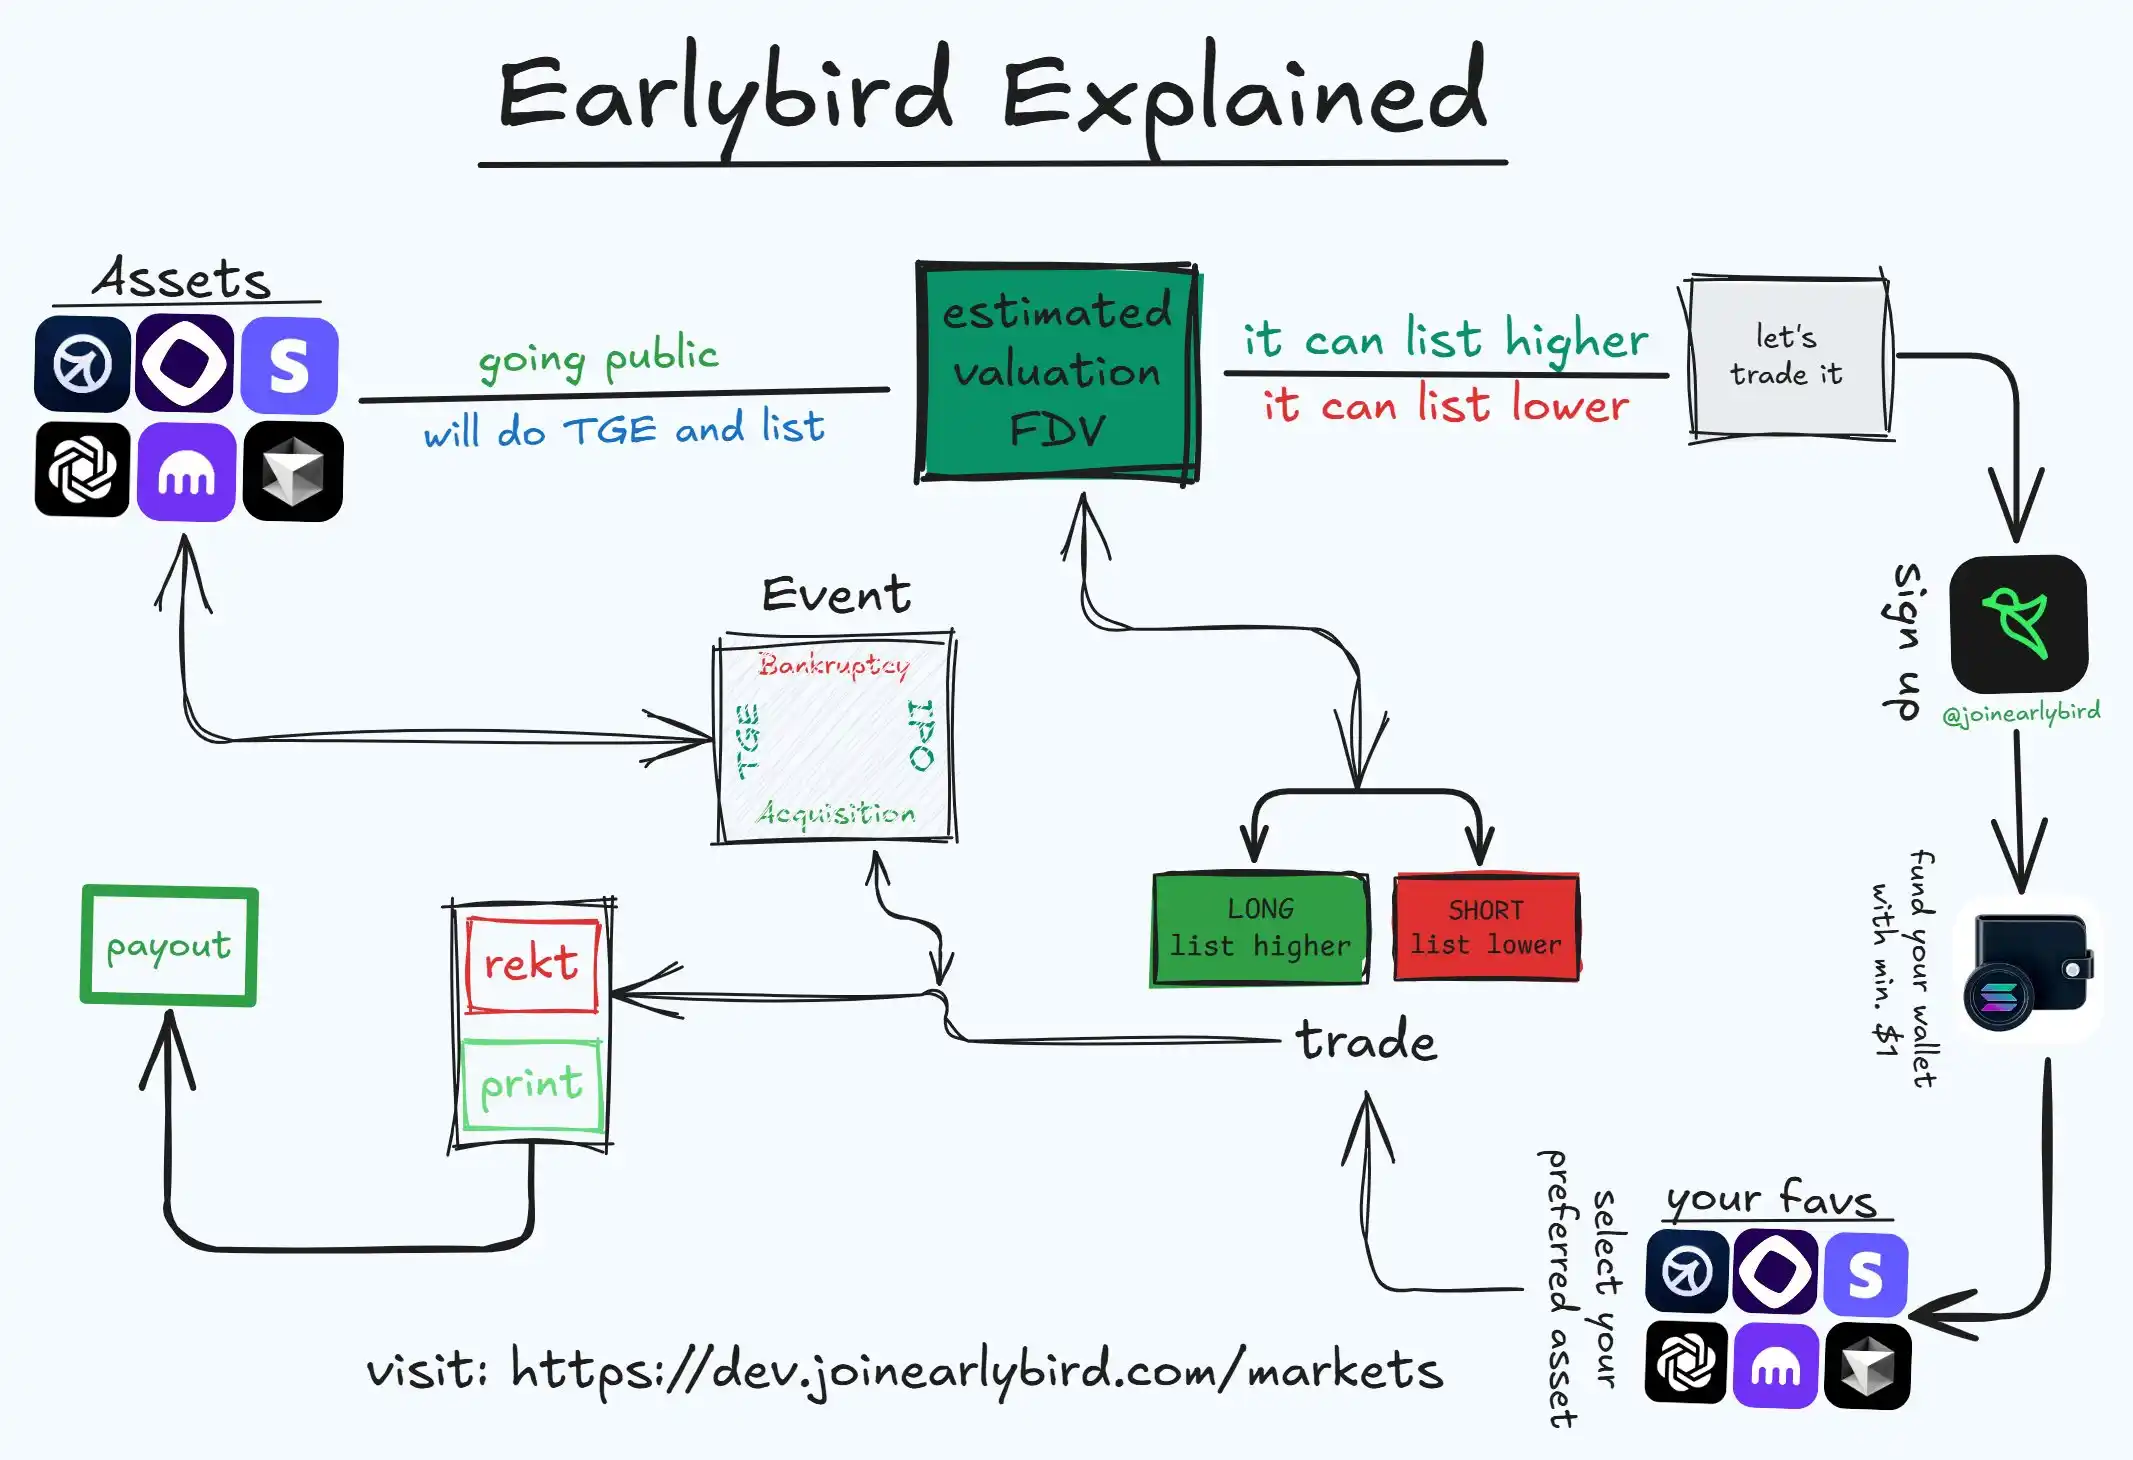
얼리버드 거래 로직, 출처: @0xprotonkid
각 토큰이 실제 주식으로 뒷받침되도록 PreStocks는 기초 주식을 보유한 규제된 수탁기관을 두고 있으며, 감사 보고서를 정기적으로 공개하기로 약속했습니다. 그러나 PreStocks는 아직 보유 주식을 뒷받침하는 자세한 문서를 공개하지 않았으며, 모든 토큰이 100% 완전 담보화되어 있다는 내용만 언급했습니다. PreStocks는 비상장 기업 주식과 관련되어 있기 때문에 상당한 규정 준수 압박에 직면해 있습니다. 따라서 미국과 같은 주요 관할권의 사용자는 차단했습니다(KYC는 온체인 거래에는 필요하지 않지만, PreStocks 발행 또는 상환에는 필요합니다). 이 회사는 비교적 느슨한 규제로 인해 싱가포르에 등록되어 있었습니다.
PreStocks의 설립자 자비에르 에켈은 사모펀드 투자를 상장 주식 거래만큼 쉽게 만들겠다는 비전을 밝혔습니다. PreStocks는 개인 투자자들에게 유니콘 기업에 대한 장벽 없는 접근을 제공함으로써 기존 유통 시장의 독점을 어느 정도 약화시켰습니다. 그러나 이 모델에는 상당한 한계가 있습니다. 첫째, 유동성입니다. 기업당 주식 공급량이 제한되어 있기 때문에(현재 PreStocks 플랫폼에서 단일 기업 토큰의 시가총액은 일반적으로 수십만 달러에 불과합니다), 시장 심도가 얕고 대규모 거래가 가격에 영향을 미칠 수 있습니다. 평균 거래 규모가 500만 달러를 초과하고 기관급 주문 관리 시스템을 갖춘 Forge와 같은 기존 유통 기관과 비교할 때, PreStocks의 거래 시스템은 더 광범위한 사용자 기반의 지원을 필요로 합니다. 둘째, 1:1 지분 구조로 인해 확장성이 제한적입니다. 새로운 대상 기업에 대해 PreStocks는 오프라인에서 실제 주식 매수를 협상해야 합니다. 이를 위해서는 판매자(직원, 벤처캐피털, 펀드 등)와의 개별적인 협의가 필요하며, 이는 대상 기업의 의지에 따라 달라지는 긴 과정입니다. 셋째, PreStocks 자체는 정식 증권거래소가 아니며 불분명한 영역에서 운영됩니다. 규제 당국이 입장을 바꿀 경우, 플랫폼은 관련 자산을 제한하거나 청산해야 할 수도 있습니다. 전반적으로 PreStocks는 파생상품보다 더 구체적인 접근 방식을 취하며, 실제 자금을 사용하여 개인 투자자를 위한 "티켓 매수"를 진행합니다. PreStocks의 장점은 투자자 보호 강화(실제 주식으로 뒷받침되어 향후 IPO에서 실질적인 수익을 보장)이지만, 높은 운영 비용과 심각한 규정 준수 과제라는 단점이 있습니다. Repuic은 PreStocks를 미러 토큰을 배포하기 위한 온체인 "고유동성 거래 플랫폼"으로 개발하는 것을 선호한다고 생각합니다. Reg CF 규정에 따라 운영되며, 투자 한도를 5,000달러로 제한하고 1년의 락업을 요구하며, 인수한 중앙화 거래소 INX의 유동성 및 "락업" 제한을 제한하는 것은 제품의 원래 목적과 상충되기 때문에, Repuic은 PreStocks "방향"을 선택했습니다.추가 자료: Figma는 올해 미국 주식 시장에서 가장 큰 규모의 IPO가 될 예정입니다. Republic에서 Figma의 사모펀드를 매수할 수 있을까요?
실물 주식의 토큰화에 중점을 둔 플랫폼
이러한 플랫폼은 최종 사용자에게 비상장 기업의 주식을 매수할 수 있는 기회를 직접 제공합니다. 본질적으로 온체인 증권 발행 또는 비공개 크라우드펀딩입니다. 일반적으로 실제 주식을 보유하거나 락업해야 하며, 토큰을 증거로 사용하여 투자자가 미래 수익을 공유할 수 있도록 합니다. 이 모델은 전통적인 금융에 더 가깝지만 등록 및 유통을 위해 블록체인을 차용했기 때문에 전통적인 금융 회사나 핀테크 회사에서 운영하는 경우가 많습니다.Jarsy: 주식 토큰 공동 구매 웹사이트. 수많은 IPO 이전 프로젝트 중에서도 Jarsy는 꾸준한 성장세를 보이고 있습니다. 2024년 Arbitrum 네트워크에서 조용히 출시되었습니다. 샌프란시스코에 본사를 둔 Jarsy, Inc.는 Hanqin, Chunyang Shen, Yiying Hu가 설립했습니다. 창립팀에는 전 Uber China 임원과 Afterpay의 엔지니어링 책임자가 포함되어 있으며, 인터넷 상품의 운영 및 규제 환경에 대한 깊은 이해를 갖추고 있습니다. Breyer Capital을 비롯한 Mysten Labs CEO Evan Cheng, Anchorage CEO Nathan McCauley, Huma Finance CEO Richard Liu 등 업계 선도 기업들로부터 500만 달러의 투자를 유치했습니다. Jarsy의 사명은 "블록체인을 통해 민간 투자를 민주화"하는 것입니다. 엄격한 1:1 실물 자산 담보를 통해 일반 투자자에게 유니콘 기업의 주식에 대한 접근성을 제공합니다. Jarsy의 운영 모델은 먼저 대상 기업의 상장 전 주식 상품을 플랫폼에 등록하여 사용자가 USDC 또는 미국 달러로 사전 구독(pre-subscription)을 할 수 있도록 하는 것입니다. 특정 구독 금액에 도달하면, Jarsy는 벤처 펀드, 초기 주주 또는 회사 주식을 보유한 임직원과 협상하여 조달된 자금을 사용하여 특정 수의 실제 주식을 인수합니다. 인수가 성공하면, 실제로 지불된 주식 수와 동일한 토큰이 발행되어 투자자에게 분배됩니다. 협상이 실패하거나 자금이 부족하면 자금은 반환됩니다. 이 과정은 기존의 사모펀드 주식 양도와 유사하지만, "선 조달 후 매수"라는 크라우드펀딩 원칙을 활용하고 온체인 토큰을 지분 증명(PoS)으로 사용합니다.
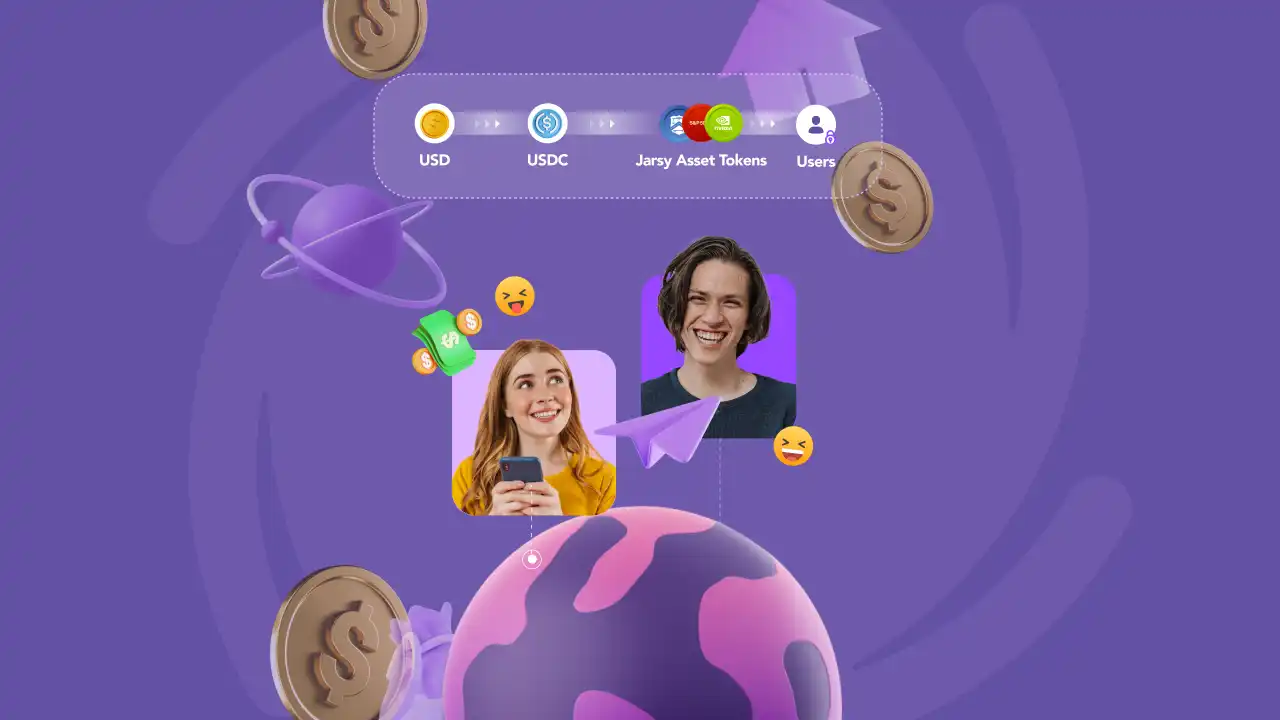
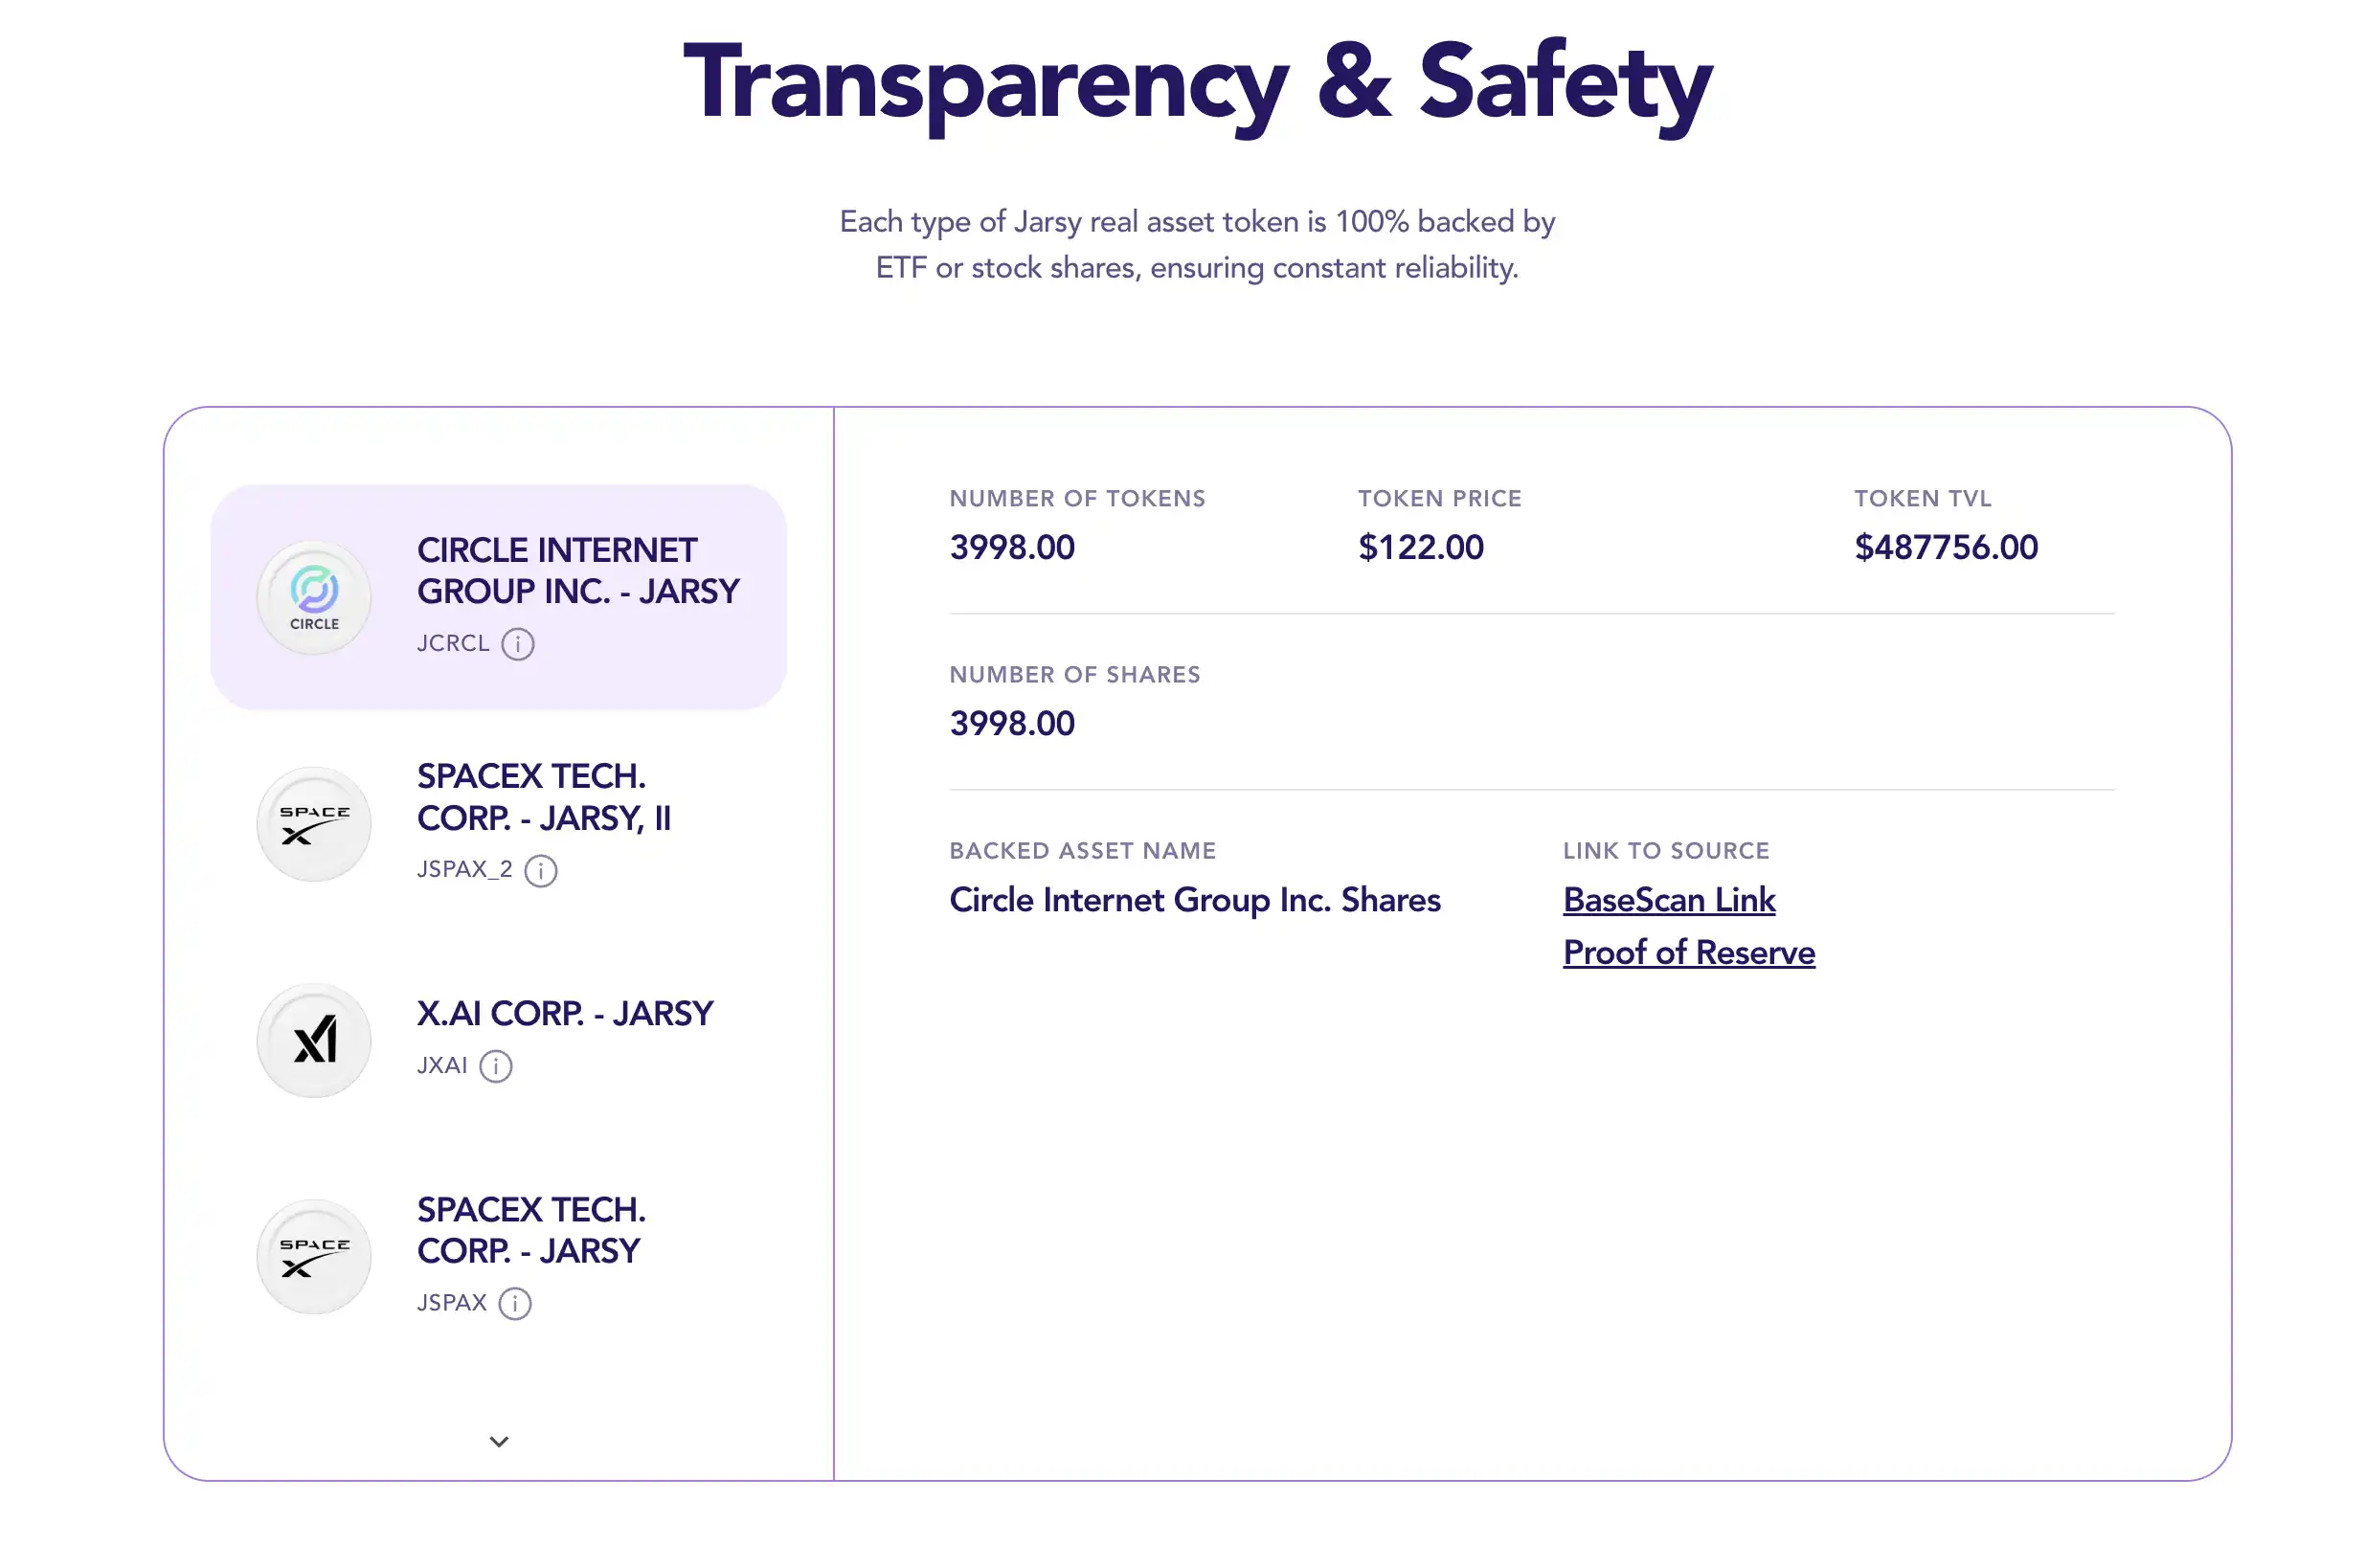
Jarsy는 모든 주식 자산을 전용 특수목적회사(SPV)에 보관하고, 실시간 온체인 보유량 증명 페이지를 제공하여 쉽게 접근할 수 있도록 합니다. 투자자가 구매한 Jarsy 토큰(예: JSPACEX는 SpaceX 주식을 나타냄)은 실제 주식 1주로 뒷받침됩니다. 토큰 보유자는 회사의 법적 주주는 아니지만, IPO 시 미래 유동성, 인수 시 대가, 심지어 잠재적 배당금까지 거의 동일한 경제적 혜택을 누립니다. 이러한 점이 Jarsy를 앞서 언급한 다른 프로젝트와 차별화하며, 사모펀드의 "공동 매수 웹사이트"와 유사합니다.
하지만 Jarsy는 투자가 단 10달러부터 시작하도록 진입 장벽을 크게 낮춥니다. 더욱 놀라운 점은 미국 투자자를 제외한 글로벌 투자자는 공인 투자자 인증 없이도 참여할 수 있다는 것입니다. Jarsy는 또한 Web2 사용자 경험을 최적화합니다. 이메일 등록 및 법정화폐 결제를 지원하고, 사용자를 위한 수탁 지갑을 생성하여 토큰 구매 시 블록체인의 복잡성을 거의 느낄 수 없도록 합니다. Jarsy는 규정 준수와 사용 편의성을 최우선으로 생각하며, Web2 인터페이스와 Web3 백엔드를 연결하는 브릿지 제품을 구축하는 것을 목표로 합니다. Jarsy는 출시 이후 Anthropic, Stripe, Perplexity AI 등 대표적인 기업에 토큰화된 주식을 이미 출시했으며, 많은 제품이 즉시 매진되었습니다.물론 Jarsy 모델은 여전히 두 가지 주요 과제에 직면해 있습니다. 첫째는 유동성입니다. 각 Jarsy 토큰의 공급량은 실제로 수령한 주식 수에 따라 달라지고, 사모펀드는 공개 시장 가격이 없기 때문에 대형 토큰을 대량 보유한 사람들이 매도할 경우 가격이 쉽게 폭락하거나 매수자가 부족해질 수 있습니다. 현재 Jarsy의 최대 보유 자산은 X.ai(약 35만 달러), Circle(49만 달러), SpaceX(67만 달러)이며, 이들 모두 규모가 크지 않습니다. 이처럼 얕은 시장에서는 수만 달러 규모의 매도 주문만으로도 가격이 폭락할 수 있으며, 거래 심도도 분명히 부족합니다.
둘째, "실제 보유량"을 보유한 모든 프로젝트는 확장의 병목 현상에 직면합니다. 각 Jarsy 토큰을 추가하는 데 필요한 노력은 파생상품 플랫폼보다 훨씬 더 크며, 필요한 네트워크와 자원도 매우 높습니다. 더욱이 Jarsy는 "규정 준수 우선"을 강조하지만, 미등록 증권형 토큰을 제공하고 있으며, 미국 규제 환경은 여전히 불확실합니다. 그러나 Jarsy는 WSGR(Wilson Sonsini, Goodrich & Rosati)과 같은 유수 로펌과 적극적으로 협력하여 규정 준수 전략을 수립하고, 규제 면제 또는 승인을 추진할 의향을 밝혔으며, 이는 현재 규제 환경에서 기관 투자자들에게 더욱 인기를 끌 수 있을 것으로 예상됩니다. CEO 한친(Han Qin)은 "Jarsy는 오랫동안 기관 투자자들이 독점해 온 사모 투자 기회를 일반인들에게 제공하기 위해 설립되었습니다."라고 말했습니다. 유동성 및 규정 준수와 같은 어려움에도 불구하고, Jarsy는 규정 준수를 최우선으로 하는 "주식 토큰화 플랫폼" 중 하나로 자리매김하며 중요한 첫걸음을 내디뎠습니다. 사용자 기반이 확대되고 자산 기반이 확대되며, 규제 승인이 점진적으로 확보된다면, 향후 규정을 준수하는 유통 시장에서 Jarsy 토큰이 유통될 가능성이 있으며, "프리IPO 주식"이 진정한 주류 자산으로 자리매김할 것입니다. Opening Bell: 기존 주식의 블록체인 혁신을 선도하는 선구자 Superstate가 출시한 Opening Bell 플랫폼은 기업이 자사 주식을 블록체인에 직접 올릴 수 있는 대안적인 경로를 제공합니다. 앞서 언급한 프로젝트와 달리, 제3자가 주식을 매수하고 토큰을 발행하는 방식과는 달리, 여기서는 기업 자체가 발행자가 됩니다. 2025년 5월, Compound의 창립자 Robert Leshner 등이 설립한 규정 준수 핀테크 기업 Superstate는 Opening Bell 출시를 발표했습니다. Opening Bell을 통해 SEC에 등록된 주식이나 적격한 비상장 기업은 Solana 블록체인에서 24시간 연중무휴 거래할 수 있게 되었습니다. 간단히 말해, 상장 기업이나 비상장 기업은 Opening Bell 플랫폼에서 온체인 주식 토큰을 발행할 수 있으며, 이러한 토큰은 미러 토큰 합성이 아닌 실제 법적 주식을 나타냅니다.이 모델을 최초로 도입한 기업으로는 나스닥 상장사인 Upexi(티커 심볼 UPXI)와 캐나다의 SOL Strategies가 있습니다. 최근 이더리움 기반 토큰 주식으로 큰 주목을 받은 Galaxy Digital도 참여하고 있습니다(SOL Strategies는 아직 나스닥에 상장되지 않은 유일한 기업입니다). 이를 위해서는 엄격한 법적 체계가 필요합니다. 예를 들어, Superstate는 미국에 디지털 거래 대행사(DTA)를 등록하여 온체인 주주 명부가 기존 명부와 동기화되도록 했습니다. Opening Bell의 등장은 기존 금융과 블록체인의 융합을 더욱 가속화합니다. 이 플랫폼을 통해 기업 주식은 24시간 실시간으로 거래될 수 있어 전례 없는 유연성과 투명성을 제공하며, 암호화폐처럼 주식을 "항상 연결" 상태로 유지합니다. 비상장 기업도 Opening Bell을 통해 유동성을 조기에 확보할 수 있습니다. 기업공개(IPO)를 계획 중이거나 IPO를 서두르지 않는 기업도 온체인 주식을 활용하여 글로벌 투자자에게 접근하고, 자금을 조달하고, 주주 유동성을 확보할 수 있습니다. Superstate는 Opening Bell의 목표 고객이 상장 기업과 유동성 확보를 모색하는 후기 단계의 비상장 기업 모두를 포함한다고 명시적으로 밝혔습니다. 물론 이 모델의 발전에는 여전히 규제 당국의 승인이 필요합니다. SOL Strategies와 같은 기업들은 이미 블록체인 기반 계획을 제출했지만, 이 계획들은 "규제 승인 대기 중"으로 표시되어 있습니다. 그러나 적어도 추세 측면에서는 규제 당국이 자산 토큰화 논의에 더욱 개방적인 태도를 보이고 있습니다. 미국 증권거래위원회(SEC)는 2025년에 증권형 토큰화에 대한 원탁회의를 개최했으며, 블랙스톤과 로빈후드의 CEO와 같은 기존 대기업들조차 공개적으로 지지를 표명했습니다. Superstate는 이미 스테이블코인(USTB)과 온체인 국채 펀드에서 성공적인 경험을 보유하고 있으며, 주식 시장 진출은 시의적절합니다. 프리IPO와 관련하여, Opening Bell은 기존의 긴 IPO 절차를 우회하고 블록체인을 활용하여 사모 단계에서 공개 주식 거래를 가능하게 하는 위장 IPO로의 잠재적 경로를 제공합니다. 예를 들어, 유니콘 기업은 먼저 오프닝 벨(Opening Bell)에서 거래하기 위해 부분 지분 토큰을 발행한 후, 조건이 갖춰지면 공식적으로 IPO를 시작하거나 블록체인과 직접 합병할 수 있습니다. 이는 과거의 장외거래(OTC) 시장과 다소 유사하지만, 온체인 기술을 통해 투명성과 효율성이 크게 향상됩니다. 어떤 측면에서는, 이 모델이 수용된다면 향후 IPO는 월가의 인수인 없이 온체인으로 완료될 수 있습니다. 이러한 관점에서 슈퍼스테이트는 나스닥의 "바이낸스 알파"와 같습니다.
추가 자료: 슈퍼스테이트, 온체인 주식 출시, SOL Reserve, 암호화폐-주식 전쟁을 다시 체인으로 불러들여
투자 민주화 시대가 도래했을까?
비상장 기업의 투자 기회를 더욱 개방적이고 효율적으로 만드는 것은 일반 투자자들에게 분명 흥미로운 추세입니다. 부 창출의 관점에서 볼 때, 이는 일반 대중과 기관 투자자 간의 격차를 해소하는 데 도움이 될 것입니다. 그러나 온체인 프리IPO 부문은 여전히 기회와 위험을 동시에 안고 있습니다. 규제 준수와 대상 기업의 저항은 이러한 프로젝트를 위협하는 다모클레스의 검과 같습니다.
규제 수용과 협력은 온체인 프리IPO 거래의 주요 방향이 되어야 합니다. 점점 더 많은 기존 금융 기관과 투자자들이 이 분야에 관심을 보이고 있습니다. 예를 들어, 홍콩 증권거래소와 나스닥은 모두 토큰화된 증권을 연구하고 있습니다. 유명 벤처캐피털(VC)들은 이러한 플랫폼과 협력하여 회사 지배력을 손상시키지 않으면서 일부 주식을 온체인(on-chain)으로 유통하는 것을 고려할 수 있습니다. 유한책임사원과 무한책임사원 간의 파트너십이라는 이 새로운 패러다임이 성공한다면 사모펀드 토큰화 도입을 크게 가속화할 것으로 예상됩니다. 그러나 IPO 전 온체인 거래는 의심할 여지 없이 유망한 새로운 블루오션입니다. 자유롭게 거래 가능한 비상장 주식이라는 "트로이 목마"는 궁극적으로 자본 시장의 궁극적인 형태로 가는 "관문"을 열어줄 수 있습니다. 어쩌면 우리는 그 길로 몇 걸음 다가간 것일지도 모릅니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사