모건스탠리 분석: Alphabet 목표주가 415달러로 상향, TPU 전망 긍정적

TL;DR
· 모건스탠리는 알파벳 목표주가를 375달러에서 415달러로 상향 조정하고, Overweight 등급을 유지했습니다. 6월 29일 종가 353.65달러 기준으로 약 20%의 상승 여력이 있습니다.
· 보고서는 Google Cloud 매출이 2027년/2028년에 각각 2140억 달러/3080억 달러에 도달할 것으로 예상하며, 성장률은 각각 106%/44%입니다.
· 핵심 가정은 알파벳이 2028년에 약 9GW의 컴퓨팅 파워를 추가하고, 이 중 약 7GW가 TPU에서 나오며, 약 4GW의 자체 TPU를 외부에 판매한다는 것입니다.
· Google Cloud EBIT는 2028년에 약 1320억 달러에 이를 것으로 예상되며, 이는 회사 전체 EBIT의 약 46%를 차지합니다.
· 위험 요소는 TPU 외부 판매 마진, 와트당 수익 창출, 그리고 2027년/2028년 3500억 달러/3750억 달러의 자본 지출이 충분한 수익을 창출할 수 있을지 여부입니다.
모건스탠리는 6월 29일 보고서에서 알파벳 목표주가를 375달러에서 415달러로 상향 조정하고, Overweight 등급을 유지했습니다. 보고서가 사용한 6월 29일 종가 353.65달러 기준으로, 새로운 목표주가는 약 20%의 상승 여력에 해당합니다. 보고서는 또한 GOOGL이 지난 한 달간 약 10% 하락했으며, 그 이유 중 일부는 자금이 계속해서 하드웨어 및 반도체 섹터로 유입되고 있기 때문이라고 지적했습니다. 하지만 해당 투자은행은 회사의 2027년과 2028년 펀더멘털 가시성이 강화되고 있으며, 주가 조정이 오히려 매수 기회를 창출한다고 판단했습니다.
이번 상향 조정의 핵심은 단순히 검색 광고가 아니라 Google Cloud와 자체 개발 TPU입니다. 모건스탠리는 알파벳이 새로운 가치 평가 단계에 진입하고 있다고 봅니다. TPU 생산 확대가 순조롭게 진행된다면, Google Cloud는 수익을 더욱 확대할 수 있을 뿐만 아니라 2028년에는 회사 EBIT의 절반에 가까운 비중을 차지할 수 있습니다.
보고서 모델에 따르면, Google Cloud 매출은 2027년 2140억 달러, 2028년에는 3080억 달러에 도달할 것으로 예상됩니다. 같은 기간 Google Cloud EBIT는 약 1320억 달러에 이를 것으로 예상되며, 이는 알파벳 전체 EBIT의 약 46%를 차지합니다. 이 수치는 모건스탠리가 컴퓨팅 파워 용량, TPU 출하량, 외부 판매 및 클라우드 수익 전환을 기반으로 추정한 것이며, 알파벳의 공식 가이던스는 아닙니다.
목표주가 상향, 먼저 클라우드 수익과 EPS 확인
모건스탠리가 이번에 목표 주가를 상향 조정한 것은 2027년과 2028년 모델 재평가에서 직접 비롯되었습니다.
보고서는 Alphabet의 2027/2028년 회사 총수익 예측을 각각 4%/1% 상향 조정했으며, EPS 예측도 각각 4%/1% 상향 조정했습니다. 새로운 모델에서 Alphabet의 2028년 EPS는 19달러에 도달합니다. 415달러 목표 주가는 2028년 EPS의 약 22배에 해당하며, 이는 2027/2028년 평균 EPS의 23배 PER과 동일합니다.
보고서는 현재 GOOGL이 새로운 2028년 EPS 기준으로 약 18배 PER에 거래되고 있으며, 이는 장기 선행 PER 평균인 약 21배보다 낮다고 판단합니다. 모건스탠리의 판단은 Google Cloud와 AI 관련 사업의 이익 탄력성이 실현될 경우 Alphabet이 더 높은 평가 배수를 받아야 한다는 것입니다.
이것이 바로 전체 보고서의 핵심 모순입니다: Alphabet은 AI 컴퓨팅 파워에 대규모 투자를 진행 중이며, 시장은 자본 지출 부담을 우려하고 있습니다. 그러나 모건스탠리는 이러한 투자가 Google Cloud 수익, TPU 외부 판매 수익, 핵심 제품의 AI 수익화로 전환될 수 있다고 봅니다.
9GW 신규 컴퓨팅 파워, 이 모델의 출발점
모건스탠리가 Google Cloud 예측을 상향 조정한 것은 우선 컴퓨팅 파워 용량 재추정에서 비롯되었습니다.
보고서는 Alphabet이 2028년에 약 9GW의 랙 전력 용량을 추가할 것으로 예상하며, 이 중 약 7GW는 TPU, 약 2GW는 엔비디아 GPU에서 나올 것으로 봅니다. 2027년 신규 용량 예측도 기존 5.2GW에서 6.9GW로 상향 조정되었습니다.
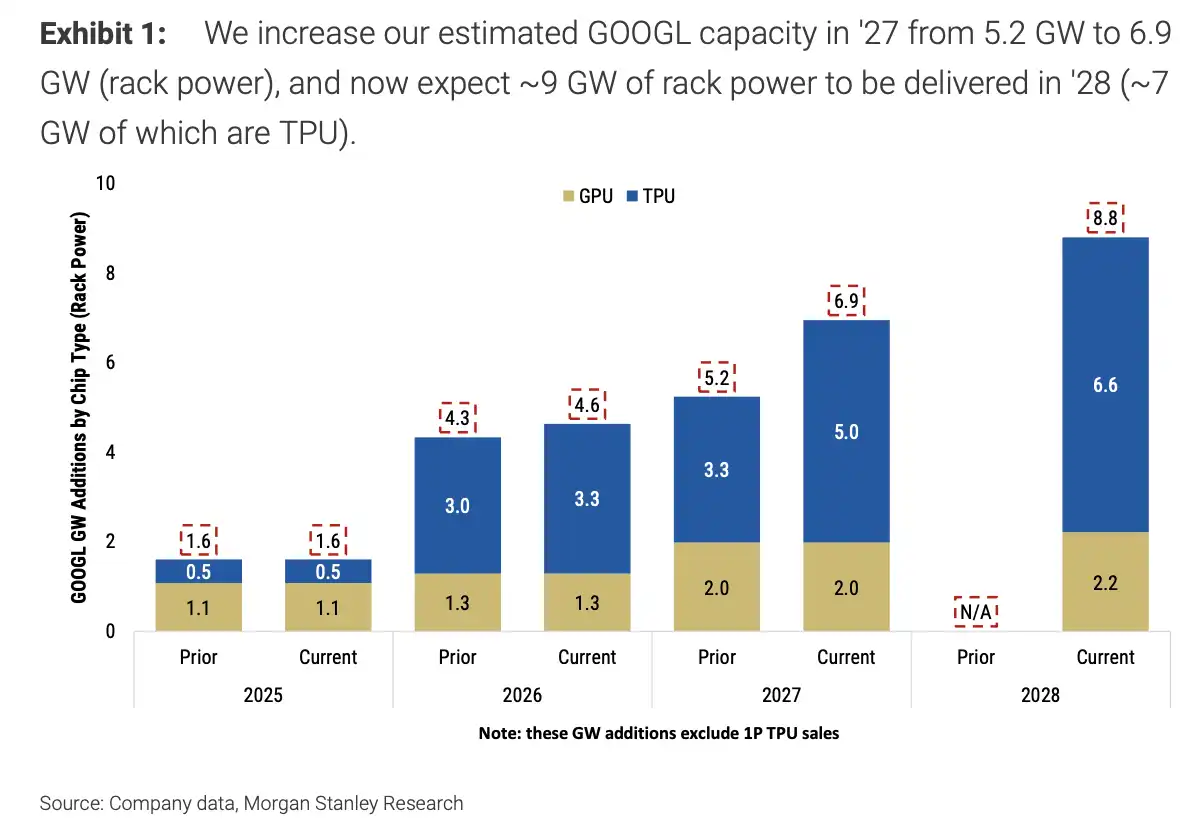
이 모델은 단순히 'AI 수요 증가'를 가정하는 것이 아니라, ASIC 출하량, 랙 전력, 가용 컴퓨팅 파워를 통해 Google Cloud 수익을 도출합니다. 보고서의 핵심 가정은 핵심 Google Cloud 수익이 2027/2028년에 각각 와트당 15달러와 18달러로 수익화되어, 핵심 클라우드 수익이 1520억 달러와 2290억 달러에 달한다는 것입니다.
보고서는 또한 2028년까지 Alphabet의 신규 컴퓨팅 파워 중 약 절반이 Google Cloud에 사용되고, 나머지 절반은 검색, AI Agent, YouTube 등 핵심 제품에 사용될 것으로 가정합니다. 즉, TPU 확장은 클라우드 사업뿐만 아니라 Alphabet 내부 AI 제품의 상업화도 지원합니다.
TPU 외부 판매가 구글 클라우드 매출 상한선을 결정한다
Google Cloud 매출이 3080억 달러에 도달한 핵심은 핵심 클라우드뿐만 아니라 TPU 외부 판매에 있다.
모건스탠리는 Alphabet이 2028년까지 약 5GW의 TPU를 자체 사업 및 클라우드 워크로드에 사용하고, 동시에 외부 고객에게 약 4GW의 자체 TPU를 판매할 것으로 예상한다. 보고서에 따르면, 자체 TPU 판매는 2027년과 2028년에 각각 약 620억 달러와 790억 달러의 Google Cloud 매출을 기여할 것으로 추정된다.
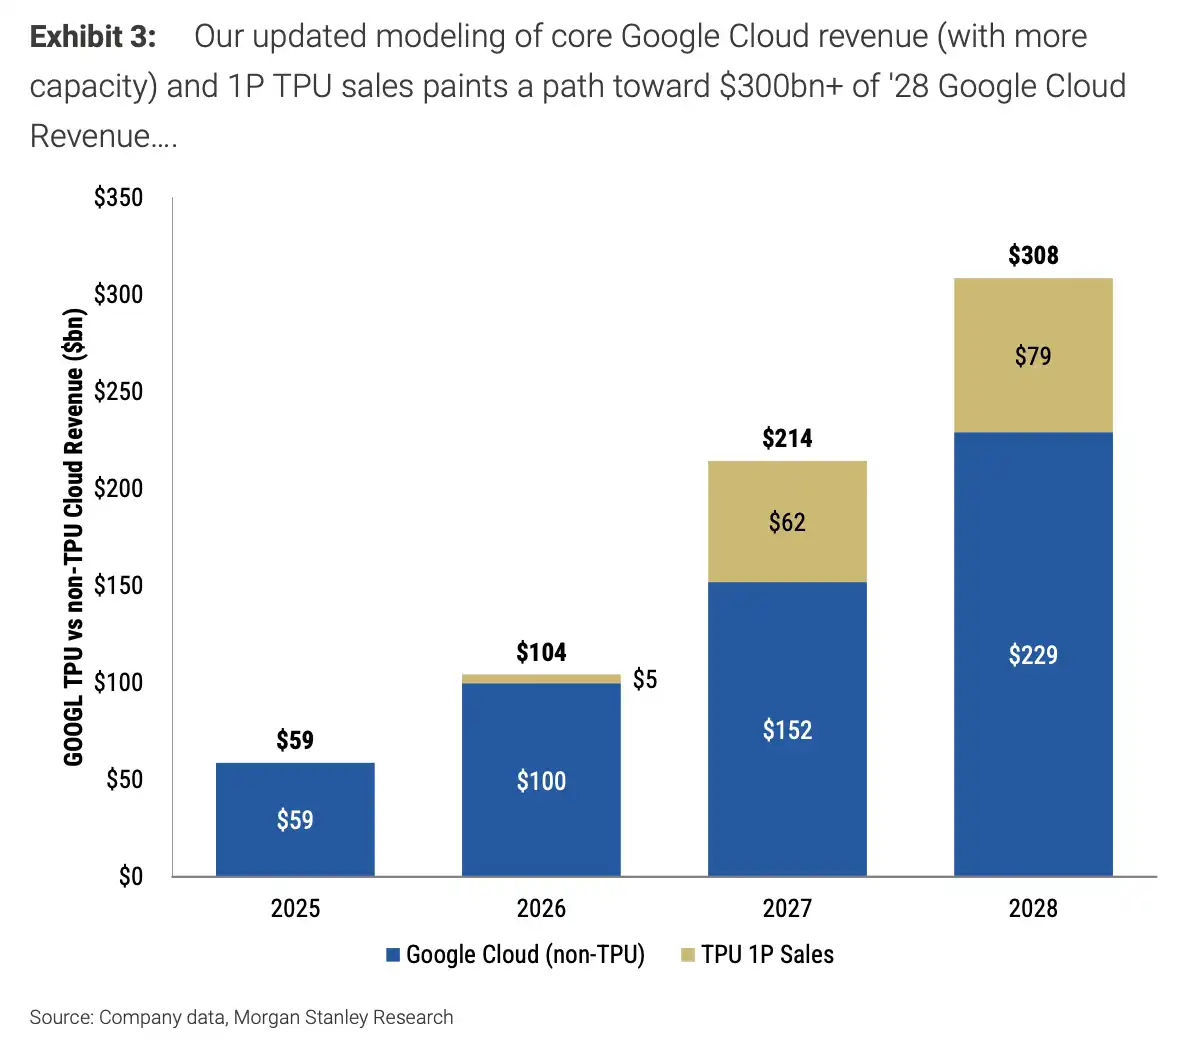
이 매출은 Google Cloud가 2290억 달러의 핵심 클라우드 매출에서 3080억 달러의 총 매출로 상승하는 핵심 증가 요인이다.
보고서는 TPU 외부 판매의 단위 경제성을 더 세분화했다. 모건스탠리는 자체 TPU 시스템 판매의 총이익률이 약 20%라고 가정하며, 1GW의 TPU 외부 판매는 약 200억 달러의 매출에 해당한다. 판매 형태는 주로 랙 시스템이며, 완전한 데이터 센터 외장은 아니다. 보고서는 또한 이 총이익률이 여전히 더 많은 채널 확인과 후속 공개 검증이 필요하다고 인정했다.
이것이 보고서에서 가장 주목할 만한 부분이다. 구글은 과거에 주로 AI 모델 및 클라우드 서비스 제공자로 이해되었지만, 이 모델에서는 AI 인프라 공급자로 확장되고 있다. 외부 고객이 TPU 시스템을 구매하기로 결정한다면, Google Cloud의 매출 경계는 분명히 확장될 것이다.
하지만 여기서 가장 큰 의견 차이가 발생한다. TPU 생태계, 소프트웨어 호환성, 고객 전환 비용, 브로드컴 등 공급망 비용 흐름이 외부 판매 규모와 총이익률에 영향을 미칠 것이다. 4GW 외부 판매나 20%의 총이익률이 실현되지 않으면, Google Cloud의 매출과 EBIT는 모두 하향 조정되어야 한다.
클라우드 이익이 Alphabet 가치 평가의 중심으로 부상
매출 상향 조정은 결국 이익으로 이어진다.
모건스탠리는 Google Cloud 매출이 2027년과 2028년에 각각 106%와 44% 성장하여 2028년에 3080억 달러에 도달할 것으로 예상한다. 더 중요한 것은, 보고서는 Google Cloud의 EBIT가 2028년에 약 1320억 달러에 도달하여 회사 전체 EBIT의 약 46%를 차지할 것으로 추정한다는 점이다.
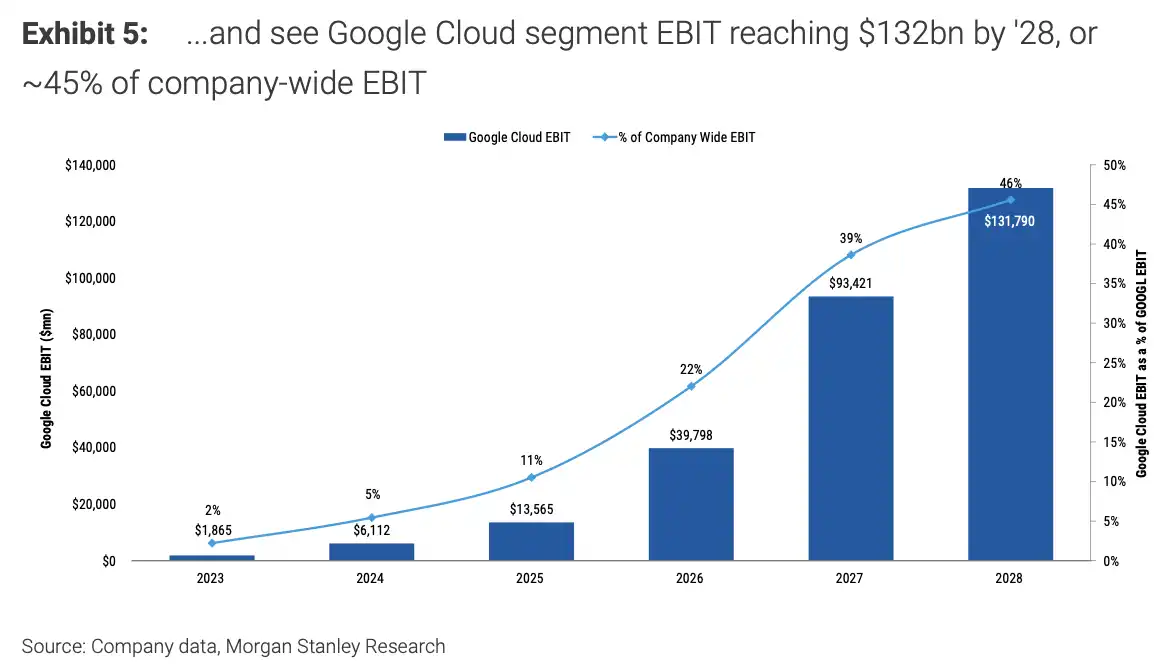
이는 모델이 성립할 경우, Google Cloud가 더 이상 Alphabet의 고성장 사업에 그치지 않고 회사의 가장 중요한 수익원 중 하나가 될 것임을 의미합니다. 검색 광고는 여전히 기본 사업이지만, 클라우드 사업의 가치 평가 비중은 확연히 상승할 것입니다.
이는 또한 모건스탠리가 목표 주가를 415달러로 상향 조정한 이유를 설명합니다. 보고서가 제시한 가치 평가 시나리오에 따르면, 기본 시나리오에서 415달러는 2027/2028년 평균 EPS의 23배에 해당합니다. 강세 시나리오는 480달러, 약세 시나리오는 250달러입니다. 가치 평가 범위가 넓다는 것은 시장이 TPU 외부 판매, 클라우드 수익성 및 AI 수익화에 대해 여전히 큰 의견 차이를 보이고 있음을 시사합니다.
자본 지출이 최대 압박 요인
더 높은 수익 및 이익 가정을 위해서는 더 큰 자본 지출이 뒷받침되어야 합니다.
모건스탠리는 Alphabet의 2027년 자본 지출 예측을 3000억 달러에서 3500억 달러로 상향 조정했으며, 2028년 자본 지출은 3750억 달러로 예상했습니다. 보고서는 상향 조정의 주요 원인이 더 높은 TPU 용량 및 컴퓨팅 파워 구축 수요라고 밝혔습니다.
이는 직접적인 재정적 압박으로 이어집니다. 보고서 모델에서 Alphabet의 감가상각비는 2026년 약 345억 달러에서 2027년 약 702억 달러로 증가하고, 2028년에는 약 1176억 달러에 이를 것으로 예상됩니다. 잉여 현금 흐름도 영향을 받아 2027년에는 마이너스로 전환되었다가 2028년에 약 232억 달러로 회복될 것으로 보입니다.
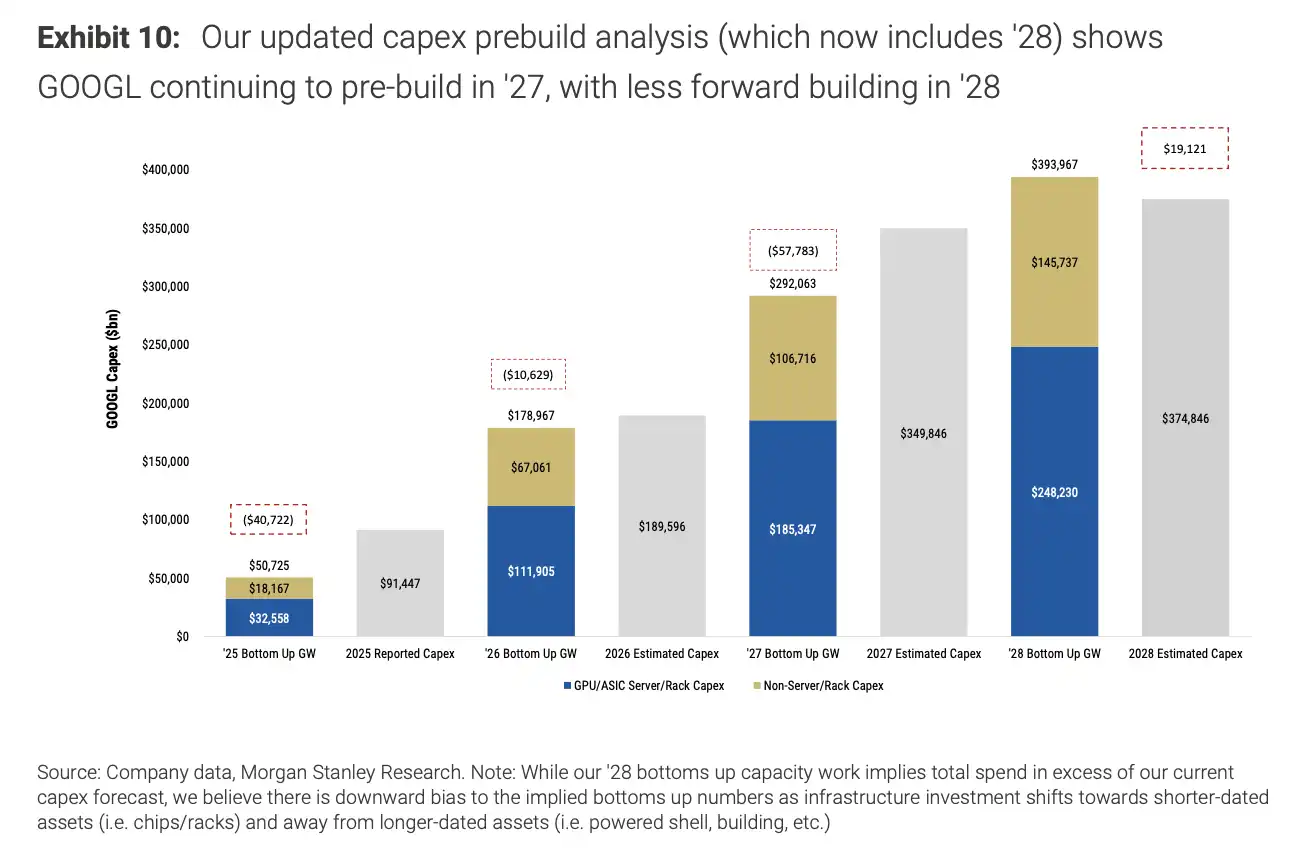
모건스탠리는 또한 두 가지 완충 요인을 언급했습니다. 첫째, Alphabet이 데이터 센터 외부 구조물을 완전히 자체 구축하는 대신 데이터 센터 임대 또는 금융 파트너와의 협력을 더 많이 채택할 가능성이 있습니다. 둘째, MediaTek이 TPU 공급에서 기여도를 높임에 따라 일부 TPU 하드웨어 비용이 브로드컴 아키텍처를 기준으로 추정한 자본 지출보다 낮을 수 있습니다.
그러나 이는 여전히 모델 가정에 불과합니다. 시장이 다음으로 주목해야 할 것은 Alphabet이 AI에 대한 투자를 계속 확대할지 여부가 아니라, 이러한 투자가 수익, 이익 및 현금 흐름으로 전환될 수 있는지 여부입니다.
415달러 목표 주가 뒤에는 매우 명확한 검증 체인이 있습니다. TPU 출하가 계획대로 이루어지는지, 외부 고객이 TPU 시스템을 구매할 의향이 있는지, Google Cloud가 추가된 컴퓨팅 파워를 수익으로 전환할 수 있는지, 클라우드 사업의 EBIT 마진이 계속 개선될 수 있는지입니다. 이러한 단계들이 순조롭게 실현된다면, Alphabet의 가치 평가 논리는 검색 광고 회사에서 AI 인프라 및 클라우드 수익 플랫폼으로 더욱 전환될 것입니다. 그러나 어떤 단계라도 기대에 미치지 못할 경우, 높은 자본 지출이 먼저 압박 요인이 될 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사