우BS 해석: 공모펀드 대형 기술주 보유 비중이 사상 최고치로 상승, 전자 업종이 2분기 비중 확대의 핵심이 되다
TL;DR
· UBS 추산, 2분기 공모펀드 대형 기술주 보유 비중 57.3%로 상승, 초과 배분 18.5%, 모두 사상 최고치 기록.
· 전자 부문 단일 분기 20.2%포인트 증가, 커촹반(科创板) 및 창업판(创业板) 보유 비중도 사상 최고 수준.
· 하드테크는 실적 상향 조정 및 정책 지원을 받지만, 높은 보유 비중은 외부 변동성과 레버리지 축소 압력을 확대할 수 있음.
UBS의 최신 중국 주식 전략 보고서에 따르면, 2026년 2분기 공모펀드의 A주 하드테크 배분이 사상 최고 수준으로 상승했으며, 전자, 통신, 커촌반(科创板) 및 창업판(创业板)이 가장 집중적으로 증강된 방향이었다.
가장 눈에 띄는 수치는 대형 기술주 부문(전자, 통신, 컴퓨터 및 국방 포함)의 공모펀드 보유 비중이 57.3%로 상승하고, 초과 배분 비율이 18.5%에 달해 두 항목 모두 사상 최고치를 경신했다는 점이다. UBS 추산에 따르면, 전자 부문의 단일 분기 보유 비중은 20.2%포인트 증가해 2분기 가장 강력한 증강 방향이었으며, 통신과 기계 부문의 보유 비중은 각각 4.4%포인트와 0.8%포인트 증가했다.
외국 자본의 회귀도 이 흐름을 강화하고 있다. 공개 보도에 따르면, 차오상증권(招商证券)은 2분기 북향 자금(北向资金) 순유입이 약 2230억 위안에 달한다고 추산했고, 궈신증권(国信证券)은 약 2193억 위안으로 추산해, 북향 자금이 1분기 순유출에서 뚜렷한 유입으로 전환되었음을 시사한다. UBS는 자체 업종 분류에 따라 추산한 결과, 산업과 IT가 가장 주요한 유입 방향이었다.
전자 부문 단일 분기 20.2%포인트 증강, 하드테크 보유 비중 절반 초과
2분기 공모펀드의 변화는 모든 업종이 함께 상승한 것이 아니라, 자금이 전자와 통신에 집중적으로 유입된 것이다.
UBS 추산에 따르면, 전자 부문의 보유 비중은 1분기 대비 20.2%포인트 증가했고, 통신은 4.4%포인트, 기계는 0.8%포인트 증가했다. 전기 설비, 식음료, 비철금속, 화학, 국방, 은행 등 부문의 보유 비중은 하락하거나 계속 감소했다. 전통 소비 및 일부 경기 순환 부문은 더 이상 공모펀드의 증강 주류가 아니다.
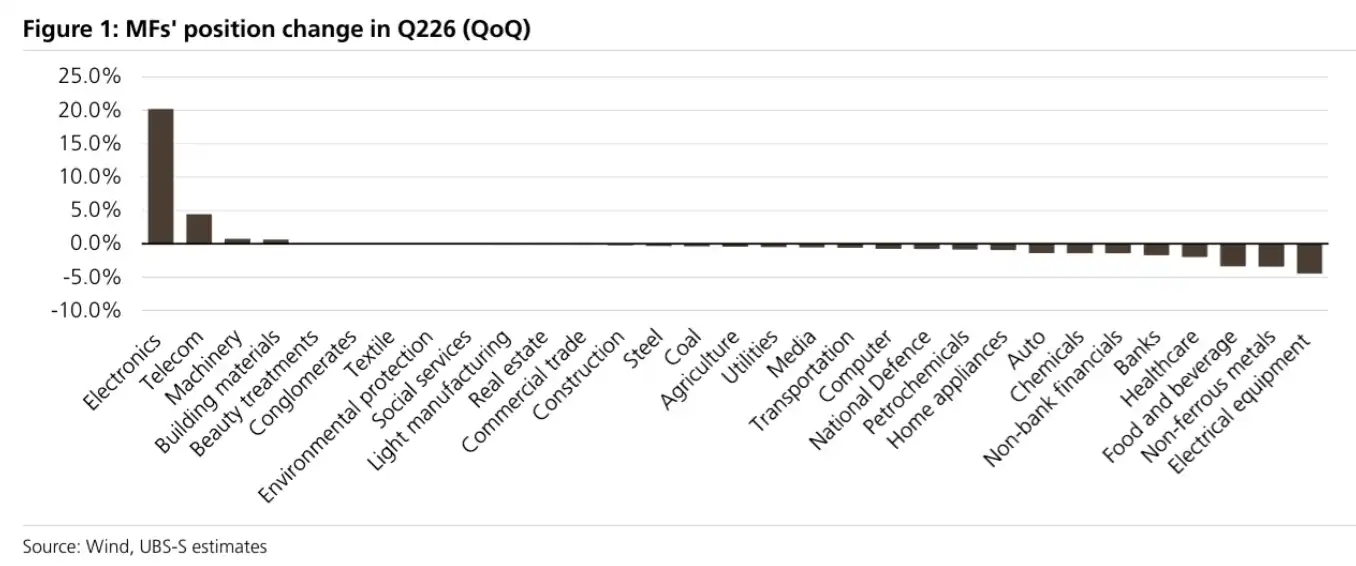
공모펀드 2분기 업종별 보유 비중 변화: 전자 20.2%포인트 증강, 통신 4.4%포인트 증강.
대형 기술주 부문의 보유 비중 57.3%, 초과 배분 18.5%는 사상 최고치를 기록했을 뿐만 아니라, 이전 소비 부문이 가장 뜨거웠던 시기의 배분 정점을 크게 초과했다. 일반 투자자에게 2분기 A주 기관 자금의 선호도는 이미 명확하다: 범 기술주도, 모든 성장주도 아닌, AI 연산력, 반도체, 장비 및 첨단 제조 체인에 더 가까운 자산이다.
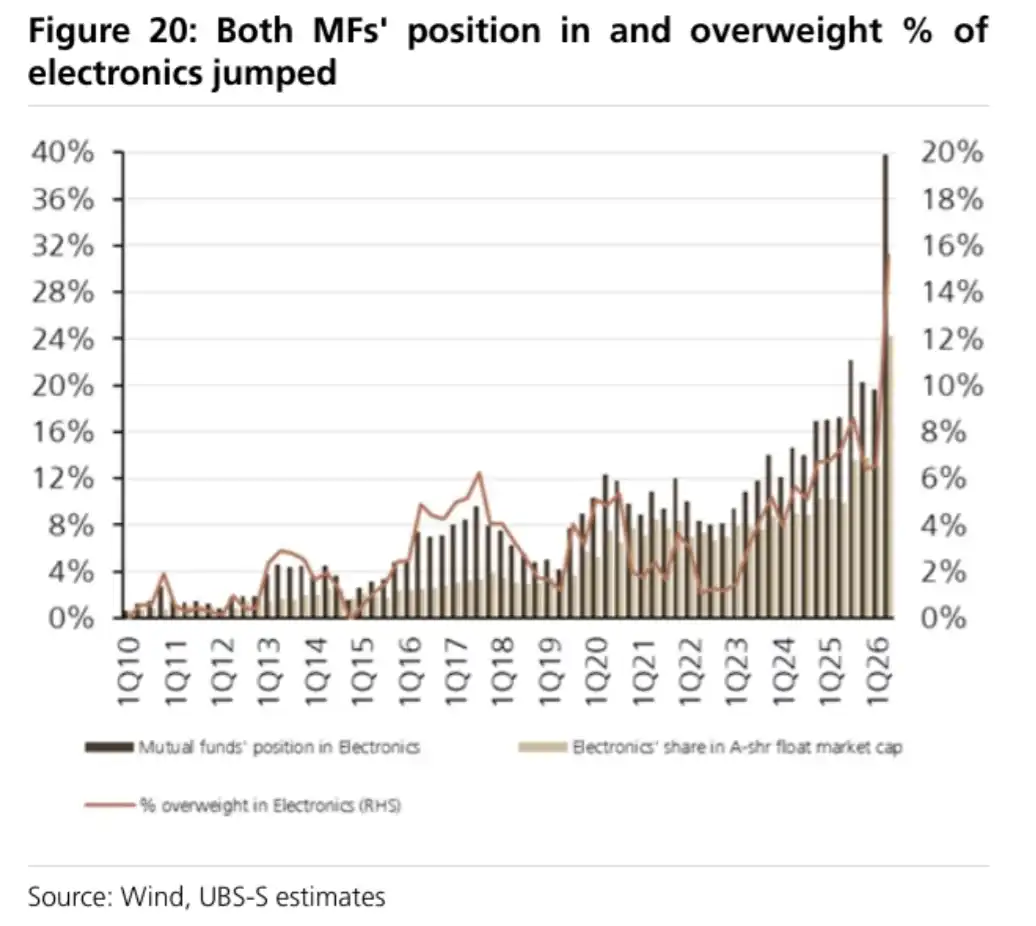
공모펀드의 대형 기술주 비중이 57.3%로 상승하고, 초과 배분 비율도 18.5%로 올라 모두 사상 최고치를 기록했습니다.
과학창업판(科創板)과 창업판(創業板)의 변화도 이를 강화하고 있습니다. 2분기 공모펀드의 과학창업판 비중은 9.9%포인트, 창업판 비중은 3.5%포인트 각각 상승하며 기록을 경신했습니다. 두 신흥板块의 비중 상승은 자금이 소수 우량 업종에만 투자하는 것이 아니라, 탄력성이 높은 기술 자산에 대한 전체적인 노출을 늘리고 있음을 의미합니다.
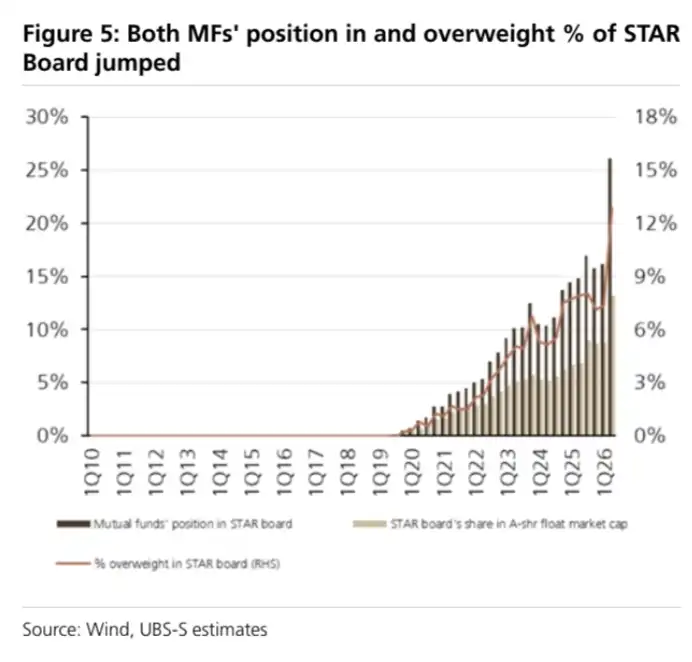
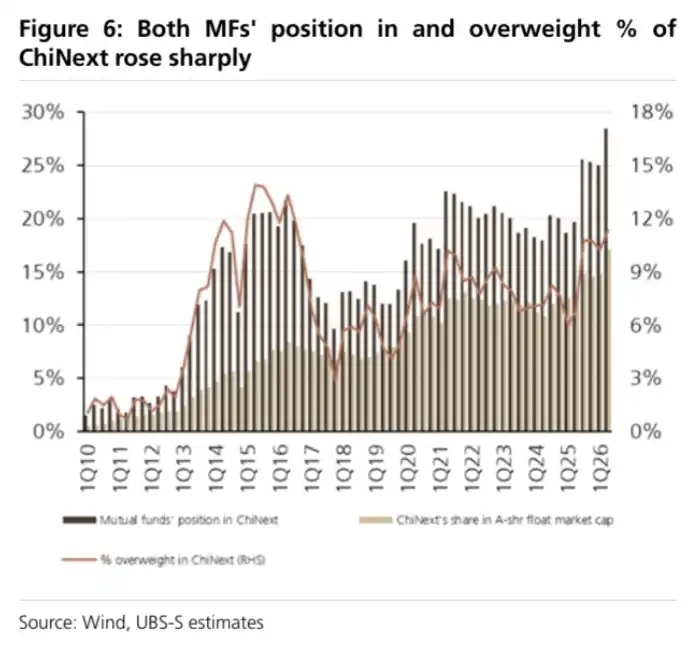
2분기 공모펀드의 과학창업판 및 창업판 보유 비중과 초과 배분 비율이 모두 뚜렷이 상승하며 사상 최고치를 기록했습니다.
기술 테마 펀드 확장, 기관의 단기 포트폴리오 조정 이상
단일 분기 업종 보유 변화만으로는 자금 흐름을 설명하기에 충분하지 않습니다. 능동 관리형 기술 트랙 펀드의 확장은 이러한 변화가 이미 상품 구조에 반영되었음을 보여줍니다.
UBS는 능동 관리형 기술 트랙 펀드를 상위 10대 보유 종목 중 최소 7개가 기술 트랙에 속하고, 합산 비중이 50%를 초과하는 능동형 펀드로 정의합니다. 이 기준에 따르면, 이러한 펀드가 전체 능동 관리형 공모펀드 AUM에서 차지하는 비중은 27.5%로 사상 최고치를 기록했습니다.
이 비중은 기술 지수를 추종하는 능동형 펀드 비중을 크게 웃돌 뿐만 아니라, 소비, 신에너지 등 다른 테마가 정점을 찍었을 때의 상대적 인기도를 넘어섰습니다. 점점 더 많은 능동형 펀드가 포트폴리오에 소량의 기술주를 편입하는 것이 아니라, 기술을 주요 방향으로 삼고 있습니다.
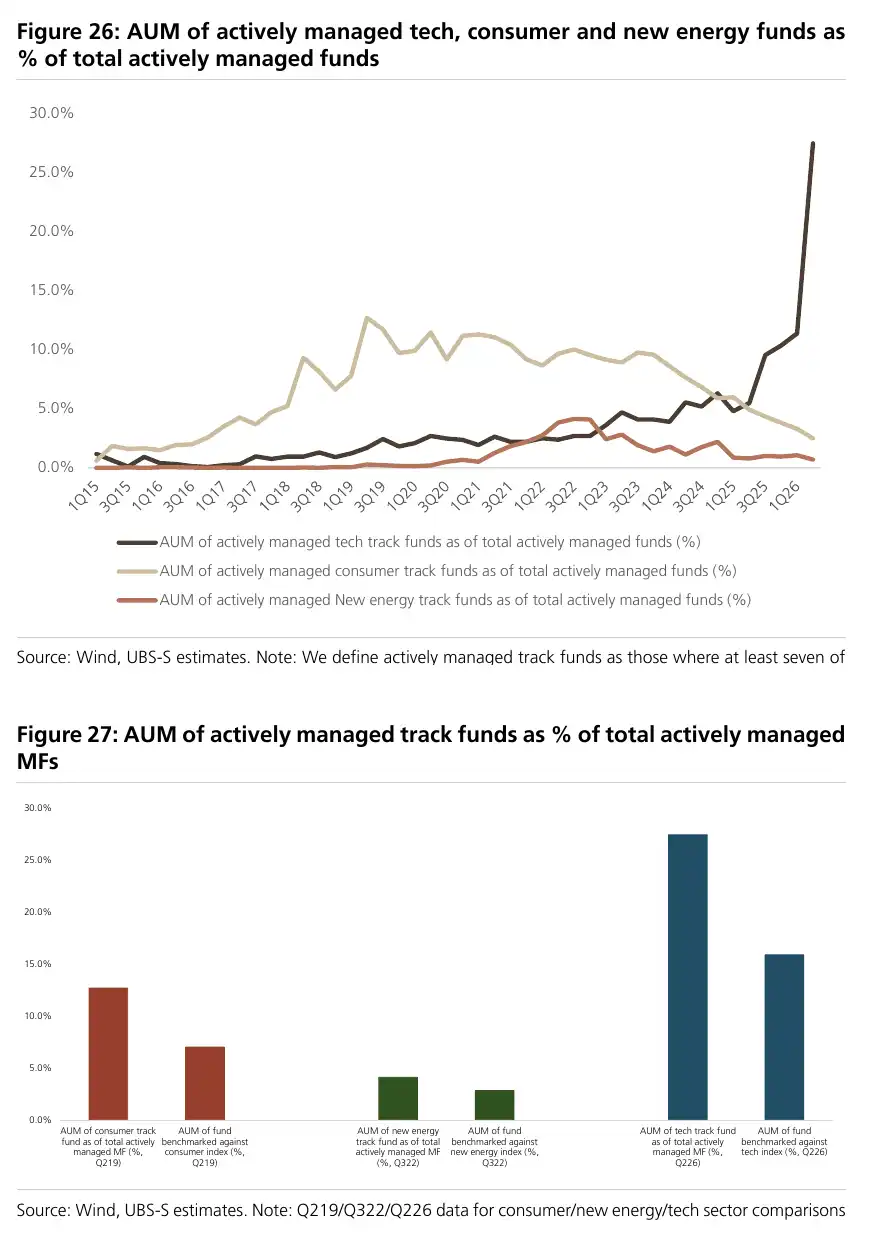
능동 관리형 기술 트랙 펀드 AUM 비중이 27.5%로 상승, 소비·신에너지 테마 정점 시기 수준을 상회.
이는 시장에 양면적인 영향을 미칩니다.
한편으로, 기술 배분 확대는 해당 섹터의 유동성을 강화합니다. 전자, 통신, AI 인프라, 반도체 장비 및 산업 기술 체인은 기관 자금 집중으로 인해 더 강한 밸류에이션 탄력성을 얻을 수 있습니다.
다른 한편으로, 보유 비중과 초과 배분이 모두 사상 최고치에 위치해 있어, 거래 집중도가 단기 변동성의 원인이 될 가능성이 높습니다. 최근 글로벌 기술주 변동성, A주 기술 섹터 조정은 차익 실현, 거래 둔화 및 융자 자금 축소와 관련이 있을 수 있으며, 반드시 펀더멘털의 급격한 악화를 의미하지는 않습니다.
이것이 보고서에서 2분기 포지션 증가를 곧바로 '하드테크 불장 확정'으로 해석하지 않은 이유이기도 하다. 자금은 분명 하드테크로 전환됐지만, 높은 보유 비중 자체가 단기 하락 민감도를 높이고 있다.
북향자금 회귀, 공개 기준과 UBS 분류가 같은 방향을 가리키다
외국인 자금 흐름은 이번 하드테크 배분에 또 다른 증거를 제공한다.
공개 보도에 따르면, 중국창성증권은 2분기 북향자금 순유입을 약 2230억 위안으로 추정했고, 궈신증권은 2193억 위안으로 계산했다. 사우스차이나모닝포스트는 Choice 데이터를 인용해 2026년 6월 말 기준 후구퉁 북향 보유액이 3조 1300억 위안에 달해 개통 이후 분기 최고치를 기록했다고 보도했다.
업종별 흐름은 기준을 구분해야 한다. 공개 보도에서는 선완, 중신 등의 업종 분류가 더 흔하며, 예를 들어 전력 설비, 전자, 기계 설비 등이 많은 유입을 기록했다. UBS가 사용하는 업종 분류에서는 산업 분야가 1285억 위안 순매수, IT가 672억 위안 순매수로 주요 유입 방향이었다.
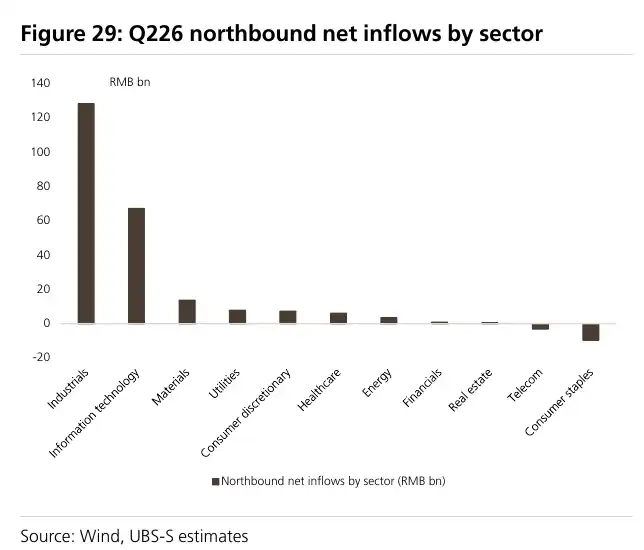
UBS 업종 분류 기준으로 북향자금 2분기 순유입은 약 2230억 위안이며, 산업과 IT가 주요 유입 방향이다.
어떤 업종 분류를 사용하든, 2분기 외국인 자금 회귀는 산업 기술, IT 및 첨단 제조 체인에 더 치우쳐 있었다. 공모펀드가 전자, 통신, 기계를 늘린 방향과 비교할 때, 내외자금의 하드테크 중복도가 확연히 높아졌다.
이러한 자금 변화는 A주 구조적 장세에 대한 시장 판단에 영향을 미친다. 최근까지 A주 투자자들은 기술주 상승 속도 과다, 레버리지 거래 과열, 실적 실현 부족을 우려했다. 내외자금이 동시에 하드테크를 늘리고, 실적 기대치가 상향 조정된다면, 시장 논란은 '기본적 요인이 있는가'에서 '상승이 너무 빠른가'로 전환될 것이다.
UBS는 전체 A주 순이익 증가율이 2025년 3.9%에서 2026년 11%로 반등할 것으로 예상한다. 이는 기관이 기술 및 성장 자산 비중을 높이는 데 더 강력한 근거를 제공한다. 자금이 하드테크를 사는 이유는 AI 테마 열기 때문만이 아니라, 실적 기대치, 산업 이익 및 정책 방향이 동시에 지지하고 있기 때문이다.
레버리지 축소가 거의 끝나갈 수 있지만, 높은 보유 비중은 여전히 변동성을 확대한다
2분기 기술주 조정 기간 동안 시장이 가장 우려한 것은 레버리지 자금 이탈이었다.
UBS는 A주 융자 잔액이 고점에서 빠르게 하락했으며, 기술 섹터의 레버리지 비율은 전체 시장과 대체로 비슷한 수준이라고 분석했다. 동시에 CSI 300, ChiNext, STAR 50 ETF 거래량이 급증하고 대규모 순유입이 발생해 레버리지 축소 단계가 거의 끝나갈 수 있음을 시사한다.
하지만 여기에는 여전히 제한이 필요합니다. 디레버리징이 진정으로 끝났는지는 융자 잔액이 계속 안정적으로 유지될 수 있는지, 그리고 ETF 자금 유입이 지속될 수 있는지에 달려 있습니다. 만약 이후에 레버리지 자금이 다시 축소되거나 글로벌 기술주가 다시 급격히 변동한다면, A주 하드테크는 여전히 밸류에이션과 심리적 이중 압박에 직면할 수 있습니다.
정책 지원은 또 다른 장기적인 요소입니다. AI, 첨단 제조, 국산 대체 및 산업 업그레이드는 여전히 중국 기술 자산의 중요한 지지대이며, 하드테크 섹터는 이로 인해 중장기 자금의 관심을 더 쉽게 받을 수 있습니다. 하지만 정책 방향이 명확하다고 해서 단기 주가가 선형적으로 상승한다는 의미는 아닙니다.
2분기에는 자금이 이미 명확히 하드테크 쪽으로 쏠렸으며, 공모펀드, 기술 테마 펀드 및 북향 자금이 동일한 신호를 보냈습니다. 문제는 포지션과 초과 비중이 이미 역사적 고점에 도달했다는 점으로, 섹터가 외부 변동성, 이익 실현 및 융자 변화에 더 민감해질 수 있다는 것입니다. 하드테크 행보가 지속될 수 있을지는 결국 이익 상향 조정, 디레버리징 진행 상황 및 외국인 자금 회귀가 동시에 실현되는지에 달려 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사